Renda fixa explicada: o que é, tipos e como funciona
Compreenda a mecânica da renda fixa no Brasil, as diferenças entre pós-fixados, prefixados e híbridos (IPCA+), e como avaliar risco e liquidez.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, renda fixa e alocação de ativos independente.
Aviso de Conteúdo Estritamente Educacional
Este artigo tem finalidade exclusivamente didática e explicativa. Não constitui recomendação de investimento, análise financeira, consultoria ou indução à tomada de decisão. Rentabilidades passadas não garantem rentabilidades futuras. Consulte sempre profissionais credenciados antes de qualquer alocação de recursos.
A renda fixa é a classe de investimentos em que as regras de remuneração do capital são contratadas no momento da aplicação, permitindo que o investidor saiba previamente como o rendimento será calculado até a data de vencimento do título. Na prática, trata-se de um empréstimo concedido pelo investidor ao emissor do título (o Governo Federal, um banco ou uma empresa).
Compreender o funcionamento da renda fixa é essencial para construir uma carteira sólida, proteger o patrimônio contra a inflação e equilibrar rentabilidade, liquidez e risco.
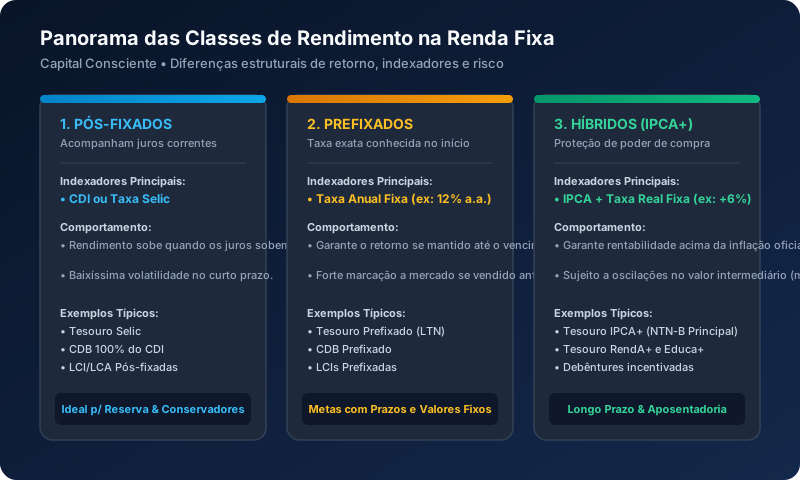
Os Três Tipos de Rendimento na Renda Fixa
Os títulos de renda fixa são classificados em três grandes famílias conforme a fórmula de cálculo da remuneração:
1. Títulos Pós-Fixados (Acompanham os Juros Correntes)
Nos títulos pós-fixados, a rentabilidade é atrelada a um indicador de referência econômico, quase sempre o CDI ou a Taxa Selic. O valor final acumulado depende da trajetória das taxas de juros durante o período da aplicação.
- Vantagem: Baixíssima oscilação de curto prazo e retorno alinhado com a taxa de juros da economia.
- Exemplos: Tesouro Selic, CDBs 100% do CDI, LCI/LCA pós-fixadas.
2. Títulos Prefixados (Taxa Fixa Conhecida)
Nos títulos prefixados, o investidor contrata uma taxa de juros percentual anual fixa (por exemplo, 12,0% ao ano). Caso permaneça com o papel até o vencimento acordado, o retorno nominal é matematicamente garantido.
- Vantagem: Previsibilidade exata do montante a ser recebido no vencimento.
- Atenção: Se a inflação acelerar acima da taxa contratada, o ganho real de poder de compra será reduzido. Resgates antecipados sofrem marcação a mercado.
- Exemplos: Tesouro Prefixado (LTN), CDBs prefixados.
3. Títulos Híbridos (IPCA+ / Proteção contra Inflação)
Os títulos híbridos combinam uma taxa de juros real fixa mais a variação oficial da inflação medida pelo IPCA (ex: IPCA + 6,0% ao ano).
- Vantagem: Garantia incondicional de rentabilidade acima da inflação, preservando e expandindo o poder de compra no longo prazo.
- Exemplos: Tesouro IPCA+ (NTN-B Principal), Tesouro RendA+, debêntures incentivadas de infraestrutura.
Comparativo dos Principais Emissores e Ativos
| Ativo | Emissor | Garantia Principal | Tributação IR | Prazo Típico |
|---|---|---|---|---|
| Tesouro Direto | Governo Federal | Garantia Soberana da União | Tabela Regressiva (22,5% a 15%) | D+1 até 30+ anos |
| CDB | Bancos comerciais e múltiplos | FGC até R$ 250 mil por CPF/instituição | Tabela Regressiva (22,5% a 15%) | Liquidez diária até 5 anos |
| LCI / LCA | Bancos (lastro imobiliário/agro) | FGC até R$ 250 mil por CPF/instituição | Isento para Pessoas Físicas | 9 a 36 meses (carência legal) |
| Debêntures | Empresas de capital aberto | Garantia corporativa do emissor | 15% a 22,5% (ou 0% se Incentivada) | 3 a 10+ anos |
| CRI / CRA | Securitizadoras (crédito privado) | Lastro em recebíveis imobiliários/agro | Isento para Pessoas Físicas | 2 a 8 anos |
A Dinâmica da Marcação a Mercado
A marcação a mercado (MtM) é a atualização diária do preço dos títulos de renda fixa de acordo com as cotações vigentes nas negociações do mercado financeiro secundário.
$$\text{Taxas de Juros Futuros Sobem} \implies \text{Preço Atual do Título no Mercado Cai}$$ $$\text{Taxas de Juros Futuros Caem} \implies \text{Preço Atual do Título no Mercado Sobe}$$
Regra de Ouro: A marcação a mercado só tem impacto financeiro para o investidor que vende o título antes da data de vencimento. Se o título for mantido até o vencimento contratado, o investidor recebe exatamente 100% da rentabilidade acordada no momento da compra.
Como Escolher Títulos de Renda Fixa de Acordo com Seus Objetivos
- Curto Prazo e Reserva (até 1 ano): Priorize pós-fixados com liquidez diária (Tesouro Selic e CDB 100% CDI) para evitar o risco de marcação a mercado.
- Médio Prazo (2 a 5 anos): Avalie CDBs, LCIs ou Tesouro Prefixado com vencimentos casados exatamente com a data da sua necessidade (ex: troca de carro, reforma).
- Longo Prazo e Aposentadoria (5+ anos): Dê preferência absoluta a títulos indexados à inflação (Tesouro IPCA+) para assegurar rentabilidade real livre do risco inflacionário.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Não. Embora seja mais previsível do que a renda variável, a renda fixa possui três riscos principais: risco de crédito (calote do emissor), risco de liquidez (dificuldade de resgatar antes do prazo) e risco de mercado (oscilação de preços via marcação a mercado em caso de resgate antecipado).
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Banco Central do Brasil (Bacen) - Conceitos de Renda Fixa (abre em nova janela)
- Tesouro Nacional - Títulos Públicos Federais (abre em nova janela)
- ANBIMA - Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (abre em nova janela)
- Fundo Garantidor de Créditos (FGC) (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Metodologia de precificação diária que atualiza o valor contábil de títulos de renda fixa e fundos pelo preço exato que eles seriam negociados no mercado secundário naquele momento.
CDB (Certificado de Depósito Bancário)Título privado de renda fixa emitido por instituições bancárias para captar recursos de investidores, remunerado por taxas pós-fixadas, prefixadas ou atreladas à inflação e protegido pelo FGC.
CDI (Certificado de Depósito Interbancário)Taxa de juros média praticada nos empréstimos de curtíssimo prazo entre instituições bancárias, servindo como o principal indexador de rentabilidade da renda fixa brasileira.
FGC (Fundo Garantidor de Créditos)Entidade privada sem fins lucrativos que protege correntistas e investidores em caso de falência, intervenção ou liquidação extrajudicial de instituições financeiras associadas.
LCI e LCATítulos de crédito bancário lastreados nos setores Imobiliário (LCI) e do Agronegócio (LCA), que contam com a garantia do FGC e isenção total de Imposto de Renda para pessoas físicas.
Tesouro IPCA+ (NTN-B Principal)Título público federal híbrido emitido pelo Tesouro Nacional que remunera a inflação oficial medida pelo IPCA acrescida de uma taxa de juros real fixa pré-definida.
Tesouro Prefixado (LTN)Título público federal emitido pelo Tesouro Nacional com taxa de juros fixa anual acordada no momento da compra, pagando exatamente R$ 1.000,00 por título na data de vencimento.
Tesouro Selic (LFT)Título público federal pós-fixado emitido pelo Tesouro Nacional cuja rentabilidade diária acompanha a variação da Taxa Selic acrescida de um pequeno ágio ou deságio de mercado.
Guias e Leituras Recomendadas
CDB ou Tesouro Direto: entenda as diferenças reais de risco, rentabilidade e liquidez
Compare CDB e Tesouro Direto de forma neutra e didática: conheça as garantias do FGC versus risco soberano, formas de remuneração e prazos de liquidez.
Fundos de investimento vs. investimento direto: qual escolher?
Compare as vantagens, desvantagens, estrutura de taxas (administração e performance), come-cotas e autonomia entre fundos e aplicações diretas.