Fundos de investimento vs. investimento direto: qual escolher?
Compare as vantagens, desvantagens, estrutura de taxas (administração e performance), come-cotas e autonomia entre fundos e aplicações diretas.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, renda fixa e alocação de ativos independente.
Aviso de Conteúdo Estritamente Educacional
Este artigo tem finalidade exclusivamente didática e explicativa. Não constitui recomendação de investimento, análise financeira, consultoria ou indução à tomada de decisão. Rentabilidades passadas não garantem rentabilidades futuras. Consulte sempre profissionais credenciados antes de qualquer alocação de recursos.
A decisão entre investir diretamente em ativos financeiros (como títulos públicos do Tesouro Direto, CDBs e ações individuais) ou aplicar por meio de um fundo de investimento envolve comparar custos operacionais, tributação, tempo disponível e autonomia na gestão patrimonial.
Enquanto o investimento direto proporciona máxima eficiência de custos e ausência de taxas de gestão, os fundos de investimento oferecem a conveniência da delegação profissional e diversificação instantânea.
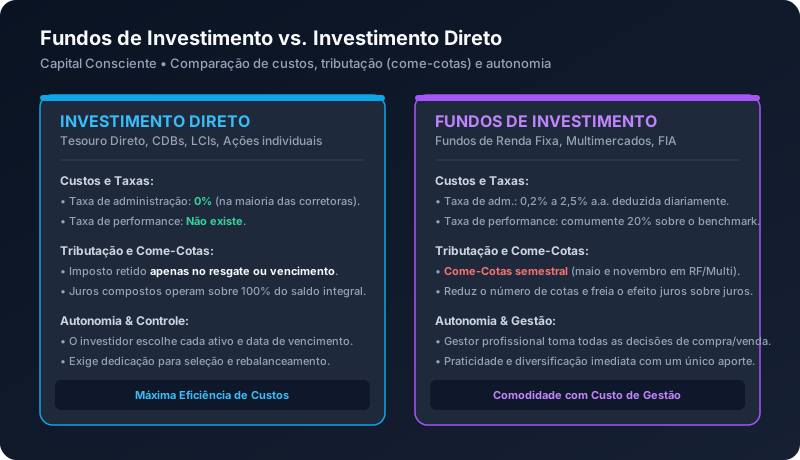
Quadro Comparativo Estrutural
| Critério de Avaliação | Investimento Direto | Fundos de Investimento |
|---|---|---|
| Taxa de Administração | Geralmente 0,0% (isenção de corretagem). | Varia de 0,2% a 2,5% ao ano, debitada diariamente da cota. |
| Taxa de Performance | Inexistente. | Comumente 20% sobre o que exceder o benchmark (em multimercados e ações). |
| Incidência do Come-Cotas | Não tem. Imposto é pago apenas no resgate ou vencimento. | Semestral (maio e novembro) para fundos de renda fixa e multimercados. |
| Proteção do FGC | Disponível para CDBs, LCIs e LCAs até R$ 250 mil. | Sem cobertura do FGC (apenas segregação patrimonial CVM). |
| Tomada de Decisão | 100% individual pelo próprio investidor. | 100% delegada à equipe de gestão profissional do fundo. |
| Liquidez de Resgate | Diária (D+0/D+1) em pós-fixados ou no vencimento do título. | Prazo contratual de cotização (D+0 até D+60 dias úteis). |
O Impacto do Come-Cotas no Longo Prazo
O mecanismo do come-cotas consiste na cobrança periódica antecipada de Imposto de Renda que incide semestralmente nos fundos de Renda Fixa e Multimercados:
- Alíquota semestral: 15% para fundos de longo prazo e 20% para fundos de curto prazo.
- Mecânica: O imposto não é pago via boleto, mas mediante a redução do número de cotas que o investidor possui no fundo.
Por que isso reduz a rentabilidade final?
No investimento direto (ex: um título do Tesouro IPCA+ mantido por 10 anos), todo o rendimento bruto permanece gerando juros sobre juros até o resgate final, quando a alíquota única de 15% é recolhida. No fundo de investimento, o imposto retirado semestralmente deixa de render no semestre seguinte, corroendo parte do potencial multiplicador dos juros compostos.
Estrutura de Custos dos Fundos: O que Observar
Antes de escolher um fundo, analise a lâmina de informações essenciais e o regulamento da CVM:
- Taxa de Administração: Percentual anual cobrado pela instituição para remunerar a gestão, administração, custódia e auditoria. Para fundos de renda fixa simples (títulos públicos e CDI), taxas superiores a 0,3% a.a. comprometem excessivamente o retorno líquido.
- Taxa de Performance: Cobrada apenas quando o retorno supera o indicador-alvo (benchmark). Deve obrigatoriamente respeitar a regra da linha d’água.
- Prazo de Cotização de Resgate: Diferença entre o dia em que você pede o resgate ($D_{pedido}$) e o dia em que o valor da cota é congelado para pagamento ($D_{cotizacao}$). Fundos sofisticados podem exigir prazos de 30 a 60 dias úteis para proteger a carteira de vendas forçadas de ativos ilíquidos.
Síntese: Quando Escolher Cada Modalidade?
Escolha o Investimento Direto quando:
- Desejar montar sua reserva de emergência no Tesouro Selic ou CDB de liquidez diária com custo zero.
- Quiser travar rentabilidade fixa ou proteção contra inflação no longo prazo sem pagar taxas de gestão nem sofrer come-cotas.
- Buscar maximizar cada centavo de rentabilidade líquida acumulada.
Escolha Fundos de Investimento quando:
- Não tiver tempo ou interesse em acompanhar o mercado e preferir confiar na tese de uma equipe de especialistas.
- Desejar acessar estratégias sofisticadas (crédito estruturado, fundos internacionais, ativos ilíquidos ou posições macroeconômicas complexas).
- Quiser investir em uma carteira altamente diversificada de dezenas de empresas com um único aporte reduzido.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
O come-cotas é o recolhimento semestral obrigatório de Imposto de Renda que ocorre no último dia útil dos meses de maio e novembro em fundos de renda fixa, cambiais e multimercados. O imposto é debitado em número de cotas do investidor, reduzindo o efeito dos juros compostos ao longo do tempo.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Conceito econômico que mede o benefício ou rendimento do qual se abre mão ao escolher uma alternativa de investimento ou consumo em detrimento de outra.
CDB (Certificado de Depósito Bancário)Título privado de renda fixa emitido por instituições bancárias para captar recursos de investidores, remunerado por taxas pós-fixadas, prefixadas ou atreladas à inflação e protegido pelo FGC.
CDI (Certificado de Depósito Interbancário)Taxa de juros média praticada nos empréstimos de curtíssimo prazo entre instituições bancárias, servindo como o principal indexador de rentabilidade da renda fixa brasileira.
Tesouro Selic (LFT)Título público federal pós-fixado emitido pelo Tesouro Nacional cuja rentabilidade diária acompanha a variação da Taxa Selic acrescida de um pequeno ágio ou deságio de mercado.
Tabela Regressiva de Renda FixaRegime tributário que estabelece alíquotas decrescentes de Imposto de Renda (de 22,5% até 15,0%) proporcionais ao tempo em que o capital permanece investido.
Guias e Leituras Recomendadas
CDB ou Tesouro Direto: entenda as diferenças reais de risco, rentabilidade e liquidez
Compare CDB e Tesouro Direto de forma neutra e didática: conheça as garantias do FGC versus risco soberano, formas de remuneração e prazos de liquidez.
Renda fixa explicada: o que é, tipos e como funciona
Compreenda a mecânica da renda fixa no Brasil, as diferenças entre pós-fixados, prefixados e híbridos (IPCA+), e como avaliar risco e liquidez.