Tributação de investimentos no Brasil: regras e como declarar
Guia completo sobre as alíquotas de IR em renda fixa, ações, fundos imobiliários e fundos de investimento, e o passo a passo para preencher a declaração anual.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, renda fixa e alocação de ativos independente.
A tributação sobre investimentos no Brasil varia substancialmente conforme a natureza jurídica do ativo, o prazo de aplicação e a modalidade da operação executada. Compreender as regras tributárias é crucial não apenas para manter a conformidade fiscal perante a Receita Federal, mas também para mensurar o retorno líquido real das estratégias financeiras.
Neste guia didático, você encontrará as regras de alíquotas de cada classe de ativo e as instruções exatas de preenchimento da Declaração de Ajuste Anual.
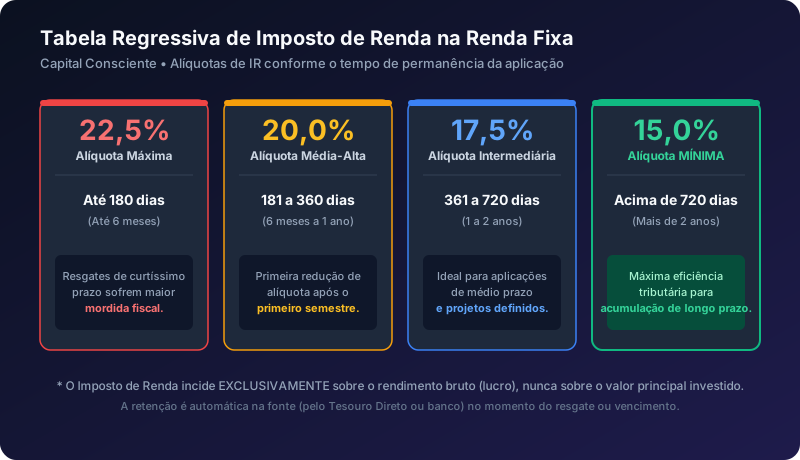
Quadro Geral de Alíquotas por Tipo de Investimento
| Classe de Investimento | Alíquota de IR | Responsável pela Retenção | Ficha no Programa do IRPF |
|---|---|---|---|
| Tesouro Direto e CDB | 22,5% a 15% (Tabela Regressiva) | Retido na Fonte pelo Banco/Corretora | Rendimentos Sujeitos à Tributação Exclusiva |
| LCI, LCA, CRI, CRA e Debêntures Incentivadas | 0% (Isento) | Isento de IR para Pessoa Física | Rendimentos Isentos e Não Tributáveis |
| Caderneta de Poupança | 0% (Isento) | Isento de IR para Pessoa Física | Rendimentos Isentos e Não Tributáveis |
| Fundos de Renda Fixa e Multimercados | 22,5% a 15% (+ Come-cotas semestral) | Retido na Fonte pelo Administrador | Rendimentos Sujeitos à Tributação Exclusiva |
| Ações (Swing Trade - Comum) | 15% sobre o lucro (Isento se vendas $\le$ R$ 20k/mês) | Próprio investidor via DARF | Renda Variável - Operações Comuns / Day Trade |
| Ações (Day Trade) | 20% sobre o lucro (Sem faixa de isenção) | Próprio investidor via DARF | Renda Variável - Operações Comuns / Day Trade |
| Fundos Imobiliários (FIIs) - Ganhos de Capital | 20% sobre o lucro (Sem isenção) | Próprio investidor via DARF | Renda Variável - Operações FII / Fiagro |
| Fundos Imobiliários (FIIs) - Proventos Mensais | 0% (Isento) | Isento de IR para Pessoa Física | Rendimentos Isentos e Não Tributáveis |
Passo a Passo para Declarar Investimentos no IRPF
Ao declarar seus investimentos, todo o processo se baseia estritamente no Informe de Rendimentos Financeiros disponibilizado pela sua corretora ou banco até o final de fevereiro.
1. Ficha de “Bens e Direitos” (Declaração de Saldos e Posse)
Esta ficha registra o valor de aquisição (custo histórico) de cada investimento em 31/12 do ano anterior e 31/12 do ano corrente:
- Grupo 04 - Aplicações e Investimentos:
- Código 01: Depósito em poupança.
- Código 02: Títulos públicos federais (Tesouro Selic, IPCA+, Prefixado).
- Código 03: Títulos privados (CDB, RDB, LCI, LCA, CRI, CRA, debêntures).
- Grupo 03 - Participações Societárias:
- Código 01: Ações (informar código de negociação, quantidade de ações e preço médio ponderado de aquisição).
- Grupo 07 - Fundos:
- Código 01 a 03: Fundos de Renda Fixa, Ações e Multimercados.
- Código 03: Fundos Imobiliários (FIIs).
Atenção: Em ações e FIIs, lance sempre o custo médio de compra com taxas de corretagem e emolumentos incluídos, e nunca a cotação de mercado em 31 de dezembro.
2. Ficha de “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”
Utilizada para informar rendimentos cujo imposto já foi retido na fonte e não pode ser compensado nem restituído:
- Código 06: Rendimentos de aplicações de renda fixa tributadas (Tesouro Direto, CDBs, Fundos de Investimento). Copie exatamente os valores líquidos listados no informe bancário oficial.
3. Ficha de “Rendimentos Isentos e Não Tributáveis”
Utilizada para comprovar a evolução patrimonial por meio de ativos protegidos por isenção legal:
- Código 12: Rendimentos de cadernetas de poupança, LCIs, LCAs, CRIs, CRAs e debêntures incentivadas.
- Código 20: Rendimentos de dividendos de ações e proventos mensais de fundos imobiliários.
- Código 20: Lucro obtido em vendas de ações de até R$ 20.000,00 no mês.
4. Ficha de “Renda Variável” (Ganhos Líquidos e Prejuízos)
Para quem opera em bolsa de valores:
- Preencha mês a mês os lucros e prejuízos obtidos em Operações Comuns e Day Trade.
- Prejuízos apurados em meses anteriores podem ser abatidos de lucros de meses futuros na mesma modalidade operacional, reduzindo o cálculo da base de incidência do DARF.
- Informe na coluna correspondente o Imposto Retido na Fonte (o chamado “dedo-duro” de 0,005% em swing trade ou 1% em day trade) para abater do imposto devido.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Para operações comuns (swing trade), se o valor total das vendas de ações realizadas em um mesmo mês for de até R$ 20.000,00, qualquer lucro obtido é 100% isento de Imposto de Renda. Se as vendas ultrapassarem R$ 20.000,00 no mês, todo o lucro auferido naquele mês é tributado à alíquota de 15%.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Prestação de contas obrigatória enviada anualmente pelo contribuinte pessoa física à Receita Federal para apurar o saldo definitivo de imposto devido ou a restituir.
Informe de RendimentosDocumento fiscal padronizado fornecido por fontes pagadoras e instituições financeiras detalhando todos os valores pagos, rendimentos auferidos e tributos retidos no ano-base.
Isenção de Imposto de RendaDispensa legal do pagamento do IRPF concedida a determinadas categorias de rendimentos, produtos financeiros ou condições específicas de saúde do contribuinte.
IRPF (Imposto sobre a Renda da Pessoa Física)Tributo federal incidente sobre a renda, salários e proventos auferidos por pessoas físicas domiciliadas no Brasil, regido pelos princípios da generalidade e progressividade.
Tabela Progressiva do Imposto de RendaEscala gradual de alíquotas tributárias (0% a 27,5%) aplicada sobre os rendimentos do trabalho e aluguéis, contendo faixas de isenção e parcelas a deduzir.
Tabela Regressiva de Renda FixaRegime tributário que estabelece alíquotas decrescentes de Imposto de Renda (de 22,5% até 15,0%) proporcionais ao tempo em que o capital permanece investido.