Guia completo de Imposto de Renda para iniciantes
Entenda as regras de obrigatoriedade, funcionamento da tabela progressiva, deduções permitidas e como declarar seu IRPF sem cair na malha fina.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, renda fixa e alocação de ativos independente.
O Imposto sobre a Renda da Pessoa Física (IRPF) é um tributo federal que incide sobre a renda e os proventos de qualquer natureza obtidos por residentes no Brasil. Anualmente, os contribuintes que atendem aos critérios fixados pela Receita Federal do Brasil (RFB) devem prestar contas de suas movimentações financeiras por meio da Declaração de Ajuste Anual.
Compreender as regras do imposto de renda desmistifica o processo declaratório, assegura o cumprimento tempestivo das obrigações legais e evita custos com multas e retenções em malha fiscal.
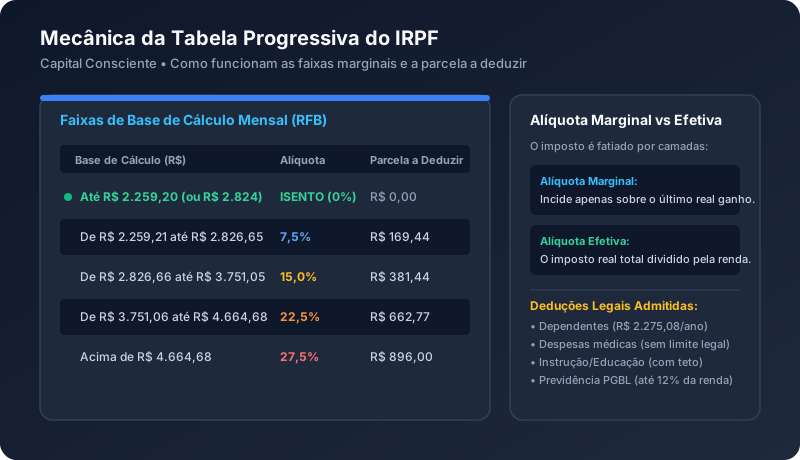
Como Funciona a Tabela Progressiva Mensal
A tributação dos salários, aluguéis recebidos, honorários e aposentadorias segue o princípio da capacidade contributiva: quem aufere rendas maiores contribui com alíquotas marginais mais elevadas.
O cálculo do imposto devido não aplica a alíquota cheia sobre a totalidade da renda, mas divide os ganhos por faixas sucessivas, aplicando a respectiva parcela a deduzir:
$$\text{Imposto Devido} = (\text{Base de Cálculo} \times \text{Alíquota da Faixa}) - \text{Parcela a Deduzir}$$
Faixas da Tabela Progressiva
| Base de Cálculo Mensal (R$) | Alíquota | Parcela a Deduzir do IR (R$) |
|---|---|---|
| Até R$ 2.259,20 (com desconto simplificado até 2 salários mínimos) | 0% (Isento) | R$ 0,00 |
| De R$ 2.259,21 até R$ 2.826,65 | 7,5% | R$ 169,44 |
| De R$ 2.826,66 até R$ 3.751,05 | 15,0% | R$ 381,44 |
| De R$ 3.751,06 até R$ 4.664,68 | 22,5% | R$ 662,77 |
| Acima de R$ 4.664,68 | 27,5% | R$ 896,00 |
Deduções Legais Permitidas: Como Reduzir o Imposto Legalmente
Ao optar pelo modelo de Deduções Legais (Declaração Completa), o contribuinte pode abater despesas expressamente autorizadas pela legislação:
- Dependentes: Dedução anual fixa por dependente declarado (cônjuge, filhos até 21 anos ou 24 se universitários).
- Despesas Médicas: Consultas médicas, exames laboratoriais, internações, fisioterapia, psicologia e planos de saúde do titular e dependentes não possuem teto legal de limite, desde que comprovadas por recibos fiscais com CRM/CRO e CPF/CNPJ.
- Despesas com Instrução / Educação: Mensalidades de creche, ensino fundamental, médio, técnico e superior (graduação e pós-graduação), sujeitas ao limite teto anual por pessoa.
- Previdência Complementar do Tipo PGBL: Permite abater até 12% da renda bruta tributável anual.
- Pensão Alimentícia Judicial: Dedutível em 100% do valor fixado por sentença judicial ou escritura pública.
Os Documentos Indispensáveis para a Declaração
Para preencher a declaração sem erros, reúna antecipadamente os seguintes comprovantes até o fim de fevereiro:
                  ┌─────────────────────────────────────────┐
                  │    DOCUMENTAÇÃO BÁSICA PARA O IRPF      │
                  └────────────────────┬────────────────────┘
         ┌─────────────────────────────┼─────────────────────────────┐
         ▼                             ▼                             ▼
┌──────────────────┐          ┌──────────────────┐          ┌──────────────────┐
│ INFORME DE SALÁRIO│          │ INFORME DE BANCOS│          │ COMPROVANTES DE  │
│ Fornecido pelo   │          │ Saldos em conta, │          │ DESPESAS         │
│ setor de RH do   │          │ aplicações e     │          │ Notas de saúde,  │
│ seu empregador.  │          │ rendimentos RF.  │          │ escolas, recibos.│
└──────────────────┘ └──────────────────┘ └──────────────────┘- Informe de Rendimentos do Empregador: Demonstrando rendimentos tributáveis, INSS retido e IRRF.
- Informes Financeiros de Bancos e Corretoras: Com saldos em 31/12 de contas e investimentos, rendimentos isentos e tributados exclusivamente na fonte.
- Comprovantes de Compra e Venda de Bens: Escrituras e contratos de veículos e imóveis quitados ou financiados no ano-calendário.
- Recibos Médicos e Escolares: Com indicação clara de prestador, recebedor e serviço executado.
Erros Comuns que Levam à Malha Fina
- Omitir Renda de Dependentes: Declarar um dependente que realizou estágio remunerado ou recebeu benefício sem lançar a renda correspondente.
- Divergência de Informes de Rendimento: Digitar centavos incorretos em relação aos informes oficiais emitidos pelas fontes pagadoras.
- Informar Despesas Médicas Não Dedutíveis: Tentar abater despesas com medicamentos de farmácia, óculos, nutricionistas (sem prescrição específica) ou vacinas.
- Não Declarar Contas Conjuntas Corretamente: Duplicar bens e contas com cônjuges sem rateio formal.
Passo a Passo para Enviar sua Declaração
- Acesse o Portal Gov.br ou Baixe o Programa: Utilize o serviço online “Meu Imposto de Renda” ou o Programa Gerador da Declaração (PGD IRPF) no computador.
- Utilize a Declaração Pré-Preenchida: A Receita Federal importa dados de fontes pagadoras, bancos e médicos diretamente para sua declaração via Gov.br nível Ouro/Prata.
- Confira e Valide Todos os Campos: Verifique cada lançamento importado contra seus informes físicos e digitais.
- Compare o Modelo de Tributação: O próprio sistema indica na tela qual opção (Desconto Simplificado ou Deduções Legais) resulta em menor imposto a pagar ou maior valor a restituir.
- Transmita e Guarde o Recibo: Envie antes do prazo fatal e arquive o recibo e todos os comprovantes por no mínimo 5 anos.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
A obrigatoriedade atinge quem recebeu rendimentos tributáveis acima do teto estipulado pela Receita Federal (reajustado para a faixa de isenção), obteve rendimentos isentos e não tributáveis acima de R$ 200 mil, realizou vendas em bolsas de valores acima do limite anual ou possuiu patrimônio total superior ao teto legal em 31 de dezembro.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Prestação de contas obrigatória enviada anualmente pelo contribuinte pessoa física à Receita Federal para apurar o saldo definitivo de imposto devido ou a restituir.
Informe de RendimentosDocumento fiscal padronizado fornecido por fontes pagadoras e instituições financeiras detalhando todos os valores pagos, rendimentos auferidos e tributos retidos no ano-base.
Isenção de Imposto de RendaDispensa legal do pagamento do IRPF concedida a determinadas categorias de rendimentos, produtos financeiros ou condições específicas de saúde do contribuinte.
IRPF (Imposto sobre a Renda da Pessoa Física)Tributo federal incidente sobre a renda, salários e proventos auferidos por pessoas físicas domiciliadas no Brasil, regido pelos princípios da generalidade e progressividade.
Tabela Progressiva do Imposto de RendaEscala gradual de alíquotas tributárias (0% a 27,5%) aplicada sobre os rendimentos do trabalho e aluguéis, contendo faixas de isenção e parcelas a deduzir.
Tabela Regressiva de Renda FixaRegime tributário que estabelece alíquotas decrescentes de Imposto de Renda (de 22,5% até 15,0%) proporcionais ao tempo em que o capital permanece investido.