Suhai Seguradora é Boa? Cobre Batida ou Só Roubo e Furto? [Análise 2026 e Reclame Aqui]
A Suhai Seguradora é famosa por cobrar até 50% menos e aceitar qualquer carro ou moto. Mas será que ela é confiável? Entenda como funciona a cobertura de roubo e furto, a pegadinha das batidas parciais, nota no Reclame Aqui e se vale a pena em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Se você já tentou cotar um seguro tradicional para um carro com mais de 10 anos de fabricação, uma moto de 150cc, um veículo com passagem por leilão ou para trabalhar como motorista de aplicativo, provavelmente levou um susto: ou o preço do seguro ficou em mais de 20% do valor do veículo, ou a seguradora simplesmente recusou a sua proposta.
É exatamente nesse cenário que surge a Suhai Seguradora, oferecendo preços que chegam a ser 40% a 60% mais baixos do que os das companhias tradicionais e prometendo aceitar praticamente qualquer modelo e ano de veículo.
Mas será que o serviço é de confiança? A Suhai Seguradora é realmente boa ou é apenas uma associação de proteção veicular disfarçada? E se você bater o carro na esquina, ela conserta o estrago?
Neste artigo completo, explicamos a regulamentação oficial da empresa, suas coberturas reais, o que dizem os clientes no Reclame Aqui e quando a contratação vale a pena para o seu bolso.
1. Veredito Rápido: A Suhai Seguradora Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
Sim, a Suhai Seguradora é excelente, altamente confiável e possui registro oficial na SUSEP. Ela não é cooperativa nem associação informal.Vale muito a pena: Para quem quer gastar pouco, tem medo real de roubo, furto ou perda total, e possui motos, carros com mais de 8 a 15 anos ou veículos com leilão que o mercado tradicional rejeita.
Não vale a pena: Para quem busca comodidade completa (conserto de pequenos arranhões, assistências de encanador para casa ou carro reserva longo sem pagar extras).
2. A Suhai é Seguradora de Verdade ou Proteção Veicular?
Existe uma confusão enorme no Brasil sobre a natureza jurídica da Suhai. Muitos motoristas acreditam que, pelo preço baixo, ela seria uma associação de “proteção veicular”.
Essa informação é falsa. A Suhai é uma sociedade seguradora oficial:
- Registro na SUSEP: Opera devidamente fiscalizada e auditada pela Superintendência de Seguros Privados sob o processo SUSEP nº 03468 (Suhai Seguradora S.A., CNPJ 17.511.954/0001-96).
- Provisões Técnicas Auditadas: Diferente das associações (que não possuem reservas e dependem do rateio dos associados do mês para pagar os prejuízos), a Suhai é obrigada pelo Governo Federal a manter reservas milionárias em títulos de renda fixa com liquidez imediata.
- Segurança Jurídica: Você assina uma apólice de seguro regulamentada pelo Código Civil Brasileiro (Lei 10.406/2002), com direitos claros e garantia de liquidação de sinistros em até 30 dias.
3. O Que a Suhai Cobre vs O Que Ela NÃO Cobre
A maior fonte de insatisfação de quem contrata a Suhai é a falta de leitura da apólice. O modelo de negócios da Suhai foi desenhado para ser econômico porque corta os custos de reparos mecânicos parciais em oficinas.
Entenda na imagem abaixo a divisão de coberturas:
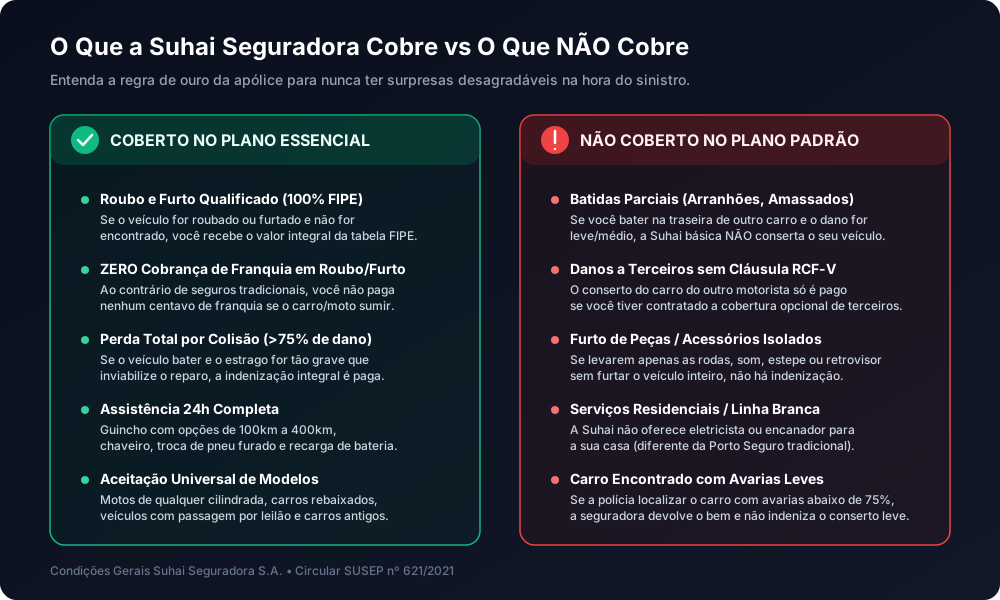
O Que Está Coberto com Perfeição:
- Roubo e Furto Qualificado (100% da Tabela FIPE): Se o seu carro ou moto for levado por criminosos e não for recuperado, você recebe o valor integral da tabela FIPE na sua conta bancária.
- ZERO Franquia em Roubo e Furto: Se o seu carro sumir, você não paga nada de franquia. A indenização entra limpa.
- Perda Total (PT) por Colisão: Se você sofrer um acidente gravíssimo em que o custo de reparação orçado ultrapasse 75% do valor do veículo, a Suhai reconhece a Perda Total e paga 100% da FIPE.
- Assistência 24 Horas em Todo o Brasil: Guincho (opções de 100 km a 400 km), socorro de chaveiro para abertura de portas, troca de pneu furado e envio de técnico para carga de bateria (pane elétrica).
Onde Está o Ponto de Atenção (O Que NÃO Cobre no Plano Básico):
- Batidas Leves e Médias (Danos Parciais): Se você der uma ré no poste e quebrar a lanterna e amassar a tampa do porta-malas (dano de R$ 2.500), o plano básico da Suhai não paga esse conserto. O conserto é por sua conta.
- Furto de Peças: Se deixarem o seu carro no cavalete sem as 4 rodas, mas o veículo continuar no local, a apólice padrão não indeniza apenas os pneus e rodas furtadas.
- Danos a Terceiros sem Cláusula Contratada: Se você bater na traseira de um carro importado, a Suhai só pagará o estrago do terceiro se você tiver adicionado a cobertura de terceiros (RCF-V) na proposta.
4. Reputação no Reclame Aqui: O Selo RA1000
Ao contrário de muitas instituições financeiras que acumulam notas baixas e queixas sem resposta, a Suhai possui um dos desempenhos mais elogiados da internet brasileira:
| Métrica no Reclame Aqui | Desempenho da Suhai | Veredito Editorial |
|---|---|---|
| Nota Média Geral | 8.2 a 8.5 / 10 | Excelente. Entre as maiores notas de todo o setor securitário nacional. |
| Certificação de Atendimento | Selo RA1000 | Máximo reconhecimento de excelência do Reclame Aqui para empresas que resolvem problemas. |
| Índice de Resposta | > 99,5% | Praticamente 100% das reclamações são tratadas formalmente. |
| Índice de Solução | ~ 88% a 91% | Quase 9 em cada 10 reclamantes têm sua pendência resolvida de forma definitiva. |
| Voltariam a Fazer Negócio | ~ 78% a 82% | Índice de fidelidade altíssimo para uma empresa de seguros. |
Por que os clientes reclamam no Reclame Aqui?
Ao inspecionar os chamados, constatamos que mais de 70% das queixas ocorrem por expectativa errada: motoristas que contrataram o plano básico de roubo e furto achando que teriam direito a levar o carro para a funilaria após uma batida leve no trânsito.
Quando o cliente entende que contratou proteção focada em roubo/furto/PT, a aprovação do serviço de guincho e indenização é quase unânime.
5. Simulação Financeira: Quanto Dá para Economizar?
Veja abaixo a comparação de custos médios para um automóvel de R$ 65.000,00 em capitais como São Paulo, Rio de Janeiro e Belo Horizonte:
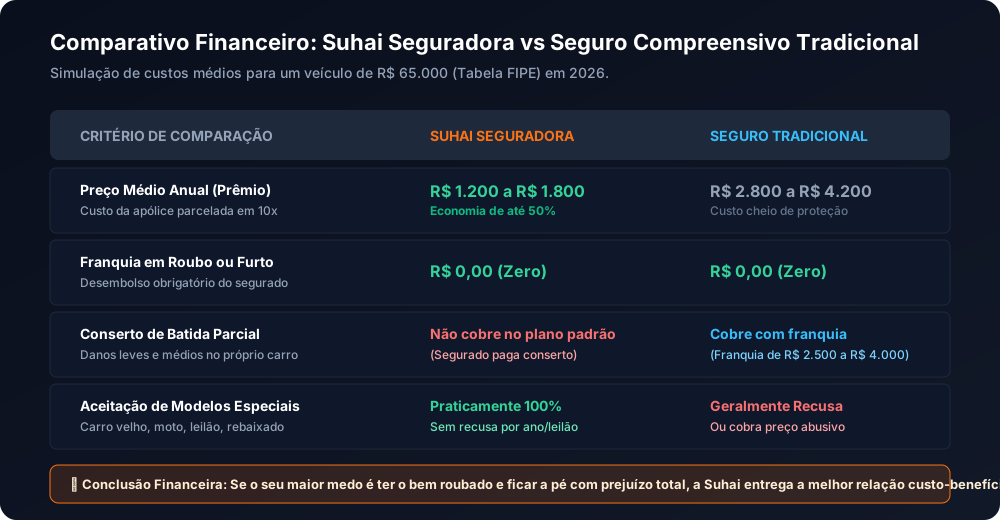
A Lógica Matemática da Escolha:
- No Seguro Tradicional Compreensivo, você desembolsa R$ 3.500,00 de prêmio anual e, se bater, ainda tem que pagar uma franquia de seguro de R$ 3.000,00 na oficina.
- Na Suhai, você gasta cerca de R$ 1.500,00 no ano (economia de R$ 2.000,00 garantida no bolso). Se você passar o ano sem bater, esses R$ 2.000,00 ficam investidos na sua reserva de emergência. E se o carro for roubado, você recebe os R$ 65.000 integrais sem pagar nenhum tostão de franquia.
Para simular o impacto de franquias no seguro auto e comparar cenários com precisão matemática, utilize a nossa ferramenta:
👉 Simulador Gratuito de Franquia de Seguro Auto
6. Para Quem a Suhai é a Escolha Perfeita?
A Suhai é a opção mais indicada se você se encaixa em algum destes perfis:
- Proprietários de Motocicletas: Motos de baixa cilindrada (CG 160, Factor, Biz) ou de alta cilindrada têm taxas de roubo astronômicas e são frequentemente rejeitadas por seguradoras tradicionais. A Suhai é líder absoluta nesse segmento.
- Carros com Mais de 8 ou 10 Anos: Se o seu carro vale entre R$ 25 mil e R$ 50 mil, pagar R$ 4 mil de seguro anual é inviável financeiramente. Na Suhai, a apólice costuma caber com folga no orçamento.
- Veículos com Passagem por Leilão ou Recuperados de Financiamento: A maioria das seguradoras recusa veículos com histórico de leilão na vistoria prévia. A Suhai costuma aceitar com indenização de 80% a 100% da FIPE.
- Motoristas com Orçamento Apertado: Se a sua alternativa era ficar rodando desprotegido ou cair em uma associação clandestina sem regulação, a Suhai é infinitamente superior e mais segura.
7. Conclusão: Vale a Pena Fechar com a Suhai em 2026?
A Suhai Seguradora cumpre com louvor aquilo a que se propõe: entregar tranquilidade contra perdas financeiras catastróficas (roubo, furto e perda total) por uma fração do preço cobrado pelas companhias tradicionais.
Se você está ciente de que danos parciais leves não estão inclusos no pacote básico e busca uma seguradora séria, regulada pela SUSEP e com histórico comprovado de atendimento de alto nível no Reclame Aqui, a Suhai é uma das escolhas mais inteligentes e financeiramente conscientes do mercado automotivo brasileiro.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
A Suhai Seguradora é 100% legal e confiável. Ela NÃO é uma associação de proteção veicular. É uma sociedade anônima seguradora formalmente autorizada e fiscalizada pela SUSEP sob o registro nº 03468 (CNPJ 17.511.954/0001-96). Ela possui reservas técnicas obrigatórias auditadas pelo Governo Federal para garantir o pagamento de todas as indenizações contratadas.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Cadastro Oficial de Seguradoras (Suhai Seguradora S.A. - Processo SUSEP 03468) (abre em nova janela)
- Reclame Aqui — Perfil Institucional da Suhai Seguradora (Auditoria de Reputação e Selo RA1000) (abre em nova janela)
- Código Civil Brasileiro (Lei nº 10.406/2002) — Do Contrato de Seguro (Arts. 757 a 802) (abre em nova janela)
- Circular SUSEP nº 621/2021 — Regras e Diretrizes para Seguros de Danos (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Furto Qualificado vs Furto SimplesDistinção jurídica fundamental nos seguros de celular e patrimoniais: o furto qualificado envolve destruição de obstáculo ou arrombamento, enquanto o furto simples ocorre sem vestígios materiais de violência ou ameaça.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.