Seguro Residencial Cobre O Quê? Danos Elétricos, Incêndio, Vendaval e Roubo
Descubra o que o seguro residencial cobre na prática: coberturas básicas obrigatórias, queima de eletrodomésticos por raio, vendavais, roubo, responsabilidade civil e assistências 24h para sua casa ou apartamento.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, renda fixa e alocação de ativos independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
O patrimônio imobiliário representa frequentemente a maior conquista financeira de uma família brasileira. No entanto, enquanto a imensa maioria dos proprietários de automóveis considera indispensável proteger seu veículo com um seguro, menos de 18% dos domicílios particulares no Brasil contam com uma apólice de seguro residencial.
Esse baixo índice decorre principalmente de dois mitos populares: a crença infundada de que o seguro para casas e apartamentos é caro e o desconhecimento sobre a amplitude das coberturas e assistências emergenciais oferecidas.
Neste guia técnico, você aprenderá exatamente o que o seguro residencial cobre, quais coberturas acessórias são indispensáveis para evitar prejuízos graves com eletrodomésticos e desastres climáticos, e como dimensionar o valor da sua apólice.
1. A Cobertura Básica Obrigatória (Incêndio, Raio e Explosão)
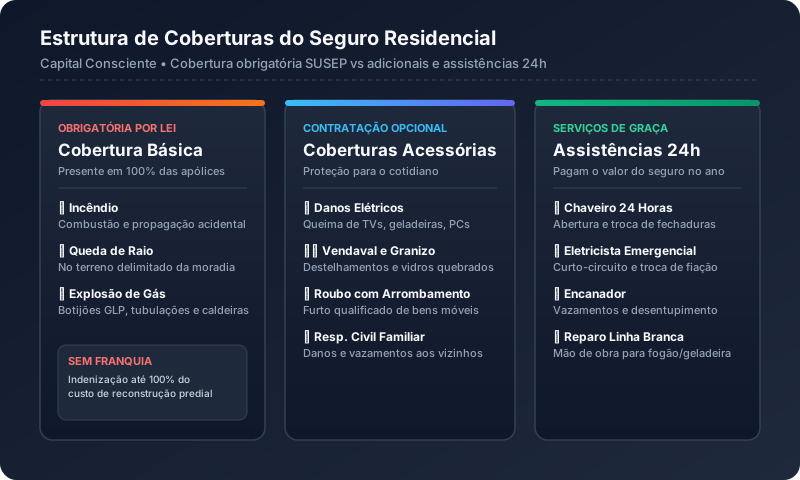
Por determinação regulatória da SUSEP (Superintendência de Seguros Privados), nenhum seguro residencial pode ser comercializado no Brasil sem a chamada Cobertura Básica. Ela abrange exclusivamente três eventos catastróficos fundamentais:
- Incêndio: Qualquer combustão acidental e descontrolada que se propague e cause destruição material à estrutura do imóvel ou aos bens contidos nele.
- Queda de Raio: Danos mecânicos ou térmicos causados por descarga atmosférica direta que atinja a área do terreno delimitada na apólice (como a rachadura de paredes, queda de lajes ou queima direta da fiação por impacto de raio no telhado).
- Explosão de Qualquer Natureza: Deslocamentos de ar e impactos provocados pela explosão de botijões de GLP (gás de cozinha), tubulações de gás encanado, aquecedores, compressores ou aparelhos pressurizados.
Atenção à regra de reconstrução: O valor da cobertura básica deve corresponder ao custo de reconstrução do imóvel, e não ao seu valor venal ou valor de mercado de compra e venda. O terreno não sofre combustão; portanto, não deve entrar na base de cálculo do capital segurado, o que barateia significativamente o custo da apólice.
2. Coberturas Acessórias Indispensáveis
A verdadeira proteção do cotidiano residencial está nas coberturas adicionais que o consumidor seleciona voluntariamente no momento da contratação:
A) Danos Elétricos (A Cobertura Mais Acionada no Brasil)
A instabilidade da rede de distribuição de energia elétrica em tempestades ou oscilações de voltagem é a causa primária de queima de placas eletrônicas e motores.
- O que indeniza: Conserto ou substituição por valor de novo de computadores, TVs, geladeiras, micro-ondas, freezers, inversores solares e motores de portão danificados por curto-circuito, sobretensão ou descargas elétricas induzidas.
- Exigência prática: Em caso de sinistro, a seguradora solicita laudo técnico de assistência especializada comprovando que a queima do componente decorreu de variação elétrica.
B) Vendaval, Ciclone, Tornado e Granizo
Eventos climáticos extremos tornaram-se recorrentes no território brasileiro, especialmente nas regiões Sul, Sudeste e Centro-Oeste.
- O que indeniza: Destelhamentos parciais ou totais causados por ventos fortes (com velocidade superior a 54 km/h comprovada por institutos meteorológicos como o INMET), quebra de janelas e vidraças por tempestades de granizo e danos consequentes causados pela água de chuva que penetra pelas aberturas decorrentes do vendaval.
C) Roubo e Furto Qualificado
Ampara a subtração de bens do interior do imóvel mediante violência física aos moradores ou destruição comprovada de obstáculos (como portas arrombadas, fechaduras estouradas ou grades serradas).
- Diferença crucial: Se criminosos entrarem pela janela aberta sem deixar marcas materiais de arrombamento (furto simples), não há cobertura, conforme cláusula de risco excluído padrão da SUSEP.
D) Responsabilidade Civil Familiar (Danos a Terceiros e Vizinhos)
Garante amparo financeiro e jurídico caso você, seus dependentes, funcionários ou animais de estimação causem prejuízos involuntários a terceiros:
- Rompimento de cano no seu apartamento que inunda e estraga o teto de gesso e os móveis do vizinho do andar de baixo.
- Mordida de cachorro da família em visitante ou pedestre em área pública.
- Vaso de plantas ou objeto que cai da sacada do apartamento e atinge um carro estacionado na calçada.
3. Assistência 24 Horas: O Uso Imediato do Seguro
Uma das vantagens financeiras mais subestimadas do seguro residencial é o pacote de assistências residenciais 24 horas. Para a maioria das famílias, a economia gerada com mão de obra de reparos de rotina no decorrer de um ano paga integralmente o custo da própria apólice:
- Eletricista: Reparo emergencial de tomadas em curto, disjuntores com defeito e troca de fiação sem energia.
- Encanador (Desentupimento e Vazamentos): Conserto de canos furados, caixas acopladas e torneiras com vazamento contínuo.
- Chaveiro 24h: Abertura emergencial de portas e troca de miolos de fechadura em caso de perda ou roubo de chaves.
- Vidraceiro: Fechamento provisório e troca de vidros quebrados em portas e janelas externas.
- Linha Branca: Mão de obra para conserto de geladeiras, máquinas de lavar roupa, fogões e micro-ondas.
4. Quanto Custa um Seguro Residencial?
Ao contrário do seguro automotivo (que custa entre 3% e 8% do valor do carro ao ano), o seguro compreensivo residencial apresenta taxas de risco extremamente favoráveis:
| Perfil do Imóvel | Cobertura de Reconstrução | Cobertura Danos Elétricos | Roubo / Furto | Custo Médio Anual |
|---|---|---|---|---|
| Apartamento Padrão (70m²) | R$ 350.000 | R$ 15.000 | R$ 20.000 | R$ 250 a R$ 420/ano |
| Casa em Condomínio Fechado | R$ 600.000 | R$ 30.000 | R$ 40.000 | R$ 480 a R$ 850/ano |
| Casa Térrea de Rua | R$ 450.000 | R$ 20.000 | R$ 35.000 | R$ 600 a R$ 1.100/ano |
O valor do prêmio do seguro pode ser parcelado em até 10 ou 12 vezes sem juros na maioria das seguradoras, resultando em parcelas inferiores a R$ 35,00 por mês para proteção de centenas de milhares de reais em patrimônio tangível.
5. Como Contratar sem Errar nas Letras Miúdas
- Não Segure o Valor de Mercado (Terreno): Declare apenas o custo estimado da construção (geralmente entre R$ 2.000 e R$ 4.500 por metro quadrado construído, dependendo do padrão de acabamento).
- Guarde Notas Fiscais de Eletrônicos Caros: Mantenha cópias digitais das notas fiscais de computadores, televisores e eletrodomésticos na nuvem para agilizar a liquidação de sinistros de danos elétricos ou roubo.
- Verifique a Franquia de Danos Elétricos: Ao contrário do incêndio (que não tem franquia), danos elétricos costumam ter franquia mínima contratual (frequentemente de R$ 200 a R$ 400).
- Verifique se o Imóvel Fica Desocupado: Imóveis que permanecem desabitados por mais de 30 ou 60 dias ininterruptos exigem comunicação expressa à seguradora sob pena de perda de cobertura contra roubo.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Toda apólice de seguro residencial no Brasil inclui obrigatoriamente a cobertura contra incêndio, queda de raio ocorrida dentro do terreno do imóvel segurado e explosão de qualquer natureza (como vazamento de gás de cozinha ou explosão de caldeiras/aparelhos).
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Circular nº 621/2021 (Regras do Seguro Compreensivo Residencial) (abre em nova janela)
- Código Civil Brasileiro (Lei nº 10.406/2002) — Responsabilidade Civil e Seguros de Coisas (Arts. 778 a 788) (abre em nova janela)
- Lei do Inquilinato (Lei nº 8.245/1991) — Artigo 22, Inciso VIII (Seguro Complementar contra Fogo) (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Seguro ResidencialModalidade de seguro patrimonial (compreensivo residencial) destinada a proteger imóveis residenciais próprios ou alugados contra incêndio, danos elétricos, desastres naturais, roubo e responsabilidade civil familiar.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.