Porto Seguro é Boa? Vale a Pena Pagar Mais Caro em 2026? [Análise Completa, Reclame Aqui e Sinistro]
A Porto Seguro é líder absoluta de mercado no Brasil, mas costuma custar mais caro. Descubra se a seguradora é realmente boa, como funciona a liquidação de sinistros, sua nota no Reclame Aqui, os benefícios residenciais e para quem vale a pena contratar em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Se você está pesquisando para contratar ou renovar a proteção do seu automóvel, certamente já se deparou com a cotação da Porto Seguro. Considerada a seguradora mais lembrada e respeitada do Brasil, ela carrega a fama de oferecer o melhor atendimento do mercado — mas também de figurar quase sempre entre as opções mais caras do orçamento.
Diante de orçamentos que chegam a ser R$ 800 a R$ 1.500 mais altos do que os de concorrentes diretos e insurtechs digitais, a dúvida é imediata: a Porto Seguro é realmente boa? Vale a pena pagar esse valor adicional em 2026 ou você está pagando apenas pelo marketing da marca?
Neste dossiê investigativo independente, analisamos a solidez legal da companhia na SUSEP, os números reais de atendimento no Reclame Aqui, as letras miúdas do contrato de sinistro e os cálculos para descobrir se o seu perfil compensa ou não o investimento.
1. Veredito Rápido: A Porto Seguro Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
Sim, a Porto Seguro é excelente e extremamente confiável. Do ponto de vista de solidez de pagamento, qualidade de guincho e rede de apoio, ela é a seguradora mais robusta do país.Vale a pena: Para quem busca tranquilidade máxima, utiliza os serviços gratuitos residenciais (que economizam centenas de reais por ano) e não quer passar aperto com carro quebrado no meio da rodovia.
Não vale a pena: Para quem roda pouco, busca estritamente a apólice mais barata do mercado ou tem um orçamento apertado (para esses perfis, a Azul Seguros ou a Suhai entregam muito mais custo-benefício).
2. A Seguradora é Confiável? Registro SUSEP e Solidez Financeira
O primeiro medo de qualquer motorista brasileiro na hora de contratar um seguro é: “Se o meu carro der perda total ou for roubado, a empresa vai ter dinheiro para me pagar ou vai falir?”.
Nesse aspecto, a Porto (fundada em 1945 e listada na B3 sob o ticker PSSA3) possui o mais alto grau de solidez do mercado financeiro brasileiro:
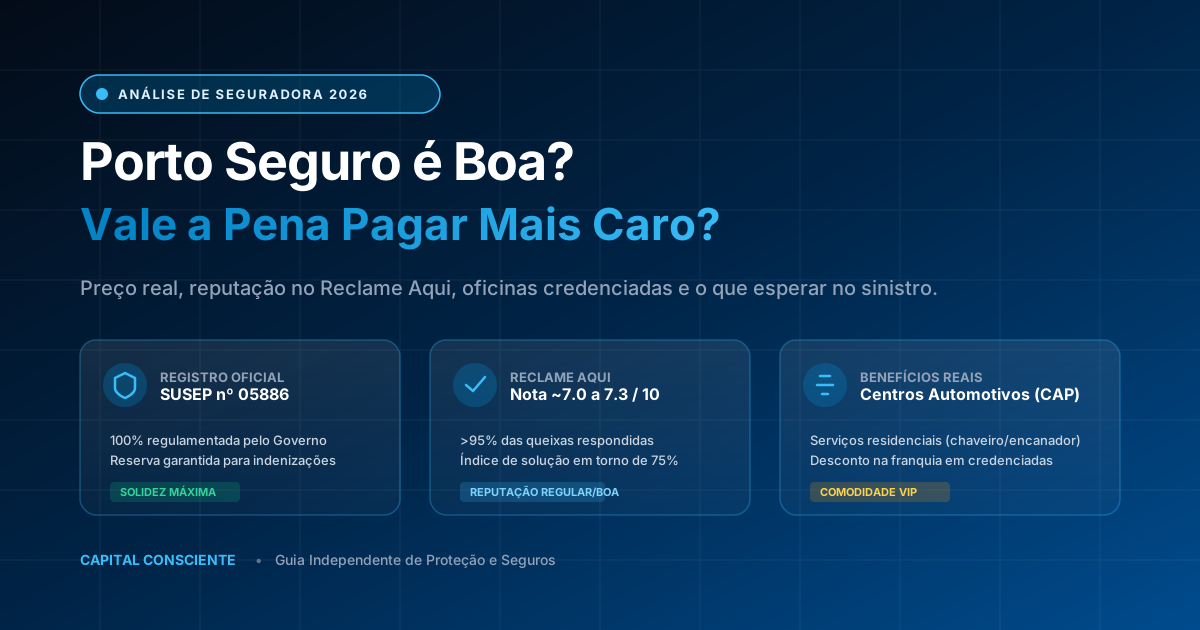
- Registro na SUSEP: Opera formalmente sob a autorização da Superintendência de Seguros Privados através da Porto Seguro Companhia de Seguros Gerais (Código SUSEP nº 05886, CNPJ 61.198.164/0001-60).
- Provisões Técnicas Garantidas: A Porto mantém bilhões de reais aplicados em títulos públicos e ativos de alta liquidez exigidos pelo Conselho Nacional de Seguros Privados (CNSP), garantindo que ela honre até mesmo sinistros catastróficos em larga escala (como enchentes regionais).
- Diferença contra Associações de Proteção Veicular: Ao contrário das associações de “proteção veicular” (que operam sem regulação da SUSEP, sem garantia de pagamento e fazem rateio de prejuízos), a Porto emite uma apólice de seguro com força de título executivo legal.
3. Reputação no Reclame Aqui e Índices de Atendimento
Para avaliar como a seguradora trata o cliente na hora em que o problema acontece, analisamos o histórico da Porto Seguro nas principais plataformas de defesa do consumidor:
| Métrica no Reclame Aqui | Desempenho Porto Seguro | Análise Crítica do Capital Consciente |
|---|---|---|
| Nota Média Geral | 7.0 a 7.3 / 10 | Classificação oscila entre Regular e Bom. Para uma empresa com milhões de apólices ativas, é um índice competitivo. |
| Reclamações Respondidas | > 98% | Praticamente todas as demandas abertas no canal recebem atenção do time de ouvidoria. |
| Índice de Solução | ~ 74% a 77% | Três em cada quatro clientes insatisfeitos têm sua demanda resolvida pela mediação da seguradora. |
| Voltariam a Fazer Negócio | ~ 62% a 66% | Mais da metade dos reclamantes afirma que manteria a apólice com a companhia. |
Quais são as principais queixas dos clientes?
Ao auditar as reclamações mais comuns contra a Porto Seguro, identificamos três pontos centrais de atrito:
- Atraso na entrega de peças por montadoras: Quando o veículo bate e necessita de peças originais (especialmente carros importados ou modelos recém-lançados), a espera pelo fornecimento das fábricas atrasa a entrega da oficina, gerando frustração com o prazo de devolução do carro.
- Divergências na renovação do contrato: O seguro pode encarecer no ano seguinte mesmo que você não tenha sofrido sinistro e tenha ganhado uma nova classe de bônus. Isso ocorre quando o índice de furtos no seu CEP de pernoite aumenta ou o valor da tabela FIPE do seu automóvel subiu expressivamente.
- Limite de dias do Carro Reserva: Clientes contratam o plano básico com 7 dias de carro reserva e, quando o reparo na funilaria leva 20 dias, precisam arcar com o aluguel do período excedente por conta própria.
4. Prós e Contras: O Que Justifica o Preço Mais Alto?
Abaixo, detalhamos a comparação visual dos benefícios de comodidade contra as restrições que você deve conhecer antes de assinar:
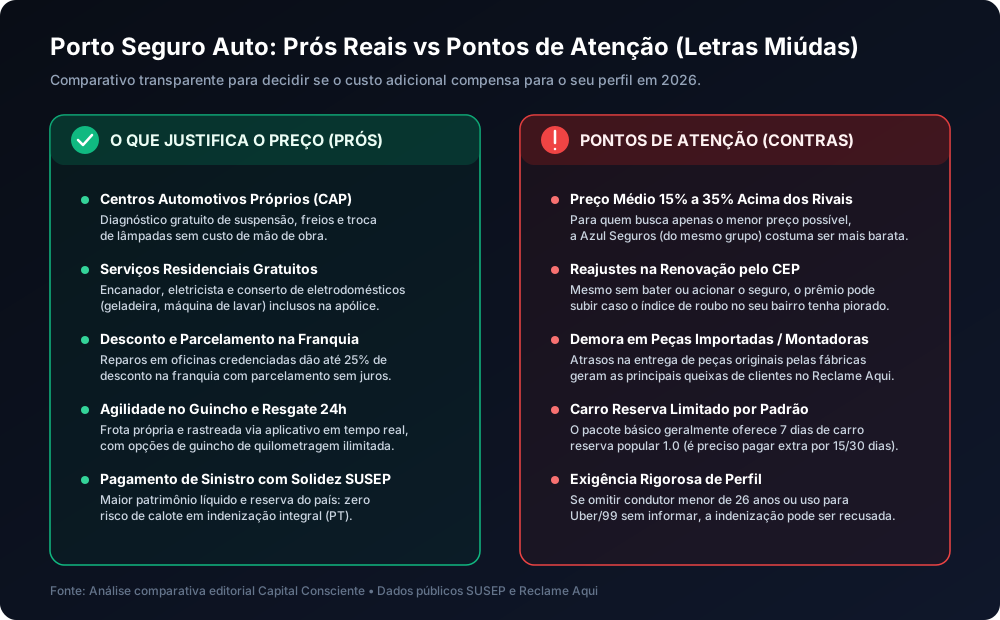
As Grandes Vantagens Exclusivas da Porto
A) Centros Automotivos Porto (CAP)
A seguradora mantém centenas de oficinas próprias espalhadas pelas capitais e principais cidades do país. Segurados da Porto têm direito a diagnósticos gratuitos periódicos de:
- Alinhamento, balanceamento e geometria da suspensão;
- Teste de bateria e alternador;
- Troca gratuita de lâmpadas externas queimadas (sem custo de mão de obra);
- Cristalização de para-brisas e regulagem de faróis.
B) Assistência Residencial Gratuita (O Segredo para Amortizar o Seguro)
Pouca gente sabe, mas ao contratar o seguro do carro na Porto, você ganha acesso a serviços para a sua casa:
- Encanador para vazamentos de esgoto e pia;
- Eletricista para troca de tomadas, disjuntores e fiação com curto;
- Chaveiro residencial 24 horas;
- Conserto de eletrodomésticos de linha branca (geladeiras, freezers, máquinas de lavar louça/roupa e fogões).
[!TIP] A Conta da Economia Real: Se durante o ano você chamar um eletricista particular (R$ 200) e um técnico de máquina de lavar (R$ 250), você economizou R$ 450,00 de mão de obra graças à apólice do automóvel. Esse valor muitas vezes cobre exatamente a diferença de preço entre a Porto e uma seguradora mais básica.
C) Desconto Significativo na Franquia
Ao levar o carro danificado para uma oficina credenciada da Porto ou Centro Automotivo, você tem direito a até 25% de desconto no valor da franquia, além de poder parcelar o saldo em até 10 vezes sem juros.
Se a sua franquia de seguro for de R$ 3.000,00, o conserto na rede parceira sai por R$ 2.250,00 — uma economia imediata de R$ 750,00 no bolso no pior momento financeiro.
5. Como Funciona o Sinistro na Porto Seguro (Prazos e Regras)
A prova de fogo de qualquer seguradora é o momento da colisão ou do furto. O fluxo de sinistro da Porto é um dos mais digitalizados do Brasil:
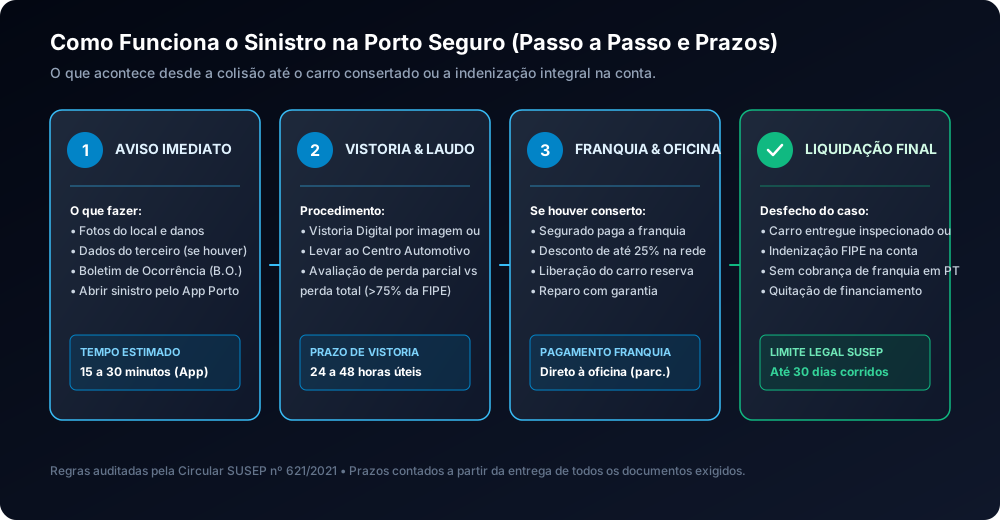
Passo a Passo do Acionamento:
- Aviso de Sinistro Digital: Pode ser feito 100% pelo aplicativo Porto Seguro ou pelo WhatsApp oficial. Você envia fotos das avarias, informa local, data e anexa o Boletim de Ocorrência (B.O.).
- Vistoria por Imagem (Fast Track): Em pequenas batidas, a seguradora aprova o orçamento em até 24 a 48 horas úteis através da análise pericial das fotos enviadas pela oficina credenciada.
- Pagamento da Franquia: Em casos de perda parcial (conserto do veículo), você paga a franquia diretamente à oficina após a conclusão dos trabalhos.
- Indenização Integral (Perda Total ou Roubo): Caso os danos ultrapassem 75% da Tabela FIPE ou o carro não seja recuperado pela polícia, a Porto quita 100% do valor contratado em conta-corrente. O prazo legal máximo estipulado pela Circular SUSEP nº 621/2021 é de até 30 dias corridos após a entrega dos documentos de transferência e certidões negativas.
Se você está na dúvida sobre qual modalidade de franquia escolher ao cotar sua apólice, utilize o nosso simulador gratuito para entender o impacto financeiro no seu bolso:
👉 Acesse aqui o nosso Simulador de Franquia de Seguro Auto
6. Porto Seguro vs Azul Seguros vs Suhai: Qual Escolher?
Para não ter dúvidas na hora de fechar a proposta, compare as três maiores alternativas do mercado:
| Critério de Escolha | Porto Seguro | Azul Seguros | Suhai Seguradora |
|---|---|---|---|
| Público-Alvo | Motoristas que valorizam comodidade e serviços extras | Motoristas que querem seguro completo sem penduricalhos | Carros antigos, motoristas de app ou veículos visados |
| Nível de Preço | Mais Alto (Premium) | Médio (15% a 30% mais barata) | Econômico (até 50% mais barata) |
| Cobertura Básica | Compreensiva (Colisão, Roubo, Incêndio e Danos a Terceiros) | Compreensiva (Colisão, Roubo, Incêndio e Danos a Terceiros) | Foco principal em Roubo, Furto e Perda Total |
| Assistência para Casa | Completa (encanador, eletricista, linha branca) | Básica ou opcional | Não possui |
| Oficinas Próprias | Centros Automotivos Porto (CAP) com peças originais | Rede de oficinas parceiras credenciadas | Rede de oficinas multimarca |
| Aceitação de Veículos | Exigente (rejeita carros com leilão ou muito antigos) | Moderada | Altíssima (aceita quase todo modelo e ano) |
7. Dicas de Ouro para Não Ter a Cobertura Recusada
Mesmo sendo segurado da maior companhia do país, o contrato de seguro exige boa-fé estrita (artigo 765 do Código Civil). Para não ter sua indenização negada em uma emergência:
- Jamais minta sobre o Condutor Principal: Se um jovem com menos de 26 anos (filho, cônjuge ou irmão) dirige o automóvel com regularidade (mais de 15% a 20% do tempo), ele deve constar na apólice. Omitir condutores jovens para baratear o prêmio do seguro é a causa número um de recusa legítima de sinistro em tribunais.
- Atualize o CEP de Pernoite: Se você mudou de endereço residencial ou passou a deixar o carro na rua em vez de garagem fechada, avise seu corretor para emitir um endosso na apólice.
- Não declare uso de passeio se você faz Uber ou 99: Seguradoras consultam bancos de dados de aplicativos de transporte em sinistros graves. Se identificarem corrida em andamento sem cláusula de uso comercial contratada, a apólice será cancelada.
8. Conclusão: Quem Deve Contratar a Porto Seguro em 2026?
A Porto Seguro continua sendo a seguradora número 1 em satisfação e índice de recomendação de corretores independentes no Brasil. A sua reputação histórica de pagar sinistros sem inventar desculpas descabidas é o seu maior ativo comercial.
Contrate a Porto Seguro se:
- Você quer dormir tranquilo sabendo que o guincho vai chegar rápido e não tem limite de quilometragem em rodovias interestaduais;
- Você tem residência própria ou alugada e pretende utilizar os serviços de eletricista, encanador e reparos domésticos da apólice;
- Você possui um carro seminovo ou de médio padrão e faz questão de peças genuínas e oficinas credenciadas de alto padrão.
Por outro lado, se você está com o orçamento financeiro no limite ou possui um carro popular com mais de 8 anos de fabricação, faça cotações com a Azul Seguros (que tem o mesmo padrão de solvência financeira da Porto, mas custa bem menos) ou com a Suhai para proteger seu patrimônio sem comprometer a sua reserva de emergência.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Sim, a Porto Seguro é uma das instituições financeiras mais sólidas da América Latina. Opera sob o registro oficial da SUSEP nº 05886 (Porto Seguro Companhia de Seguros Gerais, CNPJ 61.198.164/0001-60). A empresa possui reservas técnicas bilionárias auditadas pelo Banco Central e pela SUSEP, garantindo liquidez total para o pagamento de indenizações.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Consulta Pública de Seguradoras (Porto Seguro Cia de Seguros Gerais - Processo SUSEP 05886) (abre em nova janela)
- Código Civil Brasileiro (Lei nº 10.406/2002) — Do Contrato de Seguro (Arts. 757 a 802) (abre em nova janela)
- Reclame Aqui — Perfil Institucional da Porto Seguro (Auditoria de Atendimento e Índices de Solução) (abre em nova janela)
- Circular SUSEP nº 621/2021 — Regras e Diretrizes para Seguros de Danos e Liquidação de Sinistros (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.