Azul Seguros é Boa? É a Mesma Coisa que a Porto Seguro? [Análise 2026 e Reclame Aqui]
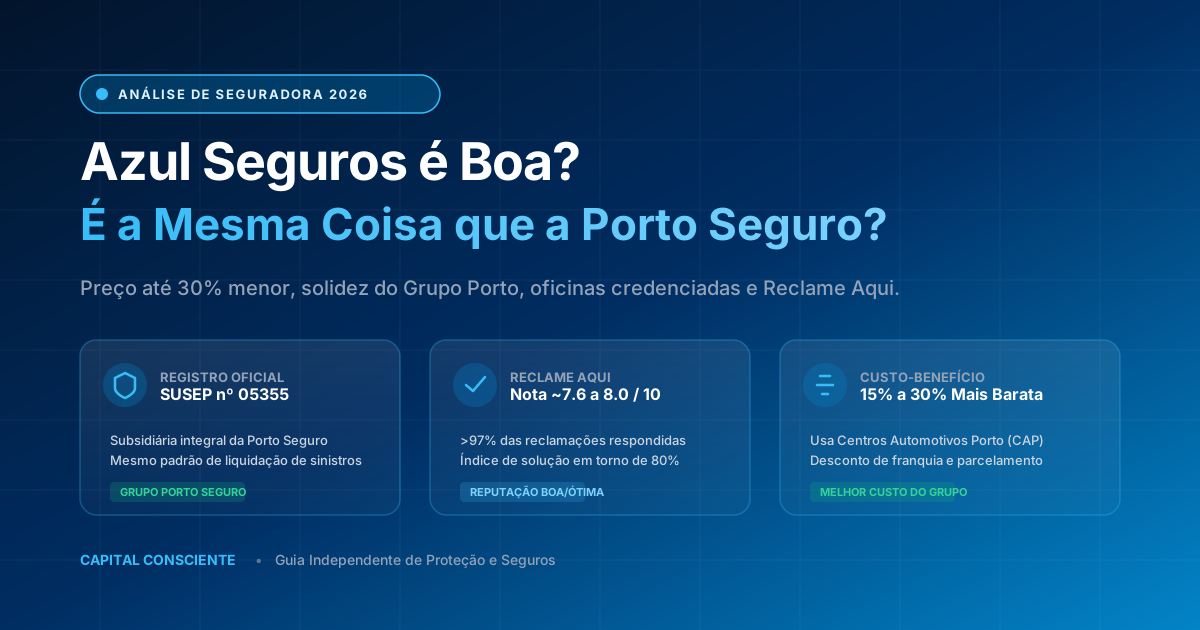
A Azul Seguros pertence ao Grupo Porto Seguro e custa até 30% menos. Descubra se ela é realmente confiável, quais serviços foram cortados para baratear o preço, nota no Reclame Aqui, como funciona o sinistro e se vale a pena contratar em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Ao pesquisar cotações de seguro automotivo no Brasil, é muito comum que o corretor apresente duas propostas de empresas do mesmo grupo: a Porto Seguro e a Azul Seguros. Ao bater o olho nos números, você percebe que a Azul Seguros chega a ser R$ 600 a R$ 1.500 mais barata do que a sua irmã mais famosa.
A reação imediata do consumidor é de desconfiança: “A Azul Seguros é realmente boa? É a mesma coisa que a Porto Seguro ou existe alguma pegadinha nas coberturas e na hora de pagar o sinistro?”
Neste guia comparativo detalhado, mostramos a relação societária real entre a Azul e o Grupo Porto, o que ela corta da apólice para conseguir preços tão competitivos, como ela se sai no Reclame Aqui e para quem a contratação vale a pena em 2026.
1. Veredito Rápido: A Azul Seguros Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
Sim, a Azul Seguros é uma das melhores seguradoras do Brasil em relação custo-benefício. Ela entrega a mesma segurança financeira e a mesma qualidade de oficinas da Porto Seguro, mas cobra entre 15% e 30% a menos.Vale a pena: Para quem deseja um seguro compreensivo completo (que cobre batidas, roubo, terceiros e guincho rápido) sem pagar pelo “luxo” de assistências residenciais que nunca vai usar.
Não vale a pena: Para quem faz questão absoluta de eletricista/encanador gratuito para a sua residência ou precisa de guincho com quilometragem ilimitada para viajar pelo país inteiro.
2. A Azul Seguros é da Porto Seguro? Entenda a Estrutura Legal
Muitas pessoas não sabem, mas a Azul Seguros faz parte integral do Grupo Porto Seguro:
- Histórico Societário: Em 2003, a Porto Seguro comprou as operações brasileiras da gigante francesa AXA Seguros e rebatizou a operação de Azul Companhia de Seguros Gerais (Código SUSEP nº 05355, CNPJ 33.448.150/0001-11).
- Mesmo Lastro Financeiro: A Azul Seguros conta com o respaldo patrimonial da Porto Seguro S.A. (empresa de capital aberto na B3 sob o ticker
PSSA3), garantindo reservas técnicas bilionárias auditadas pelo Banco Central e pela SUSEP. - Risco Zero de Inadimplência: Ao contratar a Azul, você não está contratando uma associação pirata ou cooperativa frágil. Você contrata uma apólice de seguro oficial com garantia total de recebimento da Tabela FIPE em caso de perda total ou roubo.
3. O Que É Igual vs O Que a Azul Corta da Apólice?
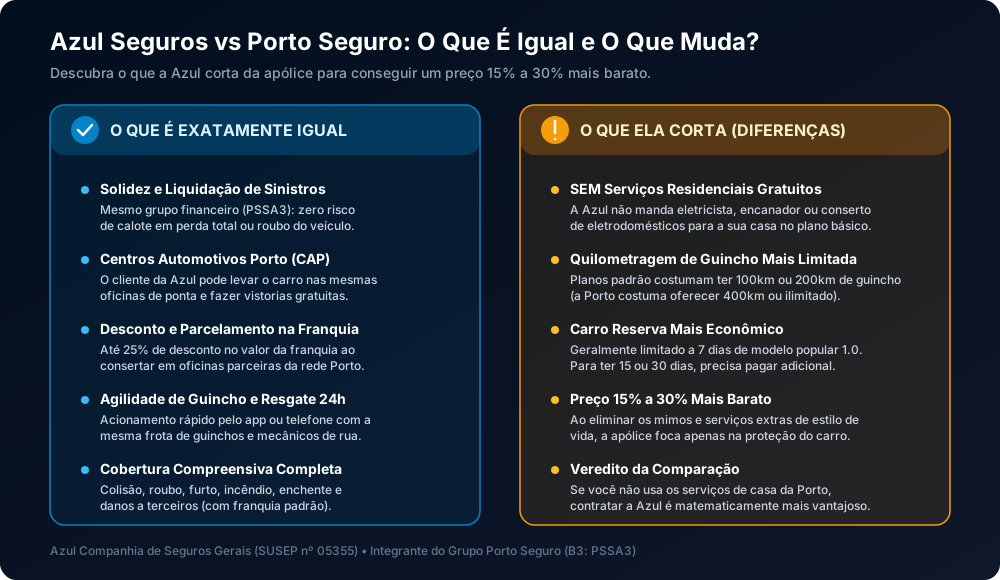
Para entender por que a Azul Seguros custa menos, é fundamental enxergar a estratégia do Grupo Porto: a Porto Seguro é o produto de luxo (“classe executiva”), enquanto a Azul Seguros é o produto funcional inteligente (“classe econômica com assento confortável”).
Compare na ilustração abaixo:
O Que É 100% Compartilhado com a Porto Seguro:
- Acesso aos Centros Automotivos Porto (CAP): O segurado da Azul pode usufruir da mesma rede de oficinas próprias da Porto Seguro espalhadas pelo país, com direito a check-ups gratuitos de suspensão, freios e troca de lâmpadas externas sem custo de mão de obra.
- Desconto de até 25% na Franquia: Ao levar o carro batido para conserto em uma oficina credenciada da rede Porto/Azul, você ganha até 25% de desconto no valor da sua franquia de seguro e pode parcelar em até 10x sem juros no cartão.
- Agilidade no Guincho e Resgate 24h: A central de despacho de guinchos e motos de auxílio emergencial é a mesma. O socorrista que chega para trocar o seu pneu ou dar carga na bateria na rua utiliza a mesma estrutura operacional da Porto.
- Proteção Contra Batidas Parciais: Diferente de opções ultra econômicas (como a Suhai básica), a Azul Seguros é um seguro compreensivo: se você amassar a lateral do carro, a seguradora paga todo o conserto que exceder a franquia.
O Que a Azul Corta para Custar Menos:
- Sem Serviços para a Casa: A Azul não inclui chaveiro residencial, encanador ou conserto de geladeira e máquina de lavar para a sua residência.
- Quilometragem de Guincho Menor no Plano Básico: O plano tradicional da Azul costuma vir com raio de 100 km ou 200 km de guincho (enquanto na Porto Seguro é comum encontrar apólices com 400 km ou km ilimitado).
- Carro Reserva Tradicional: Oferece pacotes padrão de 7 dias de carro popular 1.0 (para obter 15 ou 30 dias de carro reserva, é necessário pagar um valor opcional adicional na contratação).
4. Reputação no Reclame Aqui: Como a Azul se Sai na Prática?
No Reclame Aqui, a Azul Seguros costuma apresentar notas superiores até mesmo às da própria marca-mãe Porto Seguro:
| Métrica no Reclame Aqui | Azul Seguros | Porto Seguro | Análise Comparativa |
|---|---|---|---|
| Nota Média (Últimos 12 meses) | 7.6 a 8.0 / 10 | 7.0 a 7.3 / 10 | A Azul Seguros mantém avaliação classificada entre Bom e Ótimo. |
| Índice de Resposta | > 97% | > 98% | Ambas respondem praticamente a totalidade das queixas abertas. |
| Índice de Solução de Casos | ~ 80% a 83% | ~ 74% a 77% | A Azul resolve mais de 8 em cada 10 problemas reportados por segurados. |
| Clientes que Voltariam a Contratar | ~ 70% a 73% | ~ 62% a 66% | Maior taxa de fidelização e recompra espontânea. |
Por que a Azul tem nota tão alta?
Porque o cliente da Azul contrata sabendo exatamente o que comprou: um seguro para o carro que não inventa penduricalhos e funciona com maestria quando o veículo quebra ou bate. Não há frustração com promessas mirabolantes não cumpridas.
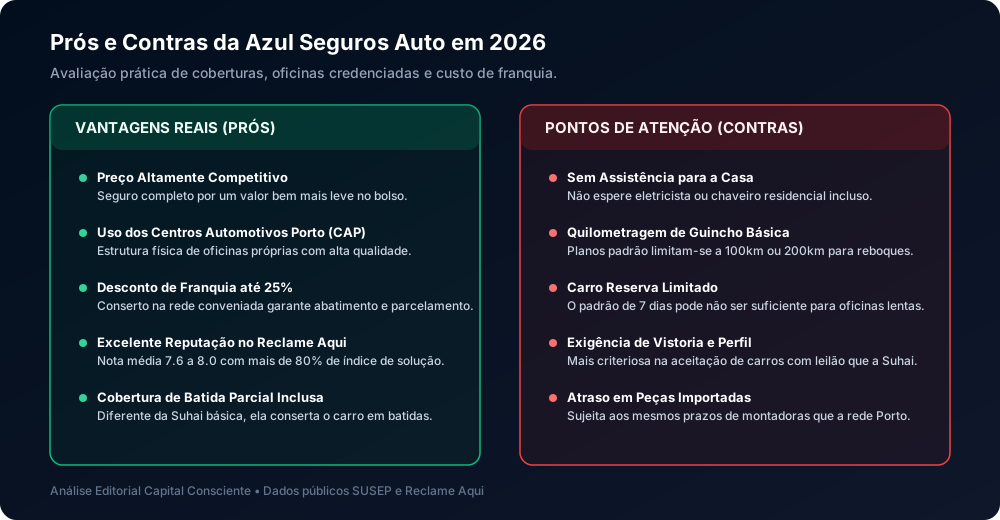
5. Prós e Contras da Azul Seguros
Antes de assinar a proposta com seu corretor, confira o resumo visual de pontos fortes e limitações da Azul:
Destaque Financeiro: A Escolha da Franquia
Ao cotar na Azul Seguros, preste muita atenção na diferença entre a Franquia Normal e a Franquia Reduzida:
- Se você possui uma boa reserva de emergência e é um motorista prudente, a Franquia Normal barateia bastante o prêmio do seguro anual.
- Se você não tem dinheiro sobrando para emergências e quer pagar menos na oficina em caso de batida, a Franquia Reduzida é a opção mais segura.
Para calcular e comparar exatamente qual opção compensa para o seu bolso, use a nossa ferramenta gratuita:
👉 Simulador Gratuito de Franquia de Seguro Auto
6. Azul Seguros vs Suhai vs Porto Seguro: O Veredito de Cada Perfil
Para não errar na sua decisão, aplique a seguinte regra prática:
| Perfil do Motorista | Qual Seguradora Escolher? | Por quê? |
|---|---|---|
| Quer gastar o mínimo possível e o carro é antigo/leilão | Suhai Seguradora | Custa até 50% menos, foca em roubo/furto/PT e tem franquia zero para roubo. |
| Quer seguro completo com o melhor custo-benefício | Azul Seguros | Cobre batidas, roubo, enchente e terceiros com a mesma solidez da Porto, custando bem menos. |
| Quer mordomia máxima, serviços para a casa e guincho sem limite | Porto Seguro | A experiência VIP mais completa do mercado brasileiro para quem não se importa em pagar mais. |
7. Conclusão: Vale a Pena Contratar a Azul Seguros em 2026?
A Azul Seguros é, com folga, uma das melhores recomendações para quem quer proteger o automóvel sem rasgar dinheiro.
Ao herdar toda a infraestrutura operacional dos Centros Automotivos Porto (CAP), a frota ágil de guinchos e a capacidade de liquidação financeira do Grupo Porto Seguro — sem repassar ao consumidor o custo de serviços residenciais supérfluos —, a Azul consolidou-se como o equilíbrio perfeito entre confiança institucional e economia real na apólice.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
A Azul Seguros pertence 100% ao Grupo Porto Seguro (Porto Seguro S.A. - B3: PSSA3). Elas compartilham a mesma diretoria, a mesma infraestrutura financeira de reservas técnicas e a mesma central operacional de guinchos e regulação de sinistros. No entanto, operam sob CNPJs e registros SUSEP distintos, sendo a Azul focada no segmento de custo-benefício e a Porto no segmento premium.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Cadastro de Seguradoras Autorizadas (Azul Cia de Seguros Gerais - Processo SUSEP 05355) (abre em nova janela)
- Reclame Aqui — Perfil Institucional da Azul Seguros (Auditoria de Reputação e Resolução de Sinistros) (abre em nova janela)
- Porto Seguro S.A. (B3: PSSA3) — Relações com Investidores e Estrutura Societária da Azul Seguros (abre em nova janela)
- Circular SUSEP nº 621/2021 — Regras e Diretrizes para Seguros de Danos e Liquidação de Sinistros (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.