Como montar uma reserva de emergência do zero
Passo a passo para calcular o tamanho ideal da sua reserva de emergência, onde guardar os recursos e como garantir liquidez diária e segurança.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, renda fixa e alocação de ativos independente.
Aviso de Conteúdo Estritamente Educacional
Este artigo tem finalidade exclusivamente didática e explicativa. Não constitui recomendação de investimento, análise financeira, consultoria ou indução à tomada de decisão. Rentabilidades passadas não garantem rentabilidades futuras. Consulte sempre profissionais credenciados antes de qualquer alocação de recursos.
A reserva de emergência é um montante financeiro mantido em aplicações de altíssima segurança e liquidez imediata, destinado exclusivamente a cobrir despesas imprevistas ou quedas súbitas de renda. Trata-se do alicerce fundamental de qualquer planejamento financeiro, protegendo o patrimônio contra endividamentos e permitindo estabilidade psicológica diante de imprevistos.
Neste guia didático, você aprenderá a dimensionar o volume exato necessário para a sua realidade, quais critérios técnicos utilizar na escolha dos ativos e onde posicionar seu capital sem correr riscos desnecessários.
O Que é a Reserva de Emergência?
Diferente de investimentos focados em multiplicação patrimonial ou aposentadoria, a reserva de emergência possui como objetivo exclusivo a preservação do capital e a disponibilidade imediata.
Ela funciona como um colchão amortecedor contra choques financeiros, tais como:
- Desligamento involuntário do trabalho ou redução abrupta no faturamento de serviços.
- Urgências médicas, odontológicas ou veterinárias não cobertas por planos.
- Manutenções residenciais urgentes (vazamentos, falhas elétricas).
- Consertos inesperados de veículos essenciais para o trabalho diário.
Ao dispor de uma quantia líquida separada, o indivíduo evita recorrer a linhas de crédito com taxas de juros elevadas (como o cheque especial ou o rotativo do cartão de crédito) e não precisa liquidar investimentos de longo prazo em momentos desfavoráveis de mercado.
Como Calcular o Tamanho da Sua Reserva
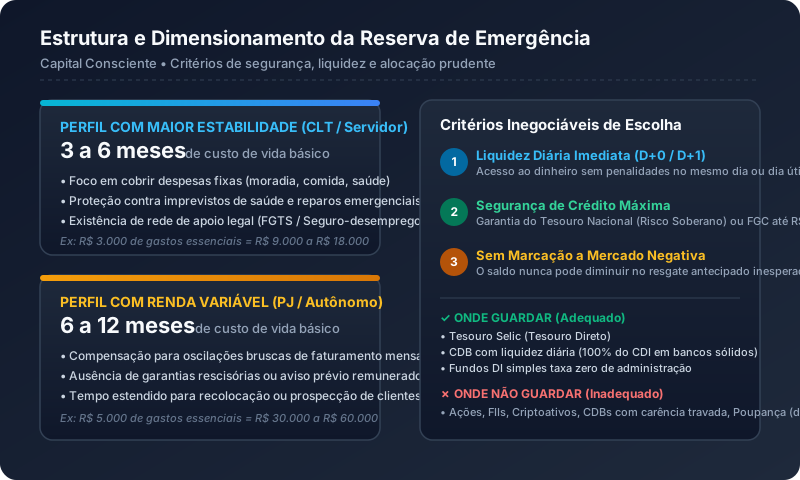
O cálculo correto da reserva de emergência não é baseado no seu salário bruto, mas sim no seu custo de vida essencial mensal (os gastos estritamente necessários para manter moradia, alimentação básica, saúde e contas essenciais).
$$\text{Tamanho da Reserva} = \text{Custo de Vida Essencial Mensal} \times \text{Número de Meses de Cobertura}$$
1. Levantamento dos Gastos Essenciais
Separe de sua planilha de orçamento doméstico apenas o que é imprescindível:
- Aluguel / Parcela de financiamento imobiliário e condomínio.
- Contas de consumo: energia, água, gás, internet essencial.
- Alimentação básica de supermercado.
- Medicamentos de uso contínuo e plano de saúde.
- Transporte para deslocamento básico.
2. Definição do Prazo de Cobertura Conforme Estabilidade Profissional
| Perfil Profissional | Tempo Recomendado | Racional Técnico |
|---|---|---|
| CLT / Carteira Assinada | 3 a 6 meses de gastos | Conta com a proteção do FGTS, aviso prévio indenizado e seguro-desemprego em caso de demissão. |
| Servidor Público Estável | 3 a 6 meses de gastos | Estabilidade funcional contra demissão arbitrária; foco principal em emergências de saúde e patrimoniais. |
| Autônomo / Profissional PJ | 6 a 12 meses de gastos | Renda mensal variável e ausência de rede de benefícios rescisórios trabalhistas. |
| Empresário / Sócio | 6 a 12 meses de gastos | Ciclos econômicos de caixa e necessidade de maior resiliência pessoal em períodos de baixa rentabilidade da empresa. |
Exemplo Prático de Dimensionamento
Imagine uma família com despesas essenciais mensais de R$ 4.000,00:
- Se a renda principal for CLT estável: 6 meses de cobertura = $4.000 \times 6 = \mathbf{R$\ 24.000,00}$.
- Se a renda for de autônomo PJ: 10 meses de cobertura = $4.000 \times 10 = \mathbf{R$\ 40.000,00}$.
Os Três Pilares Técnicos de Escolha do Ativo
Para que um instrumento financeiro seja adequado para alocação da reserva, ele deve atender a três critérios cumulativos:
                  ┌───────────────────────────────┐
                  │     RESERVA DE EMERGÊNCIA     │
                  └──────────────┬────────────────┘
         ┌───────────────────────┼───────────────────────┐
         ▼                       ▼                       ▼
┌──────────────────┐   ┌──────────────────┐   ┌──────────────────┐
│ 1. ALTA SEGURANÇA│   │ 2. LIQUIDEZ D+0  │   │ 3. SEM VOLATIL.  │
│ Risco Soberano / │   │ Resgate no mesmo │   │ Sem marcação a   │
│ FGC até R$250 mil│   │ dia ou útil seg. │   │ mercado negativa │
└──────────────────┘ └──────────────────┘ └──────────────────┘- Liquidez Diária (D+0 ou D+1): Capacidade de resgate instantâneo ou no próximo dia útil sem penalidades contratuais ou burocracias.
- Segurança de Crédito Máxima: Risco de crédito soberano (garantido pelo Governo Federal) ou cobertura pelo Fundo Garantidor de Créditos (FGC) até o limite legal de R$ 250 mil por CPF e por instituição.
- Baixa Volatilidade (Rendimento Estável): O saldo aplicado não pode sofrer oscilações de preço no curto prazo. Títulos que sofrem marcação a mercado acentuada não devem ser usados para emergência.
Onde Investir a Reserva de Emergência?
A tabela a seguir compara as principais alternativas do mercado financeiro brasileiro:
| Aplicação | Liquidez | Rentabilidade Típica | Nível de Segurança | Adequação para Reserva |
|---|---|---|---|---|
| Tesouro Selic | D+1 útil (D+0 para compras e resgates matinais) | 100% da Taxa Selic + pequeno spread | Máxima (Risco Soberano da União) | Ideal |
| CDB 100% CDI Liquidez Diária | D+0 ou D+1 | 100% do CDI | Alta (Garantido pelo FGC até R$ 250 mil) | Ideal |
| Fundos DI Simples (Taxa Zero) | D+0 ou D+1 | ~100% do CDI | Alta (Títulos públicos em carteira) | Adequado |
| Caderneta de Poupança | D+0 | 70% da Selic + TR (quando Selic $\le$ 8,5%) ou 0,5% a.m. + TR | Alta (Garantido pelo FGC) | Subótima (Perde no rendimento por aniversário) |
| CDBs Pré/IPCA com Prazo Fechado | Apenas no Vencimento | Superior ao CDI | Alta (FGC) | Inadequado (Sem liquidez antes do prazo) |
| Ações, FIIs e Criptomoedas | Variável | Indeterminada | Risco de Mercado Elevado | Totalmente Inadequado |
Passo a Passo para Montar a Reserva do Zero
Passo 1: Audite o seu Fluxo de Caixa Atual
Antes de iniciar os aportes, faça um diagnóstico real das entradas e saídas de recursos utilizando a Regra 50-30-20. Identifique despesas supérfluas temporárias que podem ser pausadas para acelerar a formação da reserva.
Passo 2: Elimine Dívidas Onerosas Primeiro
Se você possui dívidas com juros altos (cartão de crédito, cheque especial ou empréstimos pessoais com taxas superiores a 3% ao mês), priorize quitar ou renegociar esses passivos antes de acelerar a reserva, pois o custo dos juros devidos supera qualquer rendimento em renda fixa.
Passo 3: Automatize os Aportes Mensais
Defina uma meta mensal de poupança e programe a transferência automática para o ativo de liquidez assim que o salário ou faturamento cair na conta. Trate o aporte como um boleto prioritário a si mesmo.
Passo 4: Segregue a Conta da Reserva
Evite deixar o dinheiro da reserva de emergência misturado com o saldo da conta corrente usada para despesas do dia a dia. Manter a reserva em uma conta ou custódia separada reduz o risco de consumo impulsivo.
Passo 5: Mantenha a Disciplina e Reavalie Anualmente
À medida que seu custo de vida mudar (casamento, filhos, mudança de imóvel ou transição de carreira), recalcule o volume total da reserva para manter a cobertura proporcional às novas obrigações.
Perguntas Frequentes (FAQ)
1. Se eu precisar usar parte da reserva, o que devo fazer?
O uso da reserva para emergências genuínas é exatamente o seu propósito. Após resolver o imprevisto, o foco orçamentário dos meses seguintes deve ser recompor o saldo até o valor originalmente estipulado, antes de direcionar novos aportes para investimentos de longo prazo.
2. Devo pagar Imposto de Renda sobre a reserva no Tesouro Selic ou CDB?
Sim. O Tesouro Selic e os CDBs seguem a tabela regressiva de Imposto de Renda, com alíquotas que variam de 22,5% (para resgates em até 180 dias) a 15% (para resgates após 720 dias), cobradas apenas sobre o rendimento obtido, nunca sobre o valor principal.
3. Posso dividir a reserva em mais de uma instituição?
Sim. Especialmente para valores mais expressivos, dividir a reserva entre o Tesouro Direto e um CDB com liquidez diária de um grande banco confere redundância operacional em caso de instabilidade sistêmica temporária nos aplicativos bancários.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
A recomendação prudencial padrão varia entre 3 a 6 meses de gastos essenciais para profissionais com emprego formal estável (CLT ou servidores públicos) e de 6 a 12 meses para autônomos, empresários e profissionais liberais.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Conceito econômico que mede o benefício ou rendimento do qual se abre mão ao escolher uma alternativa de investimento ou consumo em detrimento de outra.
Liquidez DiáriaAtributo de um investimento financeiro que possibilita o resgate do capital aplicado e dos rendimentos acumulados a qualquer dia útil sem perdas contratuais.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
Orçamento DomésticoInstrumento de planejamento financeiro que mapeia, quantifica e projeta todas as fontes de receitas e despesas de um indivíduo ou núcleo familiar.
Regra 50-30-20Metodologia de organização orçamentária que divide a renda líquida mensal em 50% para necessidades vitais, 30% para desejos pessoais e 20% para metas financeiras e investimentos.