Planejamento financeiro pessoal: método prático passo a passo
Um guia estruturado para organizar receitas e despesas, definir prioridades financeiras realistas e construir um orçamento doméstico eficiente.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, renda fixa e alocação de ativos independente.
Aviso de Conteúdo Estritamente Educacional
Este artigo tem finalidade exclusivamente didática e explicativa. Não constitui recomendação de investimento, análise financeira, consultoria ou indução à tomada de decisão. Rentabilidades passadas não garantem rentabilidades futuras. Consulte sempre profissionais credenciados antes de qualquer alocação de recursos.
O planejamento financeiro pessoal é um processo contínuo de diagnóstico, organização e direcionamento estratégico dos recursos financeiros, visando garantir segurança no presente e viabilizar metas materiais e independência no futuro. Ele transforma o gerenciamento do dinheiro em uma rotina previsível, reduzindo o estresse e evitando armadilhas de consumo e endividamento.
Ter controle sobre a sua vida financeira não exige conhecimentos avançados de matemática, mas sim a aplicação de um método estruturado de orçamento, contenção de passivos e alocação orientada por metas.
As Quatro Fases da Maturidade Financeira
Um planejamento sustentável segue uma sequência lógica de amadurecimento patrimonial. Pular etapas frequentemente resulta em frustrações e perdas:
[1. Diagnóstico e Controle] ──► [2. Eliminação de Dívidas] ──► [3. Reserva de Segurança] ──► [4. Construção de Patrimônio]
Registro de Fluxo de Caixa Estancar juros caros 3 a 12 meses de despesas Renda Fixa, Ações e Aposentadoria- Diagnóstico e Controle: Saber com exatidão quanto entra líquido e onde cada centavo é gasto no mês.
- Estancamento de Passivos Onerosos: Negociação e quitação de linhas de crédito rotativo de juros abusivos.
- Blindagem contra Imprevistos: Formação da reserva de emergência com liquidez diária.
- Acumulação e Independência: Investimento regular em ativos geradores de renda e preservação contra a inflação.
O Método dos 5 Passos para o Sucesso Financeiro
Passo 1: Mapeamento Completo do Fluxo de Caixa (Raio-X da Renda)
O primeiro passo consiste em auditar os últimos 3 meses de extratos bancários e faturas de cartão. Classifique todas as movimentações em duas colunas fundamentais:
- Receitas Líquidas Reais: Valor que efetivamente cai na conta após os descontos em folha (INSS, IRPF, previdência fechada e coparticipações).
- Despesas Reais Totais: Agrupadas entre custos fixos indispensáveis e gastos variáveis de estilo de vida.
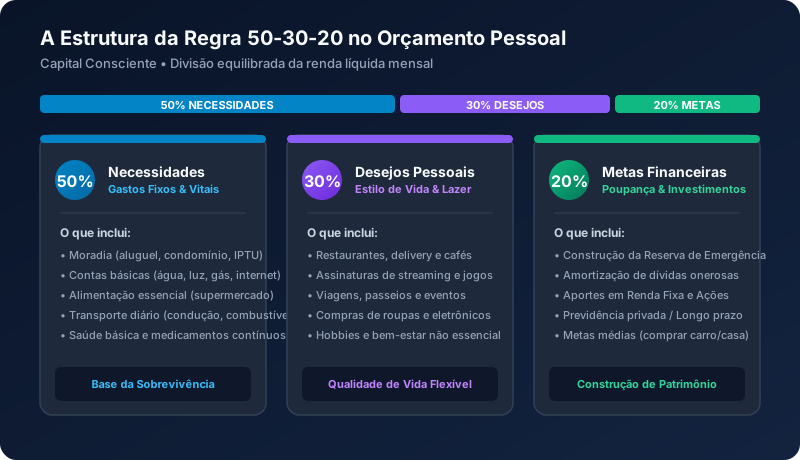
Passo 2: Implementação da Regra 50-30-20
A Regra 50-30-20 é uma referência consagrada internacionalmente para balancear o orçamento doméstico:
| Categoria | Percentual Alvo | Exemplos Práticos | Papel no Orçamento |
|---|---|---|---|
| Necessidades Essenciais | 50% | Moradia, condomínio, alimentação básica, água, luz, internet, transporte diário, farmácia essencial. | Manutenção da subsistência e estabilidade da família. |
| Estilo de Vida / Desejos | 30% | Restaurantes, delivery, viagens, vestuário não essencial, assinaturas de streaming, lazer e hobbies. | Bem-estar psicológico e flexibilidade com limite pré-fixado. |
| Metas e Futuro | 20% | Construção da reserva, quitação antecipada de dívidas, aportes no Tesouro Direto, previdência e ações. | Segurança e construção de liberdade financeira. |
Nota Prática: Se seu custo essencial consome atualmente 70% da renda, estabeleça um plano gradual: reduza os desejos para 15% e poupe 15%, enquanto planeja a otimização de contas estruturais.
Passo 3: Gestão Inteligente do Cartão de Crédito
O cartão de crédito deve ser utilizado como um meio de pagamento que concentra transações e oferece conveniência, nunca como uma extensão do salário.
- Pague sempre 100% da fatura: Nunca utilize o crédito rotativo ou o parcelamento de fatura, cujas taxas anuais de juros são historicamente as mais altas do mercado.
- Limite de crédito compatível: Ajuste o limite do cartão no aplicativo bancário para um valor que não ultrapasse 50% da sua renda líquida mensal.
Passo 4: O Princípio de “Pagar-se Primeiro”
O erro mais comum no orçamento é tentar investir apenas o que “sobrar” no fim do mês. Quase invariavelmente, nada sobra.
O método comprovado consiste na inversão do fluxo: $$\text{Renda Líquida} - \text{Aporte Financeiro Planejado} = \text{Teto de Gastos Disponíveis para o Mês}$$
Assim que o rendimento for creditado na conta, o valor estipulado para a meta (ex: 20%) é transferido imediatamente para a aplicação financeira designada. O restante é administrado para custear as necessidades e o lazer.
Passo 5: Avaliação do Custo de Oportunidade
Antes de realizar compras de médio ou grande porte, exercite o conceito de custo de oportunidade: avalie o que você está deixando de ganhar ou conquistar no longo prazo ao imobilizar aquele capital no presente.
Planilha de Orçamento: Modelo Estrutural Recomendado
| Grupo Orçamentário | Subcategoria | Meta % | Limite em R$ (Ex: R$ 6.000) | Gasto Real | Desvio (+/-) |
|---|---|---|---|---|---|
| 50% Necessidades | Moradia & Contas Fixas | 30% | R$ 1.800,00 | R$ 1.750,00 | - R$ 50,00 |
| Supermercado & Transporte | 20% | R$ 1.200,00 | R$ 1.250,00 | + R$ 50,00 | |
| 30% Desejos | Lazer, Restaurantes, Cultura | 20% | R$ 1.200,00 | R$ 1.100,00 | - R$ 100,00 |
| Compras Pessoais & Hobbies | 10% | R$ 600,00 | R$ 700,00 | + R$ 100,00 | |
| 20% Futuro | Reserva de Emergência | 10% | R$ 600,00 | R$ 600,00 | R$ 0,00 |
| Investimentos de Longo Prazo | 10% | R$ 600,00 | R$ 600,00 | R$ 0,00 | |
| Total Geral | 100% | R$ 6.000,00 | R$ 6.000,00 | R$ 0,00 |
Conclusão: Consistência Supera Intensidade
O planejamento financeiro não é um exercício de privação absoluta, mas um instrumento de clareza e liberdade de escolha. Quem domina seu orçamento doméstico ganha autonomia para decidir como viver o presente sem comprometer a tranquilidade do futuro.
Comece hoje aplicando o diagnóstico de seus gastos, defina um percentual realista de poupança e automatize seus aportes com disciplina mensal.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
A ferramenta ideal é aquela que você utiliza com consistência. Pode ser uma planilha eletrônica simples, um aplicativo dedicado de controle de fluxo de caixa ou o método tradicional de anotações. A disciplina no registro de transações é mais relevante do que a sofisticação do software.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Conceito econômico que mede o benefício ou rendimento do qual se abre mão ao escolher uma alternativa de investimento ou consumo em detrimento de outra.
Liquidez DiáriaAtributo de um investimento financeiro que possibilita o resgate do capital aplicado e dos rendimentos acumulados a qualquer dia útil sem perdas contratuais.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
Orçamento DomésticoInstrumento de planejamento financeiro que mapeia, quantifica e projeta todas as fontes de receitas e despesas de um indivíduo ou núcleo familiar.
Regra 50-30-20Metodologia de organização orçamentária que divide a renda líquida mensal em 50% para necessidades vitais, 30% para desejos pessoais e 20% para metas financeiras e investimentos.