O que é Taxa Selic e como ela afeta sua vida financeira
Entenda de forma simples o que é a Taxa Selic, quem a define, por que ela muda e como as decisões do Copom chegam até o seu crédito, seus investimentos e o preço das coisas que você compra.
Conteúdo produzido com base em dados oficiais do Banco Central do Brasil.
A Taxa Selic é a taxa básica de juros da economia brasileira, definida pelo Comitê de Política Monetária (Copom) do Banco Central a cada 45 dias. Em setembro de 2026, ela está em 14,00% ao ano, valor decidido na reunião de 4 e 5 de agosto. A Selic serve como referência para quase todas as outras taxas de juros do país — dos financiamentos que você paga aos rendimentos dos seus investimentos.
Neste guia, você vai entender como ela funciona, por que muda, e o que isso significa na prática para o seu bolso.
Aviso: este conteúdo tem finalidade educacional e informativa. Não constitui recomendação de investimento, consultoria financeira ou análise de crédito personalizada. Consulte um profissional habilitado antes de tomar decisões financeiras.
O que é a Taxa Selic
Selic é a sigla para Sistema Especial de Liquidação e de Custódia, o sistema onde os bancos negociam títulos públicos federais entre si, diariamente, para ajustar suas reservas de caixa. A taxa de juros dessas negociações deu origem ao nome “Taxa Selic”.
Existem, na prática, duas Selics que você vai ouvir mencionar:
- Selic meta: o valor definido pelo Copom, usado como referência oficial (é o “14,00% ao ano” que você vê no noticiário)
- Selic over (ou efetiva): a taxa realmente praticada nas negociações diárias entre bancos, que fica muito próxima da meta
Para o seu dia a dia, o que importa é a Selic meta — é ela que baliza o custo do crédito e o rendimento dos investimentos de renda fixa no país.
Quem define a Selic e com que frequência
A Selic é definida pelo Copom (Comitê de Política Monetária), formado pela diretoria colegiada do Banco Central. O comitê se reúne a cada 45 dias — geralmente 8 vezes por ano — e anuncia a decisão sempre na quarta-feira, ao final da segunda tarde de reunião.
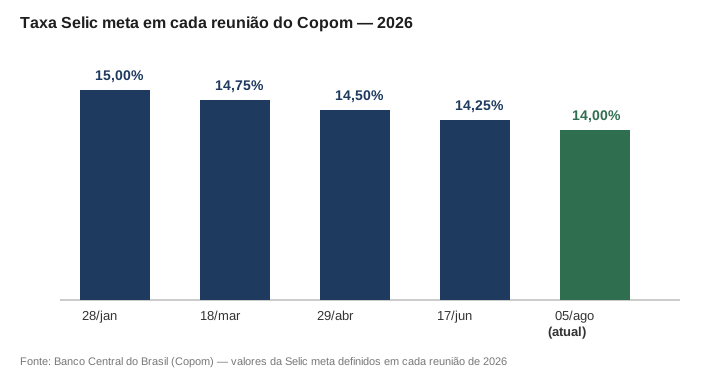
O calendário de 2026 até aqui foi:
| Reunião do Copom | Selic meta definida |
|---|---|
| 28 de janeiro | 15,00% ao ano |
| 18 de março | 14,75% ao ano |
| 29 de abril | 14,50% ao ano |
| 17 de junho | 14,25% ao ano |
| 5 de agosto | 14,00% ao ano (atual) |
| 16 de setembro | a definir |
Note que a tendência recente tem sido de cortes graduais de 0,25 ponto percentual a cada reunião — mas isso pode mudar conforme o cenário de inflação e câmbio, e não é uma garantia para reuniões futuras.
Por que a Selic sobe ou desce
O Copom usa a Selic como principal ferramenta para controlar a inflação, medida oficialmente pelo IPCA. A lógica funciona assim:
- Quando a inflação está alta ou em risco de subir, o Copom aumenta a Selic. Juros mais altos encarecem o crédito, desestimulam o consumo e o investimento das empresas, e isso tende a esfriar a economia e segurar os preços.
- Quando a inflação está controlada e a economia precisa de estímulo, o Copom reduz a Selic. Crédito mais barato incentiva consumo e investimento, aquecendo a atividade econômica.
O Brasil opera hoje com meta contínua de inflação, o que significa que o Copom não olha apenas para o número do IPCA no fim do ano — ele avalia um horizonte de 18 a 24 meses à frente, tentando antecipar para onde os preços estão caminhando.
Como a Selic chega até o seu bolso
Esse é o ponto mais importante para quem não trabalha com economia: a Selic não te afeta diretamente, ela se propaga em cadeia por outras taxas até chegar até você.
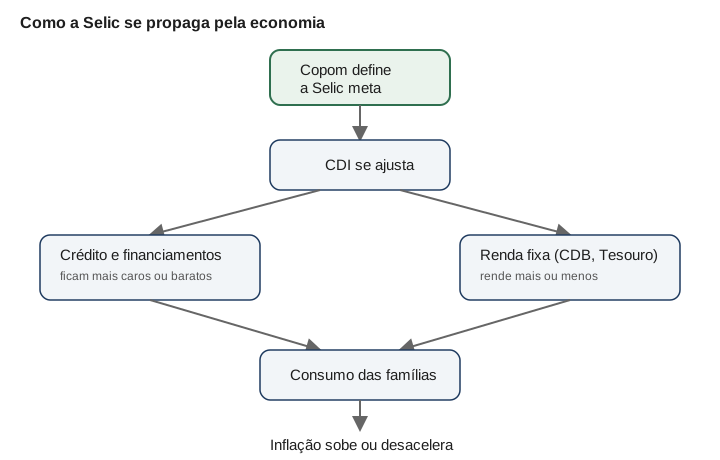
Na prática, isso se desdobra em três frentes:
1. Crédito (financiamentos, cartão, empréstimos)
Bancos usam a Selic como referência de custo do dinheiro. Quando ela sobe, o crédito para pessoa física e jurídica tende a ficar mais caro — parcelas de financiamento de carro, imóvel, e juros de cartão de crédito rotativo sobem junto.
2. Investimentos em renda fixa
Títulos como Tesouro Selic, CDBs pós-fixados e a maioria dos fundos DI têm rentabilidade atrelada à Selic (geralmente via CDI). Com a Selic em 14,00% ao ano, esses investimentos remuneram nesse patamar — historicamente alto comparado à média das últimas décadas.
3. Poupança
A poupança tem uma regra própria: quando a Selic meta está acima de 8,5% ao ano, ela rende 0,5% ao mês + Taxa Referencial (TR). Como a Selic está bem acima desse patamar desde 2022, é esse o regime que vale hoje — e, na prática, a poupança costuma render menos que outros investimentos de renda fixa referenciados à Selic ou ao CDI.
Selic e CDI: qual a diferença
O CDI (Certificado de Depósito Interbancário) é a taxa que os bancos cobram entre si em empréstimos de curtíssimo prazo, e costuma acompanhar a Selic de perto — geralmente ficando cerca de 0,10 ponto percentual abaixo dela. É por isso que, no mercado financeiro, é comum ver investimentos anunciados como “100% do CDI” ou “120% do CDI”: é uma forma de comparar o retorno de um produto com a referência de juros do mercado.
Um resumo prático
| Se a Selic… | O que costuma acontecer |
|---|---|
| Sobe | Crédito mais caro, renda fixa rende mais, consumo tende a desacelerar |
| Desce | Crédito mais barato, renda fixa rende menos, consumo tende a se aquecer |
Perguntas frequentes
Qual é a Taxa Selic hoje? Em setembro de 2026, a Taxa Selic meta está em 14,00% ao ano, definida pelo Copom em 5 de agosto de 2026. A próxima reunião do comitê é em 15 e 16 de setembro de 2026.
Quem define a Taxa Selic? O Comitê de Política Monetária (Copom), formado pela diretoria do Banco Central do Brasil, define a Selic meta a cada 45 dias.
Selic alta é bom ou ruim? Depende do seu papel na economia: é positiva para quem investe em renda fixa, e mais custosa para quem depende de crédito.
A Selic é a mesma coisa que o CDI? Não, mas são muito próximas — o CDI costuma ficar cerca de 0,10 ponto percentual abaixo da Selic meta.
Como a Selic afeta a poupança? Com a Selic acima de 8,5% ao ano — como é o caso hoje —, a poupança rende 0,5% ao mês mais a TR.
Conteúdo atualizado em 19 de setembro de 2026 com base em dados do Banco Central do Brasil. A Taxa Selic é revisada a cada reunião do Copom; consulte a fonte oficial para o valor mais recente.
Fontes:
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Em setembro de 2026, a Taxa Selic meta está em 14,00% ao ano, valor definido pelo Copom na reunião de 4 e 5 de agosto de 2026. A próxima reunião do comitê acontece em 15 e 16 de setembro de 2026, quando a taxa pode ser mantida ou alterada.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
[A PREENCHER]
Diferença entre Selic e CDI[A PREENCHER]
Juros Reais vs Juros Nominais[A PREENCHER]
Copom (Comitê de Política Monetária)[A PREENCHER]
Meta da Selic[A PREENCHER]
Selic (Sistema Especial de Liquidação e de Custódia)[A PREENCHER]
Taxa Selic Diária (Over) vs Meta[A PREENCHER]
Guias e Leituras Recomendadas
Inflação e IPCA: como funciona o índice de preços no Brasil
Entenda o que é a inflação oficial do Brasil, como o IBGE calcula o IPCA e por que proteger o poder de compra é o primeiro objetivo de qualquer poupador.
PIB, política fiscal e monetária: o impacto no dia a dia do cidadão
Compreenda como o Produto Interno Bruto, os gastos do governo e as decisões de juros e moeda afetam o emprego, a renda e a estabilidade econômica.