Inflação e IPCA no Brasil: o que é, como se calcula e como se proteger
Entenda o cálculo oficial da inflação pelo IBGE, o peso dos 9 grupos de consumo no IPCA, os impactos no poder de compra e as estratégias de proteção patrimonial.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, renda fixa e alocação de ativos independente.
A inflação é o aumento generalizado e contínuo no nível de preços de bens e serviços em uma economia ao longo do tempo, resultando na perda proporcional do poder de compra da moeda. Quando a inflação ocorre, a mesma quantia de dinheiro adquire uma quantidade menor de produtos do que no passado.
No Brasil, o indexador oficial da inflação é o IPCA (Índice Nacional de Preços ao Consumidor Amplo), calculado mensalmente pelo Instituto Brasileiro de Geografia e Estatística (IBGE) e utilizado pelo Banco Central para balizar a condução da política monetária e a taxa de juros.
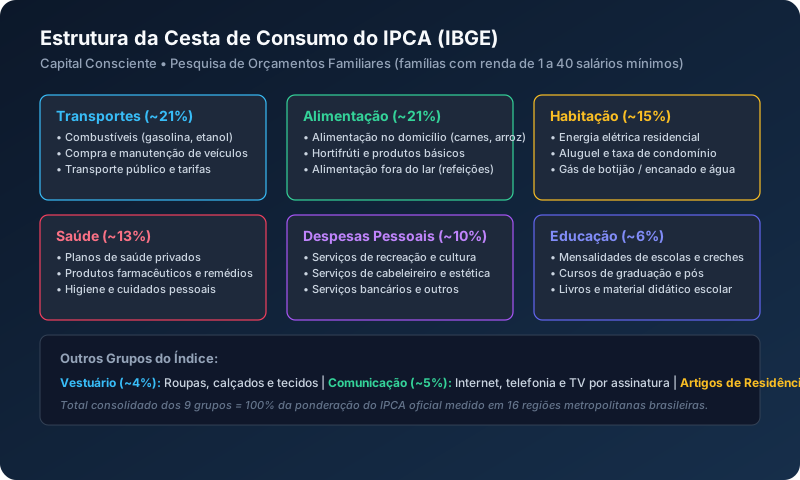
Como o IBGE Calcula o IPCA?
O cálculo do IPCA baseia-se na Pesquisa de Orçamentos Familiares (POF), que mapeia minuciosamente para onde vai o dinheiro das famílias brasileiras residentes em áreas urbanas com rendimentos mensais entre 1 e 40 salários mínimos.
Todos os meses, os pesquisadores do IBGE coletam centenas de milhares de preços em estabelecimentos comerciais, prestadores de serviços e concessionárias públicas em 16 regiões metropolitanas do país. Os itens são divididos em 9 grupos ponderados:
| Grupo de Consumo | Peso Médio no Índice | Principais Subitens Coletados |
|---|---|---|
| Alimentação e Bebidas | ~21% | Arroz, feijão, carnes, leite, frutas, legumes e refeições fora do lar. |
| Transportes | ~21% | Gasolina, etanol, óleo diesel, veículos próprios, passagens aéreas e ônibus urbano. |
| Habitação | ~15% | Aluguel residencial, taxa de condomínio, energia elétrica e gás encanado. |
| Saúde e Cuidados Pessoais | ~13% | Planos e convênios de saúde, medicamentos, exames e higiene pessoal. |
| Despesas Pessoais | ~10% | Recreação, cinema, academias, salão de beleza e serviços em geral. |
| Educação | ~6% | Cursos regulares (ensino infantil a superior), cursos de idiomas e material escolar. |
| Comunicação | ~5% | Planos de telefonia celular, internet banda larga e serviços de TV por assinatura. |
| Vestuário | ~4% | Roupas masculinas, femininas, infantis e calçados. |
| Artigos de Residência | ~4% | Móveis, eletrodomésticos, TVs e aparelhos eletrônicos domésticos. |
As Causas Fundamentais da Inflação
A inflação não surge por acaso; ela é impulsionada por fatores micro e macroeconômicos:
- Inflação de Demanda: Ocorre quando a procura agregada por bens e serviços cresce mais rápido do que a capacidade de produção da indústria e agricultura (“muito dinheiro perseguindo poucos produtos”).
- Inflação de Custos (Oferta): Provocada pelo encarecimento dos insumos de produção, como quebras de safras agrícolas por secas, desvalorização cambial (alta do dólar encarece importações) ou aumentos internacionais no barril de petróleo.
- Inércia Inflacionária e Expectativas: Mecanismos de indexação formal (contratos de aluguel, tarifas públicas reajustadas automaticamente pelo índice passado) e a expectativa desancorada dos agentes econômicos sobre o futuro.
A Equação de Fisher: Rendimento Nominal vs. Rendimento Real
Muitos poupadores cometem o equívoco de avaliar apenas o retorno bruto aparente do investimento (taxa nominal), desconsiderando o efeito erosivo da inflação.
A relação real é dada pela fórmula de Fisher:
$$(1 + r_{real}) = \frac{1 + r_{nominal}}{1 + i_{inflacao}}$$
Onde:
- $r_{nominal}$ = taxa de retorno contratada na aplicação.
- $i_{inflacao}$ = taxa de inflação do período (IPCA).
- $r_{real}$ = ganho real efetivo de poder de compra.
Exemplo Prático: Uma aplicação que rende 12% ao ano em um período no qual o IPCA acumulou 5% entrega um ganho real de: $$(1 + r_{real}) = \frac{1 + 0{,}12}{1 + 0{,}05} = 1{,}0666 \implies r_{real} = \mathbf{6{,}67%}$$
Estratégias Práticas para Proteger seu Patrimônio da Inflação
- Alocação em Títulos Híbridos do Tesouro IPCA+: Assegura retorno real pré-fixado além da recomposição integral da inflação do período.
- Investimento em Ativos Reais e Ações de Empresas com Poder de Repasse: Companhias de utilidade pública (energia elétrica, saneamento) e imóveis possuem contratos historicamente corrigidos por índices de inflação.
- Evitar Saldos Parados em Contas sem Rendimento: Todo capital parado em conta corrente ou em ativos com rentabilidade inferior à taxa Selic perde poder de compra dia após dia.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
O IPCA reflete a média de consumo ponderada de famílias com renda de 1 a 40 salários mínimos em 16 regiões metropolitanas. Se uma família consome proporcionalmente mais itens que tiveram altas expressivas (como planos de saúde ou combustíveis), a sua 'inflação pessoal' será sensivelmente superior à média oficial divulgada pelo IBGE.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Conceito econômico que mede o benefício ou rendimento do qual se abre mão ao escolher uma alternativa de investimento ou consumo em detrimento de outra.
Juros Reais vs. Juros NominaisA taxa nominal é a rentabilidade bruta informada pelo ativo, enquanto o juro real representa o ganho efetivo de poder de compra descontada a inflação do período.
Copom (Comitê de Política Monetária)Órgão colegiado do Banco Central do Brasil responsável por definir a cada 45 dias a meta para a Taxa Selic e divulgar as diretrizes da política monetária nacional.
Taxa SelicTaxa básica de juros da economia brasileira, fixada pelo Copom, que serve de referência para o custo do crédito, rendimento da renda fixa e controle da inflação.
Tesouro IPCA+ (NTN-B Principal)Título público federal híbrido emitido pelo Tesouro Nacional que remunera a inflação oficial medida pelo IPCA acrescida de uma taxa de juros real fixa pré-definida.
Guias e Leituras Recomendadas
PIB, política fiscal e monetária: como a macroeconomia afeta o cidadão
Compreenda a interação entre o crescimento econômico (PIB), as decisões de juros do Banco Central e os gastos do Governo, e como isso impacta seu emprego, crédito e investimentos.
O que é Taxa Selic e como ela afeta sua vida financeira
Entenda de forma simples o que é a Taxa Selic, quem a define, por que ela muda e como as decisões do Copom chegam até o seu crédito, seus investimentos e o preço das coisas que você compra.