SulAmérica Seguros é Boa? Vale a Pena em 2026? [Análise de Saúde, Odonto e Reclame Aqui]
A SulAmérica é uma das maiores operadoras de saúde e seguradoras do país, integrada à Rede D'Or. Descubra se a SulAmérica é boa, como funciona o reembolso médico, sua nota no Reclame Aqui, a venda do seguro auto e se vale a pena em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Quando o assunto é proteger a saúde da família ou garantir atendimento médico nos melhores hospitais do Brasil, a SulAmérica é invariavelmente uma das três maiores referências lembradas pelo consumidor. Com mais de 125 anos de história e agora parte do gigante hospitalar Rede D’Or São Luiz, a seguradora atende milhões de beneficiários em saúde, odonto e seguro de vida.
Porém, com as constantes transformações do mercado de saúde suplementar no país e aumentos nos custos hospitalares, as dúvidas são frequentes: A SulAmérica é boa? O plano de saúde paga o reembolso rápido? Ela ainda faz seguro de carro? Vale a pena pagar a mensalidade em 2026?
Neste dossiê analítico do Capital Consciente, investigamos os registros da companhia na ANS e na SUSEP, a nova dinâmica após a fusão com a Rede D’Or, as regras de reembolso e a avaliação real no Reclame Aqui.
1. Veredito Rápido: A SulAmérica Vale a Pena em 2026?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
- Para Seguro Saúde e Odonto: VALE MUITO A PENA. A integração com a Rede D’Or São Luiz criou o ecossistema médico mais robusto do país. Se você busca acesso aos melhores hospitais (São Luiz, Copa D’Or, Sírio-Libanês e Einstein nas categorias superiores) e facilidade de reembolso digital, a SulAmérica é líder de mercado.
- Alerta de Contratação: Quase não existem mais planos individuais diretos da SulAmérica. A forma mais barata e viável de contratar é via CNPJ (plano empresarial ou MEI a partir de 2 vidas) ou por adesão em entidades de classe (como CAASP/OAB, CREA, etc.).
- Seguro Auto: A SulAmérica não vende mais seguro de automóvel; essa carteira foi vendida para a Allianz em 2020.
2. A SulAmérica é Confiável? ANS, SUSEP e Rede D’Or
A SulAmérica ostenta uma das estruturas jurídicas mais sólidas do mercado de capitais brasileiro:
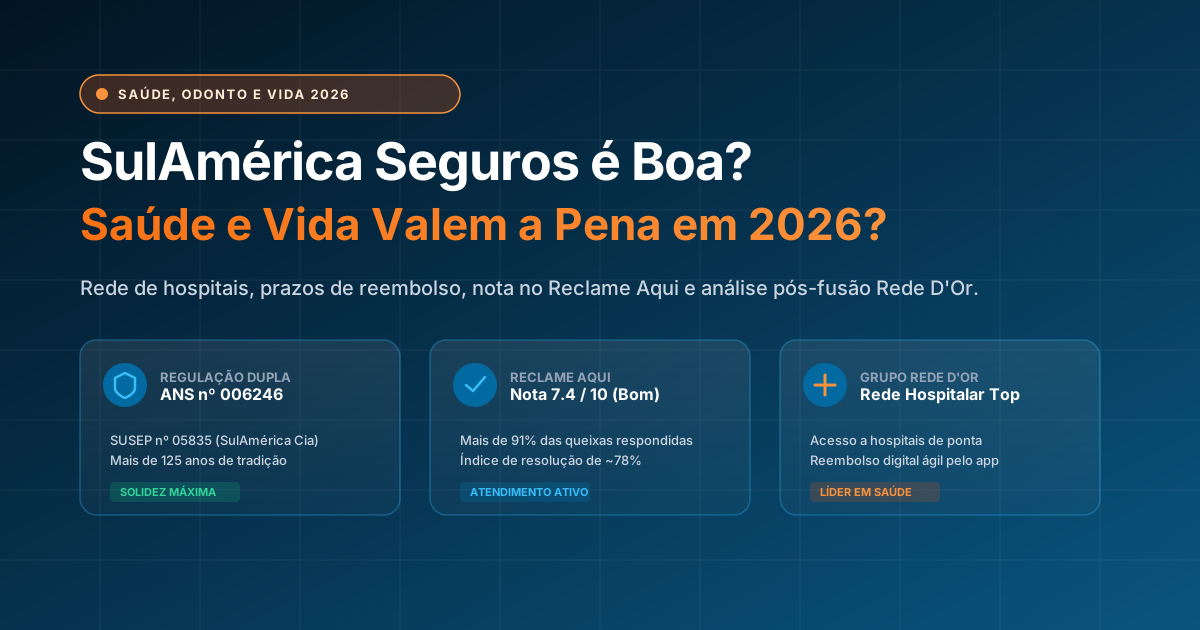
- Saúde Suplementar: Registrada na ANS sob o nº 006246 (Sul América Companhia de Seguro Saúde, CNPJ 01.685.053/0001-56).
- Vida e Previdência: Autorizada pela SUSEP sob o nº 05835 (Sul América Seguros de Pessoas e Previdência S.A.).
- O Gigante Rede D’Or: Em 2022, os acionistas aprovaram a megafusão entre a SulAmérica e a Rede D’Or São Luiz, formando um conglomerado integrado que une operadora de seguros e a maior rede independente de hospitais da América Latina.
Essa integração vertical confere à SulAmérica uma blindagem operacional sem precedentes: os sinistros hospitalares são gerenciados internamente com auditoria compartilhada, reduzindo riscos de desabastecimento de leitos.
3. Rede Referenciada vs Livre Escolha (Reembolso)
O grande diferencial de um “seguro saúde” em relação a um plano de saúde comum é a cláusula de Livre Escolha:
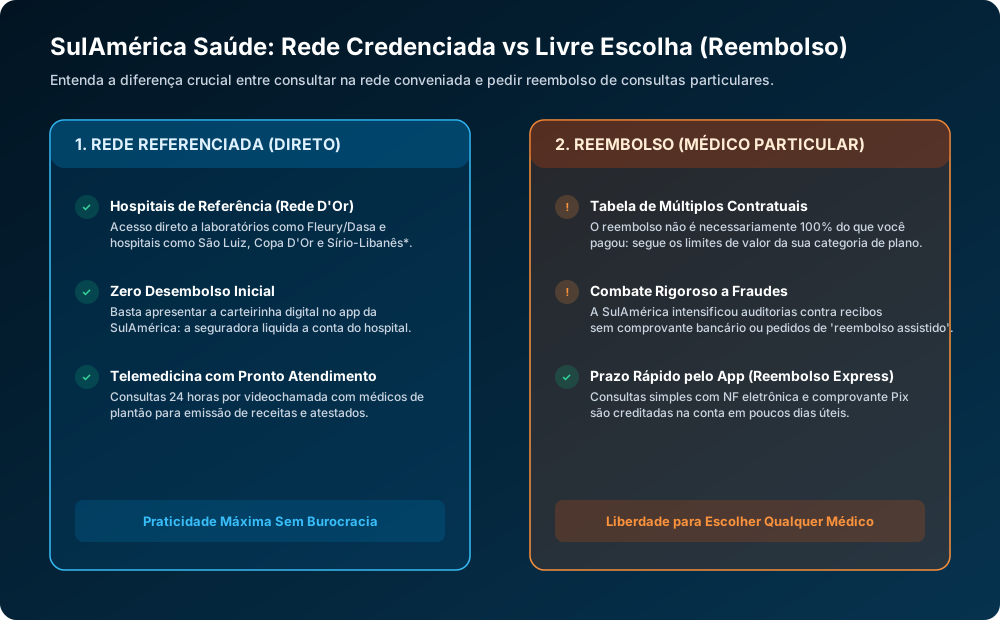
1. Utilizando a Rede Credenciada
- Você escolhe hospitais, clínicas e laboratórios de excelência credenciados (como laboratórios Fleury, Alta, Delboni e Dasa).
- Zero Burocracia Financeira: Basta abrir a carteirinha digital no aplicativo da SulAmérica e apresentar um documento com foto. A conta hospitalar é faturada diretamente entre o prestador e a seguradora.
2. Utilizando o Reembolso (Médico Particular)
- Se você possui um médico de confiança, obstetra ou pediatra particular que não atende convênios, você realiza a consulta particular e solicita a devolução pelo aplicativo.
- Tabela de Múltiplos: O valor reembolsado segue a categoria do seu plano (ex: Clássico, Especial 100, Executivo ou Prestige). Planos básicos devolvem um valor teto por consulta (ex: R$ 120 a R$ 200), enquanto planos superiores chegam a cobrir a totalidade de consultas de R$ 500 a R$ 1.200.
- Combate a Fraudes: A SulAmérica passou a exigir rigorosamente que as notas fiscais contenham a comprovação de desembolso bancário (comprovante de transferência Pix ou extrato do cartão) para coibir fraudes de falsos recibos.
4. Prós de Mercado vs Alertas Críticos
Avalie os pontos fortes e os aspectos que geram atrito com os usuários:
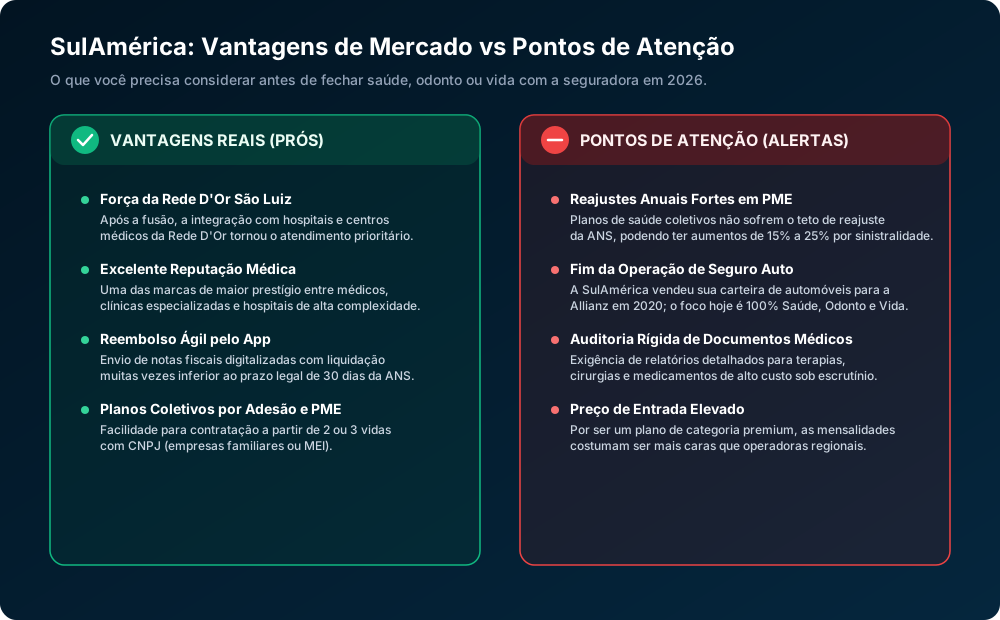
As Vantagens Reais (Prós)
- Prestígio e Aceitação Médica: A SulAmérica é amplamente respeitada pelo corpo clínico. Médicos que recusam operadoras de baixo custo costumam atender segurados SulAmérica.
- App Completo e Reembolso Digital: O aplicativo permite solicitar e acompanhar reembolsos em tempo real, anexando fotos de receitas e NFs diretamente pelo celular.
- Telemedicina 24 Horas: Pronto atendimento virtual com médicos clínicos gerais e pediatras de plantão com envio imediato de receitas com assinatura digital válida em todas as farmácias.
- Planos Odontológicos Completos: O SulAmérica Odonto conta com ampla cobertura para tratamentos de canal, restaurações e cirurgias dentárias com custos mensais muito acessíveis.
Pontos de Atenção e Contras
- Reajustes por Sinistralidade em PMEs: Diferente dos planos individuais regulados com teto da ANS, os contratos coletivos empresariais (PME) sofrem reajustes anuais calculados pelo índice de utilização da empresa. Se funcionários realizarem tratamentos cirúrgicos caros no ano, a mensalidade pode subir consideravelmente.
- Auditoria Rigorosa em Exames Especiais: Procedimentos cirúrgicos de alta complexidade ou medicamentos de terapia biológica passam por juntas médicas detalhadas, exigindo relatórios completos do médico assistente.
- Fim do Seguro Automotivo: Vale reforçar: quem possuía apólice de seguro de carro pela SulAmérica teve a renovação transferida para a Allianz Seguros ou deve cotar com concorrentes como Porto Seguro ou Tokio Marine.
5. Reputação no Reclame Aqui
No Reclame Aqui, a atuação da SulAmérica Saúde demonstra seriedade na gestão de crises:
- Nota Média: 7.4 a 7.6 / 10 (selo Bom).
- Taxa de Atendimento: Mais de 91% de todas as manifestações são respondidas.
- Índice de Solução: Aproximadamente 78% dos problemas são solucionados após a intervenção da ouvidoria.
- Clientes que Voltariam a Contratar: Cerca de 65% a 70% dos reclamantes fariam novo negócio com a seguradora.
A grande maioria dos descontentamentos decorre de divergências sobre o valor do cálculo de múltiplos de reembolso ou cancelamentos de dependentes com pendências de envio de documentação.
6. Como Acionar e Pedir Reembolso com Sucesso
Para evitar atrasos e recusas na liquidação do seu reembolso:
- Solicite a Nota Fiscal Eletrônica: Peça ao consultório médico a NF detalhando o serviço prestado, o CRM do médico e os dados do paciente.
- Guarde o Comprovante de Pagamento: Mantenha salvo o comprovante da transação Pix ou o comprovante do cartão de crédito no mesmo nome do titular ou dependente.
- Submeta pelo Aplicativo: Abra o app SulAmérica Saúde, escolha “Solicitar Reembolso”, tire fotos nítidas dos documentos e cadastre sua conta bancária.
- Prazos: Casos de consultas simples costumam ser creditados na conta entre 3 e 7 dias úteis.
Para compreender os conceitos fundamentais de prazos e termos contratuais, consulte nossos artigos sobre o que é apólice de seguro, o que é carência de seguro e o que é prêmio do seguro.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Não. Em 2020, a SulAmérica concluiu a venda integral de sua carteira de automóveis e ramos elementares para o grupo alemão Allianz por cerca de R$ 3,2 bilhões. Desde então, a SulAmérica concentra 100% de sua atuação estratégica em Saúde, Odontologia, Vida e Previdência Privada.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Agência Nacional de Saúde Suplementar (ANS) — Registro Oficial da Sul América Companhia de Seguro Saúde (Registro ANS nº 006246) (abre em nova janela)
- Superintendência de Seguros Privados (SUSEP) — Sul América Seguros de Pessoas e Previdência S.A. (Registro SUSEP nº 05835) (abre em nova janela)
- Reclame Aqui — Perfil Institucional da SulAmérica Saúde e Odonto (Auditoria de Resolução e Atendimento) (abre em nova janela)
- Lei nº 9.656/1998 — Lei dos Planos e Seguros Privados de Assistência à Saúde (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Carência de SeguroPeríodo temporal corrido após o início da vigência do contrato durante o qual o segurado não tem direito a receber indenização em caso de ocorrência de sinistro.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.