Seguros Unimed é Boa? É Confiável e Vale a Pena em 2026? [Análise e Saúde Reembolso]
A Seguros Unimed é o braço segurador nacional do Sistema Unimed, com seguro saúde de reembolso, proteção de renda DIT médica e responsabilidade civil. Descubra se é confiável, nota no Reclame Aqui e análise em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Quando profissionais liberais, médicos, advogados e gestores de recursos humanos de empresas pesquisam opções de planos corporativos de saúde de padrão premium, o nome da Seguros Unimed surge no topo das recomendações ao lado de gigantes como SulAmérica Saúde e Bradesco Seguros. No entanto, o usuário comum frequentemente fica em dúvida: a Seguros Unimed é boa? É a mesma coisa que a Unimed local da minha cidade? Vale a pena contratar apólices de DIT, Saúde e Vida em 2026?
Neste dossiê analítico do Capital Consciente, esclarecemos com precisão a distinção entre cooperativa local e a seguradora nacional, avaliamos o funcionamento do Seguro Saúde de Reembolso, o DIT para Profissionais de Saúde, o Seguro Odontológico e a Previdência Privada, além de um exame rigoroso da reputação na SUSEP, ANS e Reclame Aqui.
O Que é a Seguros Unimed e Como Ela se Diferencia?
A Seguradora Unimed S.A. é a empresa seguradora oficial e nacional do Sistema Unimed, a maior cooperativa de médicos e operadora de saúde suplementar do planeta. Ela atua no Brasil sob dupla chancela regulatória:
- SUSEP (Superintendência de Seguros Privados): Código de registro nº 05576 e CNPJ 04.489.315/0001-08 (fiscaliza as operações de Seguro de Vida, DIT e Previdência Privada).
- ANS (Agência Nacional de Saúde Suplementar): Registro de operadora nº 344885 (fiscaliza as apólices de Seguro Saúde e Planos Odontológicos).
A Diferença Crucial: Unimed Regional vs. Seguros Unimed
Muitas pessoas confundem as duas entidades:
- Unimed Regional (ex: Unimed Campinas, Unimed Rio, Unimed BH): São cooperativas autônomas municipais ou estaduais que oferecem planos de saúde focados em suas próprias clínicas, hospitais locais e cooperados regionais.
- Seguros Unimed (A Seguradora Nacional): É uma sociedade anônima pertencente ao sistema cooperativo, que opera com abrangência federal. Seu modelo de Seguro Saúde baseia-se na livre escolha com reembolso nacional, permitindo que o paciente consulte médicos particulares conceituados (fora de qualquer convênio) e seja ressarcido pela seguradora conforme a tabela contratada.
Os Grandes Segmentos da Seguros Unimed em Detalhes
A Seguros Unimed construiu seu ecossistema em torno da vida humana, da saúde e do patrimônio do profissional:
1. Seguro Saúde de Reembolso (Livre Escolha Nacional)
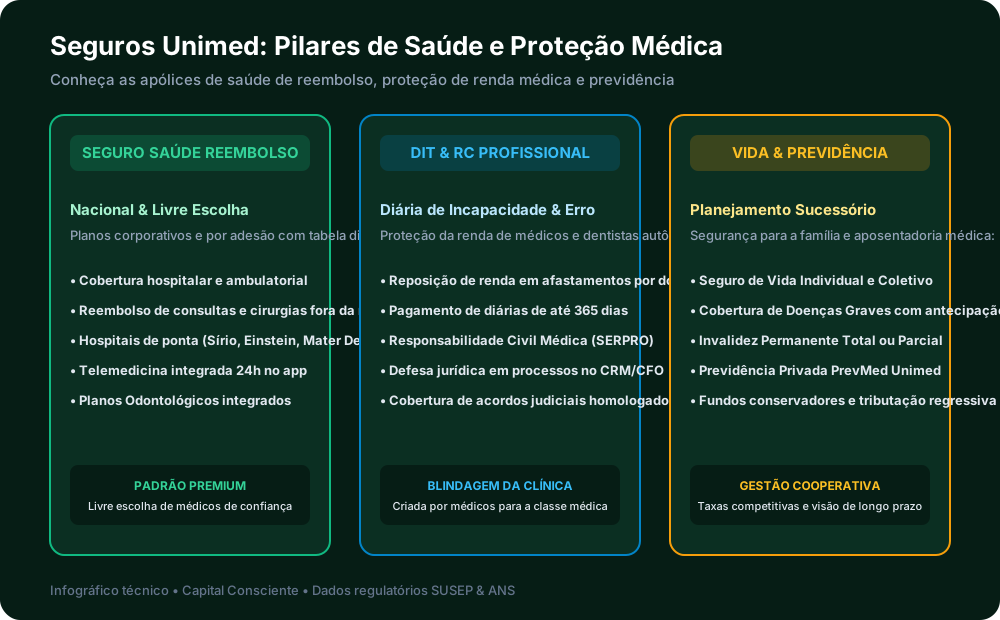
Projetado prioritariamente para empresas (a partir de 2 ou 3 vidas no modelo PME) e apólices coletivas por adesão de associações de classe:
- Livre Escolha de Médicos e Hospitais: Atendimento nos maiores polos hospitalares do Brasil (Hospital Sírio-Libanês, Hospital Israelita Albert Einstein, Rede D’Or, Hospital Alemão Oswaldo Cruz, Hospital Mater Dei).
- Sistema Ágil de Reembolso Digital: Envio de recibos, pedidos médicos e relatórios diretamente pelo aplicativo da Seguros Unimed no celular, com depósito direto na conta corrente em até 30 dias corridos (conforme a RN 259 da ANS).
- Ampla Cobertura Ambulatorial e Hospitalar com Obstetrícia: Inclui partos, cirurgias de alta complexidade, quimioterapia, hemodiálise e internações em UTI em apartamento individual privativo.
- Telemedicina 24 Horas: Consultas médicas online instantâneas com plantonistas e especialistas sem coparticipação.
2. DIT (Diária por Incapacidade Temporária) para Médicos e Autônomos
Para profissionais que dependem de sua força física direta para faturar — como cirurgiões, dentistas, psicólogos, advogados e consultores autônomos —, ficar acamado após um acidente ou cirurgia significa interrupção imediata da receita.
A apólice de DIT da Seguros Unimed é a mais tradicional do mercado médico:
- Garante o pagamento de diárias (que podem variar de R$ 200 a R$ 2.000+ por dia, conforme contratado) a partir do cumprimento da franquia temporária (geralmente de 10 a 15 dias de afastamento).
- Cobertura de até 365 diárias contínuas por evento para recompor o padrão de vida da família e honrar custos fixos do consultório/clínica.
3. Responsabilidade Civil Profissional Médica e Odontológica (SERPRO)
Em uma época com crescente judicialização na relação médico-paciente, o seguro de RC Médico da Seguros Unimed resguarda a clínica e o profissional contra processos ético-profissionais no CRM e ações indenizatórias na Justiça Cível:
- Custeio integral de advogados renomados em direito médico.
- Perícias assistenciais independentes.
- Pagamento de indenizações ou acordos conciliatórios homologados em juízo.
4. Seguro de Vida e Previdência Privada (PrevMed)
- Vida Individual e Mulher: Cobertura de morte acidental, invalidez funcional permanente por doença e adiantamento de indenização em vida no caso de diagnóstico de doenças graves (câncer, infarto, AVC).
- Previdência Unimed (PrevMed): Planos PGBL e VGBL geridos de forma conservadora, sem taxas de carregamento abusivas e desenhados para servir de previdência complementar a médicos cooperados e seus familiares.
Reputação no Reclame Aqui: A Seguros Unimed é Confiável?
A gestão de planos de saúde no Brasil é historicamente um dos setores com maior volume de interações no Reclame Aqui. Veja como a Seguros Unimed desempenha em comparação aos concorrentes:
| Critério Avaliado | Desempenho Seguros Unimed (2026) | Avaliação Técnica do Capital Consciente |
|---|---|---|
| Nota Média no Reclame Aqui | Entre 6.8 e 7.6 / 10 | Conceito “Bom” no setor de saúde suplementar |
| Índice de Resposta | Superior a 95% | A companhia responde a quase todas as menções |
| Índice de Solução | Próximo a 75% | Bom aproveitamento na resolução dos pedidos de reembolso |
| Voltariam a Fazer Negócio | Entre 60% e 66% | Padrão positivo considerando o atrito com saúde privada |
| Volume de Reclamações | Moderado (~1.500 a 2.500 ao ano) | Proporcional à sua ampla carteira nacional de segurados |
Principais Dores dos Usuários Registradas no Reclame Aqui
- Divergências no valor do reembolso de saúde: Pacientes que esperavam 100% do valor de uma consulta particular cara e receberam o teto do múltiplo previsto contratualmente na apólice.
- Exigência de laudos complementares para autorização de cirurgias: A seguradora adota protocolos médicos rigorosos de auditoria para evitar procedimentos com superfaturamento hospitalar.
Quando as regras contratuais e tabelas de múltiplos de reembolso são devidamente explicadas pelo corretor, a satisfação do segurado é substancialmente superior à média das operadoras de rede própria.
Prós e Contras da Seguros Unimed
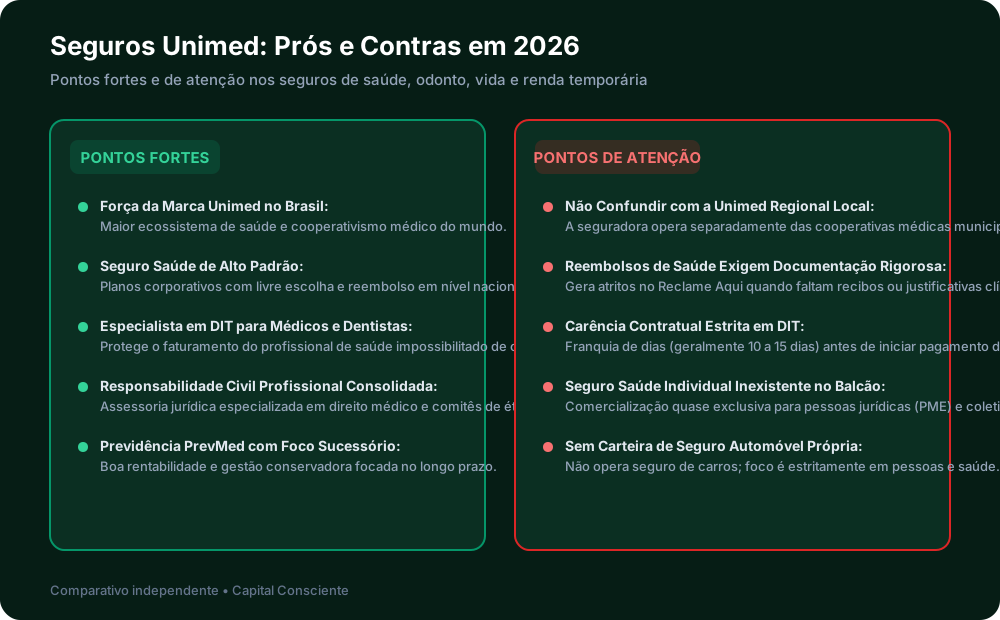
Veja o resumo comparativo de pontos fortes e fatores que exigem cautela:
Principais Vantagens
- Força e Capilaridade da Marca Unimed: Segurança institucional e amplo respeito da classe médica em todos os estados do país.
- Seguro Saúde com Livre Escolha Verdadeira: Reembolso estruturado para quem não quer ficar preso a redes credenciadas locais fechadas.
- Especialista Imbatível em DIT Médico: Modelo de diárias desenhado especificamente para a rotina cirúrgica e clínica de quem vive de plantões e consultas.
- Seguro de Responsabilidade Civil Especializado: Amparo técnico de advogados especializados na defesa de atos médicos.
Principais Limitações
- Não Atua em Seguros Automotivos: Não possui seguro de carros de passeio nem assistência veicular própria.
- Seguro Saúde Individual Inexistente no Balcão: Como a maioria das grandes seguradoras do país, a contratação é restrita a planos empresariais (a partir de CNPJ/MEI) ou por adesão através de entidades de classe.
- Franquia de Dias em DIT: O afastamento médico precisa ultrapassar a carência contratual (normalmente 10 a 15 dias contínuos) para disparar o pagamento das diárias.
Veredito 2026: A Seguros Unimed Vale a Pena?
Sim, a Seguros Unimed é muito boa, sólida e vale totalmente a pena em 2026, principalmente para:
- Empresas (PME e Corporativo) que procuram um seguro saúde com reembolso e cobertura nacional para seus colaboradores e executivos.
- Médicos, Dentistas e Autônomos que precisam de blindagem salarial através do Seguro DIT e proteção patrimonial contra erros profissionais involuntários (RC Médico).
- Famílias que procuram seguro de vida e previdência complementar com a solidez de uma das maiores instituições de saúde do continente.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Sim. A Seguradora Unimed S.A. possui dupla regulação governamental: é fiscalizada pela Superintendência de Seguros Privados (SUSEP) sob o código de registro nº 05576 e CNPJ 04.489.315/0001-08 para suas apólices de vida, DIT e previdência, e pela Agência Nacional de Saúde Suplementar (ANS) sob o registro de operadora nº 344885 para suas apólices de seguro saúde e odontológico.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Consulta Pública de Seguradoras (Seguradora Unimed S.A. - Registro SUSEP 05576) (abre em nova janela)
- Agência Nacional de Saúde Suplementar (ANS) — Consulta de Operadoras de Planos de Saúde (Registro ANS nº 344885) (abre em nova janela)
- Reclame Aqui — Perfil Oficial da Seguros Unimed (Auditoria de Resolução e Atendimento) (abre em nova janela)
- Lei nº 9.656/1998 — Dispõe sobre os Planos e Seguros Privados de Assistência à Saúde (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.