Seguro de Vida Resgatável vs Tradicional: Qual a Diferença, Como Funciona e Vale a Pena?
Guia definitivo comparando o seguro de vida tradicional (a termo) com o seguro de vida resgatável (Whole Life): entenda custos, reserva financeira matemática, imunidade de ITCMD, planejamento sucessório e se compensa financeiramente.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, renda fixa e alocação de ativos independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
O mercado de seguros de pessoas no Brasil passou por uma profunda transformação nos últimos anos. Tradicionalmente visto apenas como uma despesa mensal com finalidade de amparo familiar em caso de tragédia, o seguro de vida moderno consolidou-se como um dos mais sofisticados instrumentos de planejamento sucessório, proteção tributária e blindagem de liquidez patrimonial.
Nesse novo cenário, o embate entre o seguro de vida tradicional (também denominado temporário ou a termo) e o seguro de vida resgatável (estruturado no modelo internacional Whole Life) lidera as dúvidas de famílias, empresários e investidores.
Neste guia completo e independente, analisaremos a mecânica financeira de cada modalidade, as implicações jurídicas perante o Código Civil e a Receita Federal, e a metodologia para identificar qual formato é o mais eficiente para a sua realidade patrimonial.
1. O Que É o Seguro de Vida Tradicional (A Termo)?
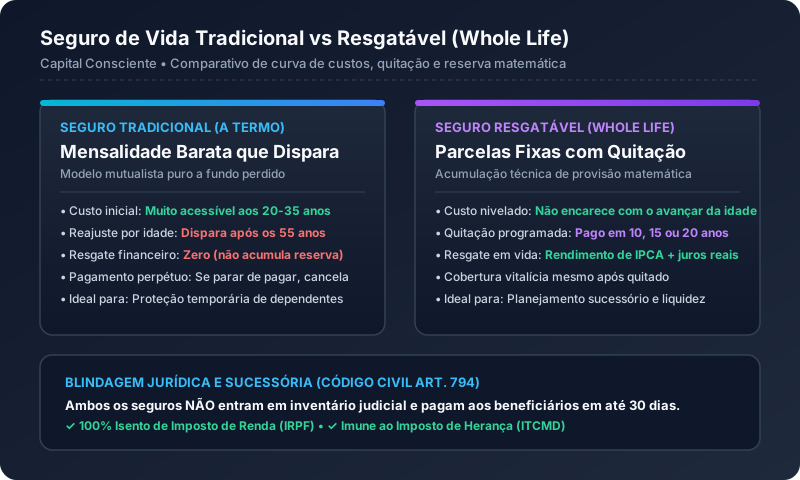
O seguro de vida tradicional opera sob a lógica pura de mutualismo e transferência de risco:
- Mecânica de Pagamento: O segurado paga um prêmio mensal ou anual calculado especificamente para a sua faixa etária e estado de saúde atual.
- Consumo do Capital: A quantia paga remunera a seguradora pelo risco corrido exclusivamente naquele mês de vigência. Se o segurado não falecer ou não sofrer sinistro coberto, o dinheiro é consumido (modelo conhecido no jargão de mercado como a fundo perdido).
- Curva de Encarecimento Etário: Como a probabilidade estatística de morte e invalidez aumenta progressivamente com o envelhecimento, as apólices tradicionais sofrem dois reajustes anuais concomitantes: o reajuste inflacionário (IPCA) e o reajuste atuarial por mudança de faixa etária. A partir dos 55 ou 60 anos, o custo mensal do seguro tradicional dispara exponencialmente, tornando-se financeiramente proibitivo para a maioria das pessoas justamente na velhice.
2. O Que É o Seguro de Vida Resgatável (Whole Life)?
O seguro de vida resgatável resolve o problema do encarecimento etário por meio da constituição de uma provisão matemática técnica individual:
- Prêmios Nivelados: Em vez de pagar pouco na juventude e valores astronômicos na terceira idade, o segurado paga um valor mais alto e nivelado desde o início.
- Divisão dos Recursos: Uma parcela do pagamento custeia a apólice securitária e a outra parcela é direcionada a uma reserva individual de acumulação técnica.
- Rentabilidade Garantida: Por determinação da SUSEP, essa provisão matemática rende correção monetária anual atrelada à inflação oficial (como o IPCA) acrescida de uma taxa de juros real contratual (geralmente entre 2% e 4% ao ano).
- Quitação Programada: É possível contratar apólices com pagamento vitalício ou planos com prazo determinado de quitação (pagamento em 10, 15 ou 20 anos). Concluído o período de pagamento, o cliente nunca mais paga nenhuma mensalidade e a cobertura securitária permanece ativa por toda a sua vida (apólice quitada).
- Direito ao Resgate: Caso em algum momento futuro o segurado decida que não necessita mais da proteção (por exemplo, após acumular patrimônio expressivo e os filhos se tornarem financeiramente independentes), ele pode cancelar a apólice e resgatar o montante acumulado na reserva financeira após o prazo inicial de carência (geralmente 24 meses).
3. Tabela Comparativa: Tradicional vs Resgatável
| Critério de Comparação | Seguro Tradicional (A Termo) | Seguro de Vida Resgatável (Whole Life) |
|---|---|---|
| Custo Inicial (Mensalidade) | Muito baixo para jovens | Mais elevado (3x a 6x maior que o tradicional) |
| Reajuste por Idade | Sim (dispara após os 55 anos) | Não há (parcelas niveladas e corrigidas só por IPCA) |
| Possibilidade de Resgate | Zero (fundo perdido) | Sim, após o período de carência contratual |
| Prazo de Pagamento | Pagamento contínuo por toda a vida | Quitação programada (ex: 10, 15 ou 20 anos) ou vitalício |
| Finalidade Primária | Reposição temporária de renda para dependentes | Planejamento sucessório perene e liquidez patrimonial |
| Liquidez aos Beneficiários | Imediata (até 30 dias úteis) | Imediata (até 30 dias úteis) |
4. O Poder do Seguro no Planejamento Sucessório Brasileiro
Independentemente da modalidade escolhida, o seguro de vida desfruta de privilégios jurídicos e fiscais únicos no ordenamento brasileiro que o tornam insubstituível na gestão patrimonial familiar:
A) Não Passa por Inventário (Art. 794 do Código Civil)
O artigo 794 do Código Civil Brasileiro estabelece expressamente:
“No seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito.”
Em caso de óbito do titular, todas as contas bancárias, ações, imóveis e aplicações financeiras da pessoa falecida são bloqueados judicialmente até a conclusão do processo de inventário (que pode levar de 6 meses a vários anos em disputas judiciais).
Já a indenização do seguro de vida é depositada na conta bancária dos beneficiários indicados em até 30 dias corridos contados a partir da entrega da certidão de óbito, sem necessidade de autorização de juiz.
B) Isenção Total de Imposto de Renda
Conforme o artigo 6º, inciso V, da Lei Federal nº 7.713/1988, as indenizações pagas por sociedades seguradoras em decorrência de morte ou incapacidade são totalmente isentas de Imposto de Renda (IRPF) perante a Receita Federal.
C) Imunidade de ITCMD (Imposto sobre Herança)
Como o seguro de vida não integra o espólio hereditário, o capital pago aos beneficiários não sofre incidência do ITCMD (Imposto sobre Transmissão Causa Mortis e Doação), tributo estadual que incide com alíquotas de até 8% sobre todo o patrimônio inventariado. Esse capital securitário limpo fornece à família a liquidez exata necessária para custear o próprio inventário dos imóveis e empresas sem necessidade de vender patrimônio às pressas com deságio.
5. Qual Modalidade Vale a Pena para Você?
Escolha o Seguro Tradicional (A Termo) se:
- Você está em fase inicial de construção de patrimônio e possui filhos pequenos ou cônjuge dependente financeiramente da sua renda mensal.
- Seu orçamento familiar atual possui pouca margem para aportes elevados, mas você necessita de uma cobertura securitária robusta imediata (ex: garantir R$ 500 mil de cobertura por menos de R$ 90/mês aos 30 anos).
- Você possui disciplina financeira de ferro para investir a diferença de dinheiro todo mês em títulos do Tesouro Direto ou ativos de longo prazo.
Escolha o Seguro de Vida Resgatável se:
- Você já possui patrimônio imobiliário ou empresarial relevante e busca solução de liquidez imediata para sua sucessão patrimonial livre de ITCMD e inventário.
- Você deseja uma proteção securitária que permaneça ativa na velhice (acima dos 70 anos) sem o risco de cancelamento por reajustes etários proibitivos.
- Você prefere a tranquilidade psicológica de quitar seu seguro em 10 ou 15 anos e saber que terá capital de resgate garantido caso decida descontinuar a apólice no futuro.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
É uma modalidade de seguro de vida que combina cobertura securitária por morte ou invalidez com a formação de uma reserva financeira matemática. Uma parte do dinheiro pago mensalmente é aplicada pela seguradora e rende juros reais acima da inflação, podendo ser resgatada pelo segurado em vida caso decida cancelar ou reduzir o plano no futuro.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Circular nº 642/2021 (Regras para Seguros de Pessoas com Sobrevivência) (abre em nova janela)
- Código Civil Brasileiro (Lei nº 10.406/2002) — Artigo 794 (Natureza Não Hereditária do Seguro de Vida) (abre em nova janela)
- Receita Federal do Brasil — Isenção de IRPF sobre Indenizações de Seguro (Lei nº 7.713/1988, Art. 6º, Inciso V) (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Seguro de Vida ResgatávelModalidade de seguro de pessoas com acumulação de provisão matemática que combina cobertura por morte ou invalidez com a possibilidade de resgate financeiro de parte dos valores pagos após o período de carência.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.