Prudential do Brasil é Boa? Seguro de Vida Resgatável Vale a Pena em 2026? [Análise e Reclame Aqui]
A Prudential é a maior seguradora de vida individual do Brasil e famosa pelo seguro de vida resgatável (Whole Life). Descubra se a empresa é confiável, sua reputação no Reclame Aqui, os mitos de pirâmide e se o seguro resgatável vale a pena em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Poucas empresas do mercado financeiro brasileiro despertam tantas dúvidas, curiosidade e até preconceito quanto a Prudential do Brasil. Conhecida pela sua força de vendas formada pelos chamados Life Planners (profissionais que costumam marcar reuniões presenciais ou online por recomendação de amigos próximos), a Prudential é a líder isolada do país no segmento de seguro de vida individual.
Contudo, ao receber uma proposta com valores mensais que variam de R$ 300 a mais de R$ 2.000 por mês, a desconfiança é quase inevitável: A Prudential é confiável ou é pirâmide? Seguro de vida resgatável realmente vale a pena em 2026? Isso é investimento ou perda de dinheiro?
Neste dossiê aprofundado do Capital Consciente, analisamos o registro oficial da companhia na SUSEP, a matemática por trás do seguro resgatável (Whole Life), a reputação no Reclame Aqui e a comparação real contra o Tesouro Direto.
1. Veredito Rápido: O Seguro da Prudential Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
- A Empresa: É uma das seguradoras mais sólidas, ricas e seguras do planeta. Não é golpe nem pirâmide financeira.
- O Seguro de Vida Resgatável (Whole Life): NÃO É INVESTIMENTO. Se o corretor tentar vender como uma aplicação financeira que rende mais que banco, ele está cometendo um desvio ético.
- Para Quem Vale a Pena: Indicado para profissionais autônomos, médicos, empresários e pais de família que desejam garantir blindagem para doenças graves, liquidez imediata para os herdeiros sem passar por inventário (Art. 794 do Código Civil) e uma apólice que fica quitada para sempre após 10, 15 ou 20 anos de pagamento.
- Para Quem Não Vale a Pena: Jovens no início de carreira com orçamento apertado que não conseguem manter aportes altos por pelo menos 10 anos consecutivos (cancelar nos primeiros 2 anos significa perder quase todo o dinheiro aportado).
2. A Prudential é Confiável? O Mito da “Pirâmide”
A principal dúvida de quem recebe uma mensagem no WhatsApp dizendo “um amigo em comum me indicou seu nome para uma consultoria de vida” é saber a idoneidade da empresa.
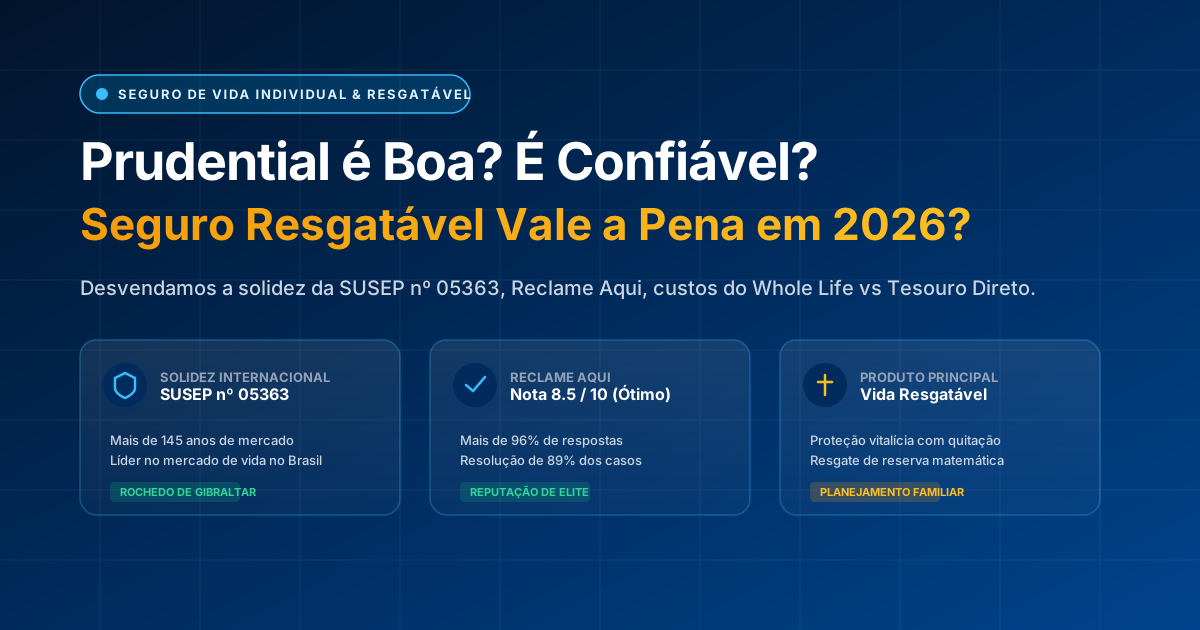
A Prudential Financial Inc. foi fundada em 1875 em Newark (EUA) e carrega como símbolo o imponente Rochedo de Gibraltar, simbolizando solidez inabalável. No Brasil, atua há mais de duas décadas sob rígida supervisão estatal:
- Razão Social: Prudential do Brasil Seguros, D.V. S.A.
- Registro Oficial SUSEP: Processo nº 05363.
- CNPJ: 03.523.504/0001-08.
- Solvência: Possui reservas bilionárias depositadas e auditadas em conformidade com as regras do Conselho Monetário Nacional (CMN) e da SUSEP.
Por que tantas pessoas perguntam se é pirâmide?
A Prudential não é marketing multinível nem pirâmide financeira. A razão pela qual essa lenda urbana surgiu é puramente seu modelo comercial de prospecção ativa: os corretores franqueados (Life Planners) pedem indicações de contatos no final das entrevistas consultivas para marcar novas reuniões. O produto vendido, contudo, é um contrato de seguro regulamentado, auditado e com garantias legais expressas.
3. Whole Life (Resgatável) vs Seguro Tradicional a Termo
Para entender por que a mensalidade da Prudential é significativamente mais cara do que a de um seguro comum de banco, é preciso entender a mecânica atuarial do produto:
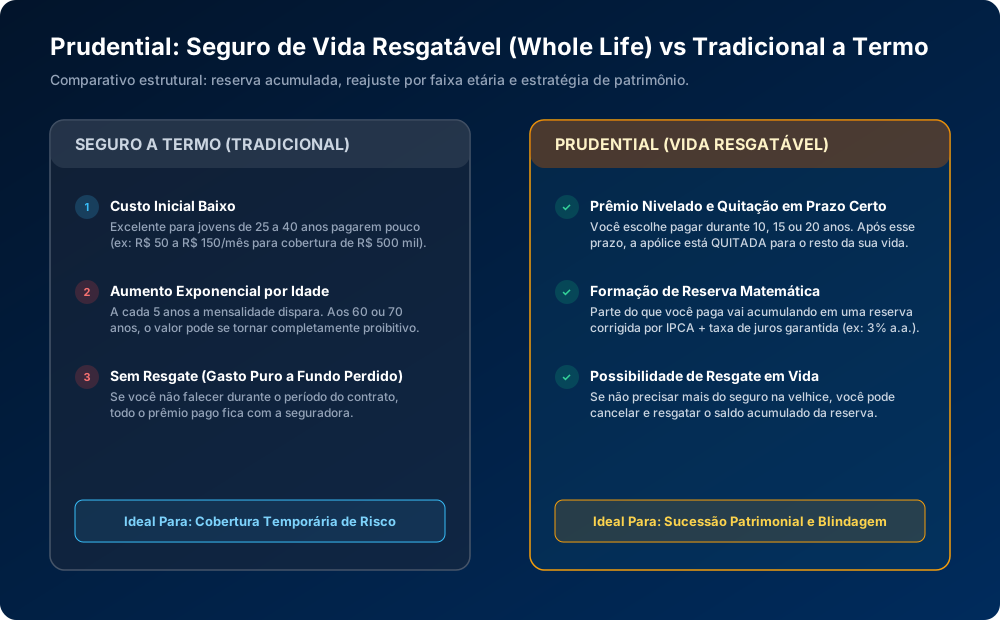
As Duas Modalidades no Mercado:
-
Seguro a Termo (Tradicional / Temporário):
- É como o seguro do automóvel: você paga um valor baixo todo mês. Se falecer ou tiver invalidez durante aquele mês, a família recebe. Se nada acontecer, aquele dinheiro foi consumido para cobrir o risco.
- O Problema: A apólice sofre reajustes severos por faixa etária a cada 5 anos. Quando você atinge 60 ou 70 anos (momento em que a probabilidade biológica de morte aumenta), o seguro se torna astronomicamente caro e a grande maioria das pessoas é forçada a cancelar por falta de dinheiro.
-
Seguro Resgatável (Whole Life da Prudential):
- Possui prêmio nivelado: a parcela mensal nunca aumenta por faixa etária (apenas sofre a correção inflacionária anual pelo IPCA).
- Prazo Determinado de Pagamento: Você escolhe quitar a apólice em 10, 15 ou 20 anos. Após o último mês de pagamento, a apólice está 100% quitada para o resto da sua vida. Você nunca mais pagará nenhuma parcela e continuará segurado até os 90 ou 100 anos.
- Reserva Matemática Garantida: Uma parte de tudo o que você pagou vai para um fundo de reserva com rentabilidade garantida por contrato (correção pela inflação IPCA + juros de cerca de 3% ao ano). Se aos 65 ou 70 anos seus filhos já estiverem formados e você não precisar mais da cobertura, pode cancelar o contrato e resgatar o saldo acumulado em dinheiro.
4. Prós Estratégicos vs Por Que Não é Investimento
Veja o raio-x honesto dos prós e dos pontos críticos que nenhum panfleto de vendas costuma detalhar:
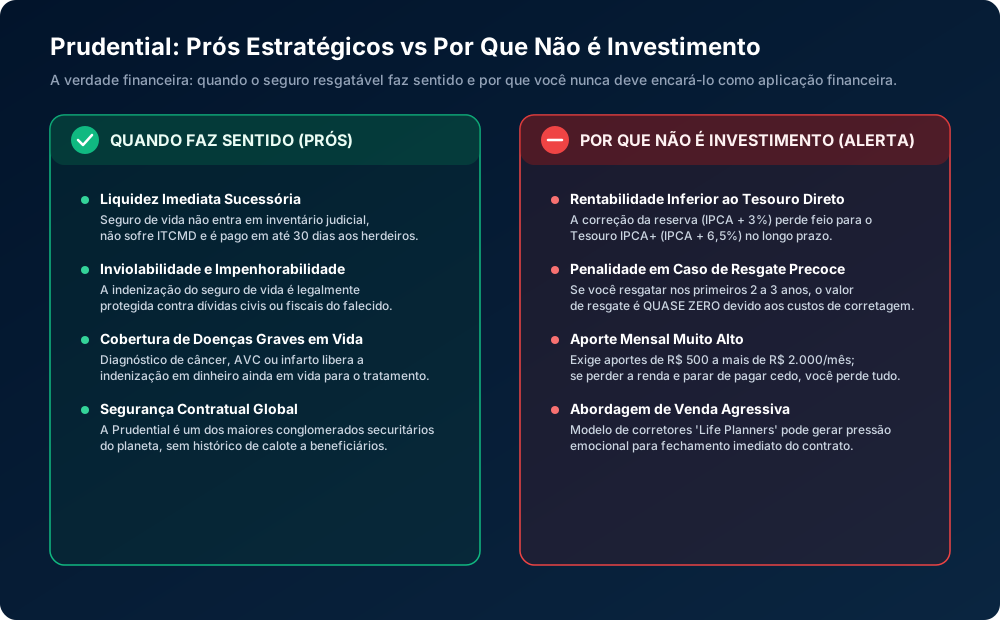
Vantagens Estratégicas Reais
- Não Entra em Inventário Judicial: No Brasil, o processo de inventário pode levar de 1 a 5 anos e corroer de 10% a 20% de todo o patrimônio da família com custas de advogados, cartórios e o imposto de transmissão (ITCMD). Pelo Artigo 794 do Código Civil, o seguro de vida da Prudential é pago em até 30 dias diretamente aos beneficiários, com isenção total de Imposto de Renda e ITCMD.
- Impenhorabilidade Legal: A indenização securitária não pode ser arrestada por credores civis ou penhoras judiciais decorrentes de processos trabalhistas da empresa do falecido.
- Cobertura de Doenças Graves em Vida: O produto de Doenças Graves da Prudential é considerado referência no mercado médico. Se o segurado tiver um infarto ou câncer, a quantia contratada (ex: R$ 300 mil ou R$ 500 mil) é depositada na conta para pagar cirurgias, remédios caros e manutenção familiar durante o tratamento.
Por Que Você NUNCA Deve Encarar Como Investimento
- Rentabilidade Real Baixa: O rendimento da reserva matemática é travado na taxa de IPCA + 3% a.a. No mesmo horizonte de 15 a 20 anos, títulos públicos do governo federal como o Tesouro IPCA+ chegam a pagar IPCA + 6,5% a.a. sem custos de corretagem embutidos.
- Risco de Liquidez Inicial Violento: Se você assinar uma apólice de R$ 800/mês e perder o emprego no 14º mês, ao cancelar você não resgatará praticamente nada. A curva de acumulação da reserva atuarial só começa a ficar expressiva a partir do 3º ou 5º ano de contrato.
- Comprometimento Financeiro Elevado: Não inicie um plano Whole Life se você não tiver uma sólida reserva de emergência prévia para cobrir imprevistos cotidianos.
5. Reputação no Reclame Aqui
A solidez operacional da Prudential reflete-se na sua pontuação no Reclame Aqui:
- Nota Média: 8.5 / 10 (selo Ótimo).
- Taxa de Resposta: Superior a 96% dos chamados respondidos.
- Índice de Solução: 89% das reclamações são solucionadas pela ouvidoria interna.
- Voltariam a Fazer Negócio: Mais de 76% dos segurados que tiveram atritos iniciais afirmam que voltariam a fechar negócios após a tratativa da empresa.
As poucas queixas registradas concentram-se em dois pontos específicos: clientes que não leram a tabela de resgate e se surpreenderam ao cancelar a apólice com menos de 2 anos de vigência, ou consumidores que acharam insistente a abordagem telefônica de algum corretor recém-formado.
6. Vale a Pena Contratar em 2026?
A resposta depende exclusivamente do seu momento de vida:
- Vale a Pena se: Você tem renda estável, já construiu sua reserva de emergência, tem dependentes financeiros (filhos ou cônjuge) ou patrimônio imobiliário que causará dor de cabeça no inventário e busca a tranquilidade de pagar por um seguro que ficará quitado em prazo certo.
- Não Vale a Pena se: Você está endividado, sua renda oscila muito ou seu único objetivo é multiplicar patrimônio. Nesse cenário, o caminho ideal é investir por conta própria no Tesouro Direto ou fundos de previdência e, se precisar de cobertura imediata contra morte, contratar um seguro temporário simples de banco pagando R$ 30 a R$ 60 por mês.
Aprofunde seu entendimento securitário lendo nossos verbetes sobre o que é apólice de seguro, o que é sinistro e o que é prêmio do seguro.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
A Prudential do Brasil é 100% confiável e uma das maiores seguradoras de vida do planeta. Não tem nenhuma relação com pirâmide financeira ou esquemas de marketing multinível. É uma instituição financeira secular fundada em 1875 nos Estados Unidos, autorizada e rigorosamente fiscalizada pela SUSEP sob o registro nº 05363 (CNPJ 03.523.504/0001-08). A confusão com pirâmide ocorre unicamente porque seus corretores são chamados de 'Life Planners' e trabalham com consultorias ativas por indicação de amigos e familiares.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Consulta Pública de Seguradoras (Prudential do Brasil Seguros S.A. - Registro SUSEP 05363) (abre em nova janela)
- Código Civil Brasileiro (Lei nº 10.406/2002) — Do Seguro de Vida e Herança (Arts. 789 a 802) (abre em nova janela)
- Reclame Aqui — Perfil Institucional da Prudential do Brasil (Auditoria de Solução e Atendimento) (abre em nova janela)
- Circular SUSEP nº 667/2022 — Regras e Diretrizes para Seguros de Pessoas com Sobrevivência e Coberturas de Risco (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.