Pier Seguros é Confiável? Vale a Pena em 2026? [Reembolso no Pix e Sem Franquia]
A Pier Seguros revolucionou o mercado com seguro celular sem franquia e seguro auto por assinatura no Pix. Descubra se a Pier é confiável, sua nota no Reclame Aqui, como funciona o reembolso instantâneo e as letras miúdas.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Se você já buscou proteger o seu smartphone ou economizar no seguro do carro nas redes sociais, com certeza se deparou com a proposta da Pier Seguros: um modelo 100% digital, mensal, sem fidelidade contratual e com uma promessa que soa boa demais para ser verdade: indenização direta via Pix em segundos e seguro de celular sem cobrança de franquia.
Em um país acostumado com a burocracia pesada de seguradoras centenárias e o perigo de golpes de falsas cooperativas, o consumidor atento logo desconfia: A Pier Seguros é confiável ou é golpe? Ela realmente paga o sinistro no Pix? Vale a pena contratar em 2026?
Neste dossiê analítico do Capital Consciente, investigamos o registro regulatório da Pier na Superintendência de Seguros Privados (SUSEP), a reputação real no Reclame Aqui, os prazos de liquidação e as letras miúdas contratuais.
1. Veredito Rápido: A Pier Seguros Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
- Para Seguro Celular: VALE MUITO A PENA. O fato de não cobrar taxa de franquia (onde seguradoras tradicionais tomam até 25% do valor do seu telefone) e pagar em dinheiro via Pix faz da Pier a melhor opção custo-benefício para iPhones e smartphones intermediários e topo de linha.
- Para Seguro Auto: VALE A PENA PARA PERFIS ESPECÍFICOS. É ideal para quem busca proteção contra roubo, furto e perda total sem prender o limite total do cartão de crédito em uma apólice anual de R$ 3.000 ou R$ 5.000. Se você busca um pacote “tudo incluso” com carro reserva ilimitado e mimos de concessionária para veículos de luxo, apólices tradicionais como Porto Seguro ou Allianz podem ser mais completas.
2. A Pier é Confiável e Legalizada? (SUSEP e Estrutura Jurídica)
O primeiro receio de qualquer brasileiro ao contratar uma empresa digital é saber se ela possui lastro jurídico ou se trata de uma “associação de proteção veicular” pirata.
A resposta é categórica: a Pier é uma seguradora oficial e 100% legalizada no Brasil.
A empresa foi pioneira no país ao ser selecionada para o Sandbox Regulatório da SUSEP (Edital nº 001/2020). Após cumprir com rigor todos os testes de solvência, governança de dados e retenção de risco financeiro, a empresa graduou-se e recebeu autorização definitiva:
- Razão Social: Pier Seguradora S.A.
- CNPJ: 39.380.513/0001-00
- Processo SUSEP: 15414.617775/2022-48
- Supervisão: Fiscalizada pelo Ministério da Fazenda e pela SUSEP, com obrigação legal de manter provisões técnicas e reservas financeiras depositadas para garantir o pagamento de 100% dos sinistros cobertos.
Diferente de cooperativas informais que operam na clandestinidade jurídica sem garantias, a Pier responde perante o Código de Defesa do Consumidor e o Código Civil Brasileiro (Arts. 757 a 802).
3. O Segredo do Reembolso no Pix Sem Franquia
Como funciona a tecnologia da Pier e por que ela é tão diferente das seguradoras tradicionais de balcão?
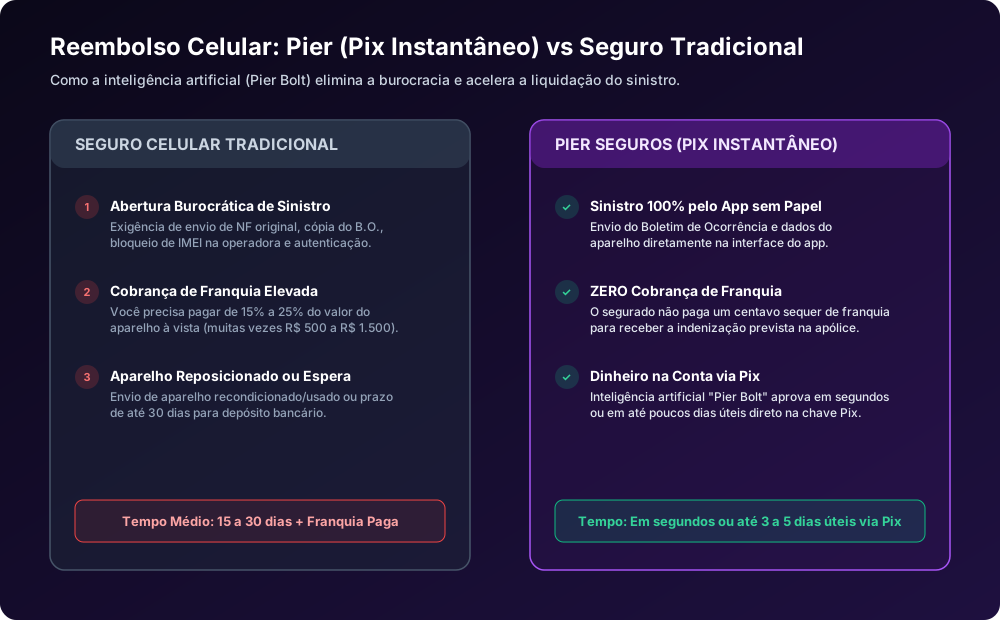
Nas seguradoras convencionais ou planos contratados em lojas de departamento e operadoras de telefonia:
- O processo de sinistro exige dezenas de certidões impressas e autenticações em cartório.
- É exigida uma franquia obrigatória de 15% a 25%. Em um celular de R$ 4.000, você é obrigado a pagar de R$ 600 a R$ 1.000 do próprio bolso para receber a compensação. Se você quer entender exatamente o impacto financeiro dessa cobrança, utilize o nosso Simulador de Franquia de Seguro.
- A seguradora frequentemente envia um aparelho recondicionado ou demora semanas para autorizar o reparo.
Na Pier, a lógica foi invertida:
- Zero Franquia no Celular: Você não paga nenhuma taxa no momento do sinistro de celular. Se o seu plano estipula indenização de R$ 3.500, você recebe os R$ 3.500 integrais.
- Inteligência Artificial “Pier Bolt”: A Pier desenvolveu um algoritmo de validação em tempo real que cruza bases de dados públicas, boletins de ocorrência eletrônicos e checagem de IMEI. Sinistros que passam nos filtros de consistência são liquidados e transferidos via Pix em menos de 10 minutos. Casos que demandam análise humana costumam ser liquidados entre 3 a 5 dias úteis, bem abaixo do prazo teto legal de 30 dias estipulado pela Circular SUSEP nº 621/2021.
4. Prós e Contras: A Verdade Sem Filtros
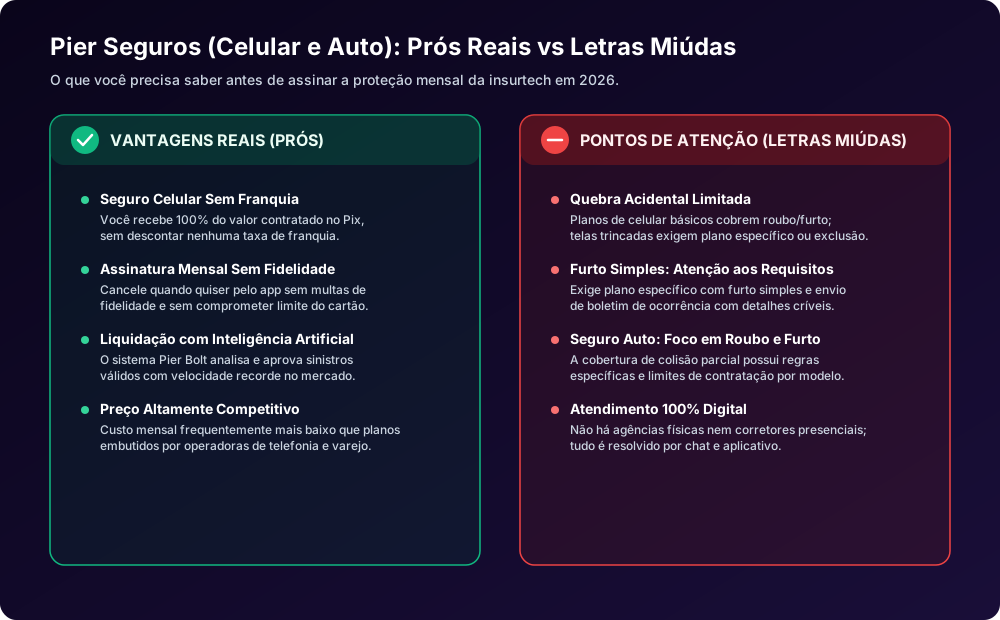
Para tomar uma decisão embasada, veja o quadro comparativo das vantagens e das letras miúdas que você precisa ler no contrato:
As Vantagens Reais (Prós)
- Assinatura Mês a Mês Sem Fidelidade: Você pode contratar para uma viagem de férias de 2 meses e cancelar depois pelo aplicativo, sem ter que pagar multa de tabela de prazo curto.
- Não Trava o Limite do Cartão: A cobrança mensal recorrente debita apenas o valor da parcela mensal (ex: R$ 39,90 ou R$ 120,00), deixando o limite do seu cartão livre para despesas do dia a dia ou para a sua reserva de emergência.
- Dinheiro Livre na Sua Conta: Em caso de perda total ou roubo do celular, você recebe o valor em dinheiro na sua conta bancária e decide livremente onde, quando e qual novo modelo deseja comprar.
As Letras Miúdas e Cuidados (Contras)
- Quebra de Tela Exige Pacote Específico: O plano básico foca exclusivamente em roubo e furto qualificado. Danos acidentais (como quebra de display ao cair no asfalto) requerem contratação de cobertura extra.
- Furto Simples: A Pier passou a disponibilizar planos com cobertura para furto simples (quando o item é levado sem que a vítima perceba vestígios ou ameaça), mas isso requer que o contratante informe detalhadamente as circunstâncias no Boletim de Ocorrência policial.
- Seguro Auto Menos Abrangente: No seguro veicular, a cobertura contra batidas parciais (conserto de lataria) e indenização a terceiros possui restrições por faixa de modelo e ano. Se você busca blindagem completa para terceiros com valores de R$ 200 mil ou R$ 300 mil, compare com a Tokio Marine ou Yelum Seguradora.
5. Reputação no Reclame Aqui
A experiência dos usuários reais no Reclame Aqui comprova o padrão de atendimento da Pier:
- Nota Média: Superior a 8.2 / 10 (selo Ótimo e frequentemente agraciada com a reputação máxima RA1000).
- Índice de Resposta: 100% das reclamações são respondidas pelo time de suporte.
- Índice de Solução: Acima de 88% dos problemas apresentados são resolvidos com sucesso.
- Voltariam a Fazer Negócio: Mais de 75% dos clientes que abriram queixas voltariam a contratar a seguradora após a resolução.
As principais queixas registradas decorrem de bloqueios preventivos de segurança durante a checagem de IMEI ou divergências na data de ocorrência narrada no Boletim de Ocorrência em relação à emissão da apólice.
6. Passo a Passo do Sinistro: Como Receber Seu Reembolso
Se o seu aparelho for roubado ou furtado, siga este roteiro prático para não ter problemas na aprovação:
- Bloqueie as Linhas e o IMEI: Entre em contato com a sua operadora de telefonia celular e solicite o bloqueio imediato do chip e o registro do IMEI na lista de bloqueios da Anatel.
- Registre o Boletim de Ocorrência (B.O.): Registre a ocorrência na Delegacia Eletrônica da Polícia Civil do seu Estado com o máximo de precisão sobre horário, endereço e descrição dos fatos. Inclua o número do IMEI no histórico da ocorrência.
- Abra o Aviso no App da Pier: No aplicativo da Pier, clique na aba de sinistros, faça o upload do PDF do B.O. oficial e informe sua chave Pix pessoal (que deve estar vinculada ao mesmo CPF cadastrado na apólice).
- Recebimento do Pix: Após a verificação automatizada ou do time de auditoria, o dinheiro cai diretamente na conta informada.
Para entender os conceitos técnicos e jurídicos envolvidos nos contratos securitários, confira nossos guias completos sobre o que é apólice de seguro, o que é prêmio do seguro e o que é sinistro.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
A Pier Seguros é 100% confiável e legalizada. Não se trata de associação de proteção veicular informal. A empresa começou no Sandbox Regulatório da SUSEP (nº 001/2020) e obteve a licença de Seguradora Definitiva (Pier Seguradora S.A., CNPJ 39.380.513/0001-00, Processo SUSEP 15414.617775/2022-48). Suas reservas financeiras são auditadas e supervisionadas pelo Governo Federal.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Pier Seguradora S.A. (Processo SUSEP 15414.617775/2022-48 e Sandbox Regulatório 001/2020) (abre em nova janela)
- Código Civil Brasileiro (Lei nº 10.406/2002) — Do Contrato de Seguro (Arts. 757 a 802) (abre em nova janela)
- Reclame Aqui — Perfil Oficial da Pier Seguradora (Auditoria de Atendimento e Resolução de Sinistros) (abre em nova janela)
- Circular SUSEP nº 621/2021 — Diretrizes e Liquidação de Sinistros no Mercado Brasileiro (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.