Itaú Vida e Previdência é Boa? Vale a Pena Investir em 2026? [Análise e Reclame Aqui]
O Itaú é o maior banco privado da América Latina e líder em seguros e planos de aposentadoria. Descubra se o Itaú Vida e Previdência é bom, as taxas de administração, a diferença entre balcão e plataforma aberta (Íon) e sua nota no Reclame Aqui em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Com mais de 60 milhões de correntistas e uma presença dominante em quase todos os municípios brasileiros, o Itaú Unibanco é a maior potência bancária da América Latina. Naturalmente, quando o cliente pensa em proteger seus filhos com um seguro de vida ou planejar a aposentadoria no longo prazo, o Itaú Vida e Previdência surge como a primeira e mais acessível opção na palma da mão, através do aplicativo do banco.
Contudo, a comodidade de um clique no celular pode esconder armadilhas caras: O Itaú Vida e Previdência é bom de verdade? Os fundos de previdência rendem mais que o CDI ou perdem para a inflação? E o seguro de vida vale a pena ou compensa mais contratar em seguradoras especializadas em 2026?
Neste dossiê analítico do Capital Consciente, investigamos a estrutura do Itaú na SUSEP, a diferença crucial entre os fundos de agência e a plataforma aberta Íon, os números do Reclame Aqui e como evitar a venda casada de seguros embutidos.
1. Veredito Rápido: O Itaú Vida e Previdência Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
- Para Previdência Privada: VALE A PENA APENAS NA PLATAFORMA ABERTA (ÍON / PERSONALITÉ). Se você aceitar a indicação padrão de balcão do gerente da agência, provavelmente colocará seu dinheiro em fundos com taxas abusivas de 1,5% a 2% que rendem menos que o CDI. No entanto, se você escolher fundos de gestoras renomadas (como Kinea ou Verde) dentro do ecossistema Itaú Íon com carregamento zero, a experiência é excelente.
- Para Seguro de Vida: MUITO PRÁTICO PARA CORRENTISTAS. O seguro de vida do app é flexível, modular e conta com coberturas em vida muito úteis (como diagnóstico de doenças graves e internação hospitalar).
- Atenção aos Empréstimos: Se você contratou um crédito consignado ou financiamento e notou a cobrança de “Seguro Prestamista”, saiba que você pode cancelar a apólice e pedir a devolução do dinheiro a qualquer momento.
2. O Itaú é Confiável? Registro Governamental na SUSEP
Não existe dúvida sobre a solidez financeira do conglomerado Itaú:
- Histórico: Com quase um século de atuação no mercado de capitais, o Itaú Unibanco é o maior conglomerado bancário privado do hemisfério sul.
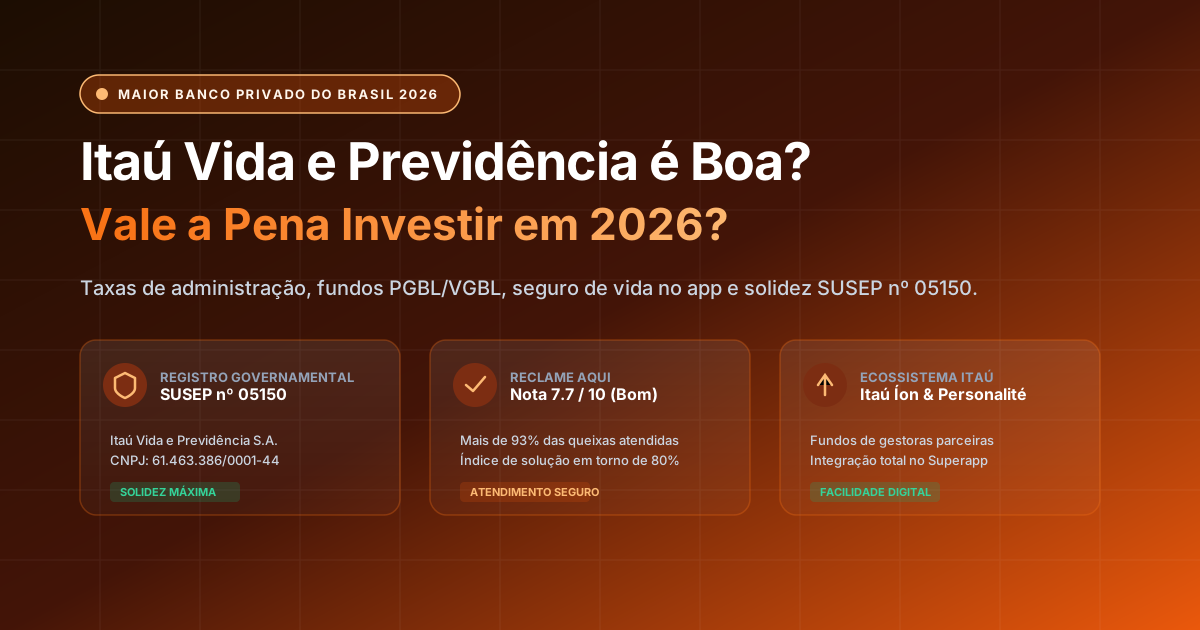
- Registro Governamental: Suas operações de vida e previdência são centralizadas sob o registro SUSEP nº 05150 (Itaú Vida e Previdência S.A., CNPJ 61.463.386/0001-44).
- Patrimônio e Liquidez: As provisões técnicas e reservas matemáticas atuarías do banco superam os R$ 200 bilhões, com tripla fiscalização pela SUSEP, Banco Central do Brasil e auditorias globais independentes. O risco de inadimplência institucional em sinistros cobertos é inexistente.
3. Fundos de Agência vs Arquitetura Aberta (App Íon)
A maior decisão financeira de quem investe em previdência no Itaú é entender onde o dinheiro está sendo alocado:
1. A Armadilha dos Fundos de Balcão Tradicionais
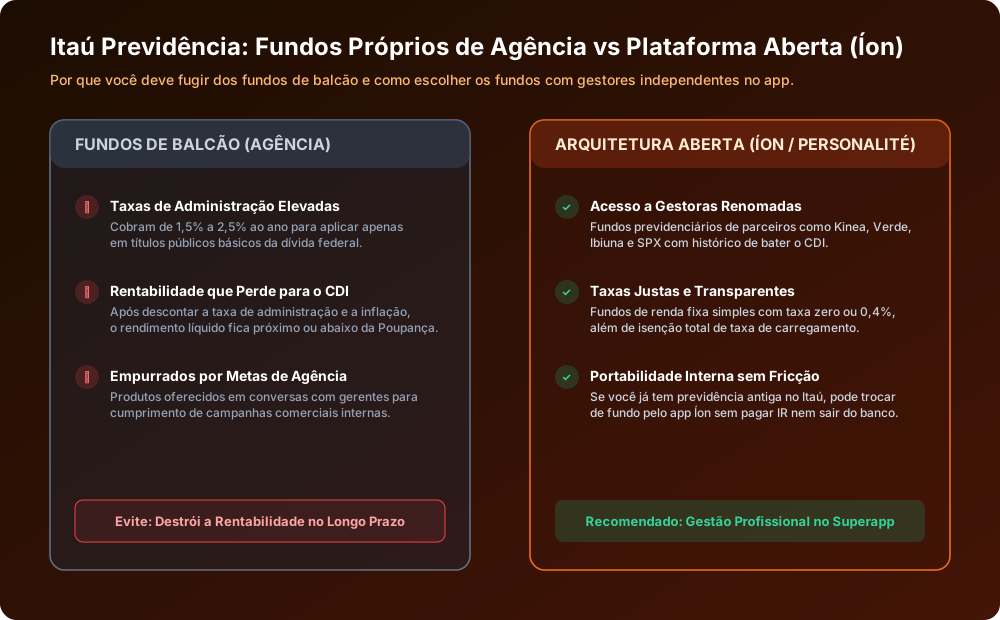
Historicamente, os bancos empurravam fundos próprios com taxas de administração que chegavam a 2% ou 2,5% ao ano. Para um fundo que apenas compra títulos públicos atrelados à Selic, cobrar 2% de taxa corrói brutalmente o poder dos juros compostos ao longo de 20 anos. O resultado era que o investidor via seu patrimônio render menos que a Poupança.
2. A Virada para a Arquitetura Aberta (Itaú Íon)
Pressionado pela concorrência de corretoras e seguradoras independentes como a Icatu Seguros, o Itaú modernizou sua plataforma através do app Íon:
- Fundos de Renda Fixa com Taxa Justa: Acesso a fundos previdenciários simples de títulos públicos com taxa de administração de 0,3% a 0,5% a.a. e zero taxa de carregamento.
- Gestoras Parceiras de Elite: Alocação em fundos multimercados e de ações geridos por casas consagradas como Kinea Investimentos, Verde Asset, SPX Capital e Ibiuna.
- Portabilidade Interna sem Fricção: Se você já possui uma previdência antiga com taxa ruim no Itaú, pode solicitar a troca de fundo para uma opção mais rentável diretamente no aplicativo, sem precisar pagar imposto de renda e sem sair do banco.
4. Prós Reais vs Armadilhas no Aplicativo
Veja a comparação entre os pontos fortes e as práticas comerciais que demandam cautela:
As Vantagens Reais (Prós)
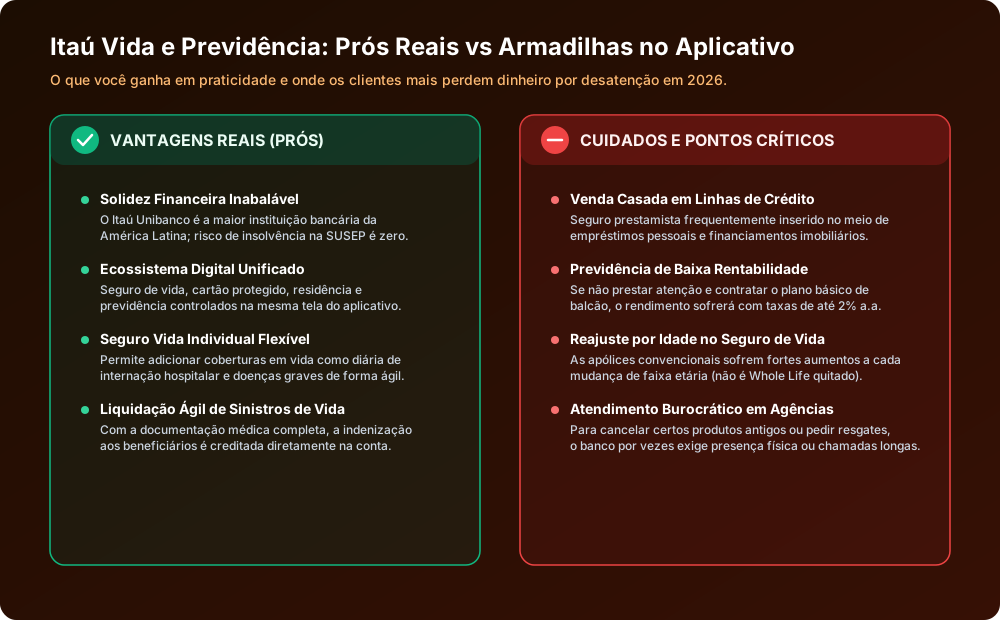
- Centralização Financeira: Toda a gestão de faturas, investimentos, conta e apólices é visualizada em um único aplicativo bancário de alta estabilidade.
- Seguro de Vida Flexível: O cliente pode ligar e desligar módulos adicionais no aplicativo, como cobertura para doenças graves e telemedicina Albert Einstein para segurados Personalité.
- Sucessão Patrimonial Sem Inventário: Os planos de previdência VGBL e o seguro de vida do Itaú não entram em inventário (Art. 794 do Código Civil), sendo liberados para a família em até 30 dias com isenção de imposto de transmissão (ITCMD) na maioria dos estados.
Cuidados e Alertas Críticos (Contras)
- Venda Casada em Linhas de Crédito: O seguro prestamista é frequentemente embutido nas contratações de empréstimos pessoais e financiamentos imobiliários. Conforme o Artigo 39, I do CDC, você tem o direito de não contratar.
- Reajustes por Idade: Diferente de planos resgatáveis com prazo de quitação certo como na Prudential, as apólices de vida convencionais do Itaú sofrem reajustes anuais significativos a cada mudança de faixa etária (a cada 5 anos).
- Necessidade de Proatividade do Cliente: O banco não vai trocar seu fundo antigo ruim por um melhor automaticamente; você precisa abrir o app Íon e solicitar a portabilidade interna ativamente.
5. Reputação no Reclame Aqui
No Reclame Aqui, a avaliação do Itaú Seguros reflete um padrão sólido para o tamanho da sua base de clientes:
- Nota Geral: 7.7 / 10 (selo Bom).
- Atendimento de Solicitações: Mais de 93% das reclamações são respondidas pelo time de ouvidoria.
- Índice de Resolução: Superior a 80% dos problemas são solucionados.
- Voltariam a Fazer Negócio: Cerca de 68% a 72% dos clientes que registraram queixas fariam novos negócios após a solução da demanda.
Os principais motivos de atrito concentram-se em pedidos de cancelamento de seguros prestamistas vinculados a cartões de crédito e demora na conferência de laudos médicos para liberação de cobertura de doenças graves.
6. O Que Fazer para Otimizar Seus Seguros no Itaú em 2026?
- Faça um Pente-Fino no Extrato: Abra o extrato da sua conta-corrente e do cartão de crédito. Se houver débitos de seguros que você não lembra de ter contratado, ligue no SAC e cancele imediatamente.
- Revise a Sua Previdência: Se você tem PGBL ou VGBL no Itaú, verifique qual é a taxa de administração cobrada. Se for superior a 1% em renda fixa, faça a portabilidade interna no app Íon para um fundo de taxa baixa.
- Mantenha sua Reserva Fora da Previdência: Nunca aloque o dinheiro do seu dia a dia ou sua reserva de emergência em planos de previdência, pois eles possuem carências e tributação punitiva em saques de curto prazo.
Consulte mais detalhes sobre o funcionamento das apólices em nossos guias sobre o que é apólice de seguro, o que é prêmio do seguro e tabela regressiva de renda fixa.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Sim, é uma das instituições financeiras mais sólidas e ricas do mundo. O Itaú Vida e Previdência S.A. (CNPJ 61.463.386/0001-44) opera sob o registro oficial da SUSEP nº 05150. Possui patrimônio líquido bilionário e reservas técnicas supervisionadas pelo Banco Central e pela SUSEP, conferindo risco de inadimplência nulo.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Consulta Pública de Seguradoras (Itaú Vida e Previdência S.A. - Registro SUSEP 05150) (abre em nova janela)
- Comissão de Valores Mobiliários (CVM) e ANBIMA — Regras e Diretrizes de Fundos Previdenciários no Brasil (abre em nova janela)
- Reclame Aqui — Perfil Oficial do Itaú Seguros / Previdência (Auditoria de Resolução e Atendimento) (abre em nova janela)
- Código de Defesa do Consumidor (Lei nº 8.078/1990) — Da Venda Casada de Seguros Prestamistas em Operações Bancárias (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Tabela Regressiva de Renda FixaRegime tributário que estabelece alíquotas decrescentes de Imposto de Renda (de 22,5% até 15,0%) proporcionais ao tempo em que o capital permanece investido.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.