Icatu Seguros é Boa? Previdência Privada e Seguro de Vida Valem a Pena em 2026? [Análise e Reclame Aqui]
A Icatu Seguros é a maior seguradora independente de Previdência e Vida do Brasil. Descubra se a Icatu é boa, como funcionam os fundos PGBL e VGBL em arquitetura aberta, sua nota no Reclame Aqui e se vale a pena fazer portabilidade em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Quando um brasileiro decide planejar sua aposentadoria fora do INSS ou busca proteger sua família com um seguro de vida moderno, o caminho quase sempre começa pelo gerente do banco tradicional. E é aí que mora a armadilha: a grande maioria dos bancos de varejo ainda vende planos de previdência com taxas de administração abusivas, rentabilidades decepcionantes e fundos medíocres.
É nesse cenário que a Icatu Seguros se consolidou como a maior seguradora independente do Brasil no segmento de Previdência Privada e Vida. Com mais de 30 anos de estrada e gerindo dezenas de bilhões de reais de patrimônio, ela se tornou a principal escolha de investidores que utilizam corretoras como XP, BTG Pactual e Órama.
Mas será que a Icatu Seguros é confiável de verdade? É segura para deixar o dinheiro de uma vida inteira até a velhice? Vale a pena migrar sua previdência para ela em 2026?
Neste dossiê financeiro independente do Capital Consciente, analisamos o registro regulatório da Icatu na SUSEP, o funcionamento da arquitetura aberta, a diferença entre PGBL e VGBL, e sua reputação no Reclame Aqui.
1. Veredito Rápido: A Icatu Seguros Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
- Para Previdência Privada (PGBL e VGBL): VALE MUITO A PENA. A Icatu é uma das melhores instituições do país para investir a longo prazo. O modelo de arquitetura aberta permite alocar o dinheiro com os melhores gestores do mercado brasileiro (fundos multimercado, renda fixa atrelada à inflação e ações) com taxa de carregamento zero.
- Para Seguro de Vida e Renda Autônoma (DIT): EXCELENTE OPÇÃO. Seus produtos são altamente customizáveis para médicos, dentistas, advogados e empresários que precisam de Diária por Incapacidade Temporária.
- O Que Evitar: Nunca contrate previdência sem entender a escolha entre Tabela Regressiva (que cai até 10% de imposto após 10 anos) e Tabela Progressiva. Uma escolha errada na largada pode custar caro no resgate.
2. A Icatu é Segura? Solidez na SUSEP e CVM
O maior medo ao aplicar em uma seguradora independente (que não é um banco estatal ou conglomerado gigante de agências de rua) é a solidez de longo prazo.
Quanto a isso, a história da Icatu traz total segurança:
- Origem de Elite: Fundada em 1991 por Antônio Carlos de Almeida Braga (um dos maiores nomes da história financeira do país, que transformou a Atlântica Boavista e o Grupo Bradesco Seguros).
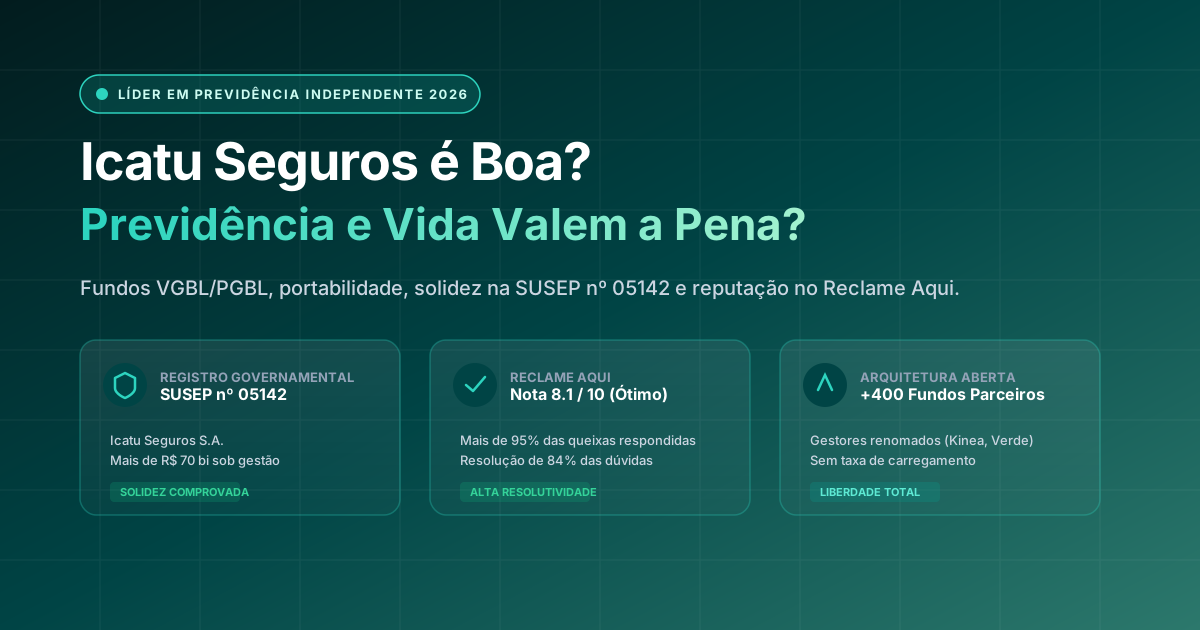
- Registro Governamental: Opera autorizada pela SUSEP sob o nº 05142 (Icatu Seguros S.A., CNPJ 42.283.770/0001-39).
- Mais de R$ 70 Bilhões Sob Gestão: Suas reservas técnicas atuarías são auditadas por empresas globais e mantidas segregadas do patrimônio dos acionistas, conforme as diretrizes do Conselho Monetário Nacional (CMN).
- Segregação Patrimonial: Os fundos de investimento previdenciários (FIEs) vinculados às apólices da Icatu são custodiados por instituições financeiras independentes e regulados pela CVM. Se a seguradora enfrentasse problemas, o dinheiro dos cotistas nos fundos não se mistura com as dívidas da empresa.
3. Arquitetura Aberta: PGBL vs VGBL na Prática
Por que a previdência privada na Icatu bate com facilidade os produtos de balcão de bancões tradicionais?
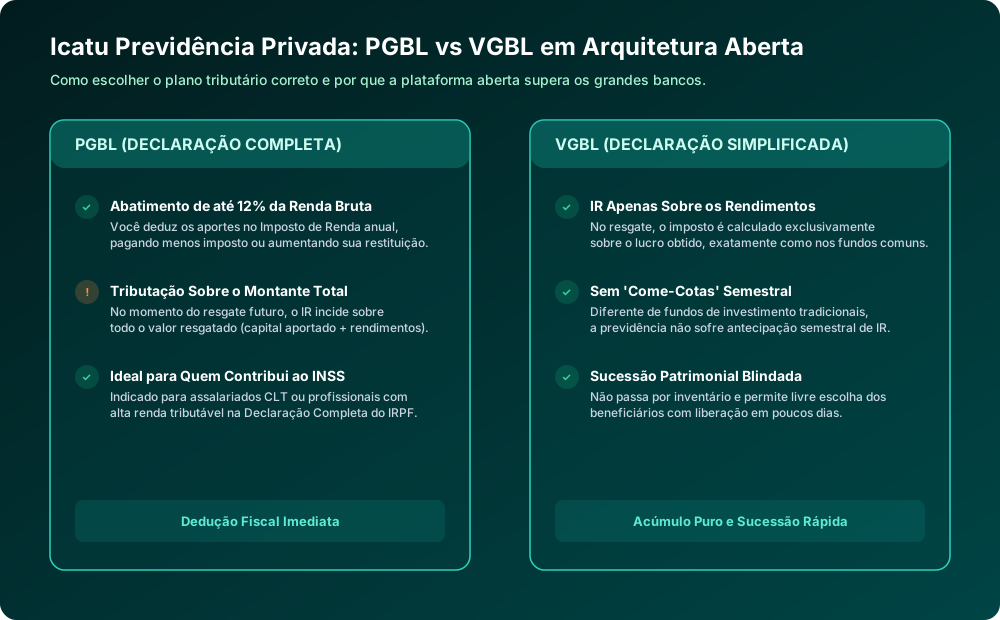
A resposta está na Arquitetura Aberta: enquanto um banco tradicional só deixa você investir nos fundos que o próprio banco administra, a Icatu fez parcerias com mais de 400 fundos de gestoras consagradas, permitindo que você monte uma carteira diversificada:
- Renda Fixa Crédito Privado;
- Renda Fixa Inflação (IPCA+ de longo prazo);
- Multimercados Macro (Verde, Kinea, SPX, Adam);
- Fundos de Ações e Internacionais (S&P 500, fundos globais).
PGBL ou VGBL: Qual Escolher?
- PGBL (Plano Gerador de Benefício Livre):
- Vantagem Fiscal: Permite deduzir os aportes feitos durante o ano até o limite de 12% da sua renda bruta tributável na Declaração Completa do IRPF.
- Cuidado: No resgate futuro, o Imposto de Renda incidirá sobre o montante total (dinheiro guardado + rendimentos acumulados).
- VGBL (Vida Gerador de Benefício Livre):
- Formato: Não possui abatimento no imposto anual, sendo ideal para quem faz a declaração simplificada ou já estourou o teto de 12%.
- Vantagem: No resgate, o IR incide exclusivamente sobre os lucros, exatamente como nos investimentos tradicionais, mas com a vantagem de não ter o come-cotas semestral.
4. Prós Reais vs Alertas de Atenção
Veja a análise equilibrada dos pontos fortes e dos cuidados indispensáveis antes de aportar:
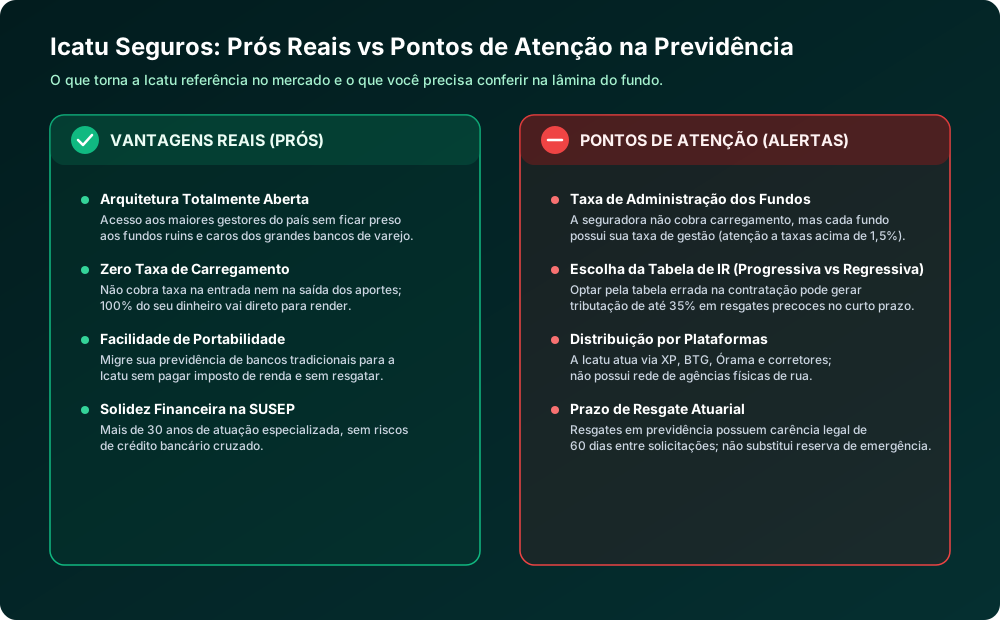
As Vantagens Reais (Prós)
- Zero Carregamento: Você não perde dinheiro ao fazer depósitos mensais nem no resgate final.
- Portabilidade Simplificada: Se você tem R$ 50 mil, R$ 200 mil ou R$ 1 milhão parado em uma previdência ruim em um grande banco, você pode solicitar a portabilidade para a Icatu em poucos cliques na sua corretora, sem pagar imposto de renda e sem resgate.
- Planejamento Sucessório: A previdência VGBL não entra em inventário judicial (Art. 794 do Código Civil) e o valor é pago aos herdeiros indicados em até 30 dias corridos com liquidez imediata.
Cuidados e Pontos de Atenção (Contras)
- Taxa de Administração dos Fundos: Embora a Icatu não cobre carregamento, cada gestora cobra sua taxa de administração do fundo escolhido. Em fundos de renda fixa simples, evite taxas superiores a 0,6% ou 0,8% a.a.
- A Tabela de Tributação é Irreversível: Ao optar pela Tabela Regressiva Definitiva, o imposto começa em 35% nos primeiros 2 anos e só chega à menor alíquota (10%) após 10 anos de cada aporte. Se você precisar do dinheiro em menos de 4 anos, a tributação será alta.
- Carência entre Resgates: Por regulação da SUSEP, a previdência possui carência de 60 dias entre solicitações de resgate parcial. Portanto, nunca use a previdência como sua reserva de emergência.
5. Reputação no Reclame Aqui
No Reclame Aqui, a Icatu comprova sua eficiência operacional:
- Nota Geral: 8.1 / 10 (selo Ótimo).
- Atendimento de Chamados: Mais de 95% das reclamações são respondidas com clareza.
- Índice de Solução: Superior a 84% das demandas são resolvidas favoravelmente.
- Taxa de Recontratação: Mais de 72% dos clientes que registraram queixas voltariam a fechar contratos após a intervenção da seguradora.
As queixas existentes giram principalmente em torno de prazos de compensação de portabilidades solicitadas de outros bancos (frequentemente causadas pela lentidão do banco de origem em liberar os recursos) e atualização cadastral de herdeiros.
6. Como Fazer Portabilidade para a Icatu em 2026
Se você quer parar de perder dinheiro nos fundos caros do seu banco:
- Consulte o Extrato da Sua Previdência Atual: Identifique se o seu plano é PGBL ou VGBL e qual é o regime tributário (progressivo ou regressivo).
- Escolha o Fundo Parceiro na Icatu: Em uma plataforma aberta (como XP, BTG ou corretor independente), selecione o fundo de previdência da Icatu mais adequado ao seu perfil.
- Solicite a Portabilidade: Insira o número da proposta, o CNPJ da seguradora de origem e o valor do saldo.
- Sem Impostos: A transferência financeira ocorre diretamente entre as duas instituições em até 5 dias úteis sem desconto de IR.
Aprofunde seu domínio financeiro consultando nossos guias sobre o que é apólice de seguro, o que é prêmio do seguro e tabela regressiva de investimentos.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Sim, a Icatu Seguros é totalmente confiável e uma das maiores instituições especializadas do Brasil. Fundada em 1991 pela família Almeida Braga (antigos controladores do Grupo Bradesco Seguros), ela opera autorizada pela SUSEP sob o registro nº 05142 (CNPJ 42.283.770/0001-39). A Icatu gerencia mais de R$ 70 bilhões em ativos e possui reservas técnicas rigorosamente auditadas pela SUSEP e CVM.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Consulta Pública de Seguradoras (Icatu Seguros S.A. - Registro SUSEP 05142 / CNPJ 42.283.770/0001-39) (abre em nova janela)
- Comissão de Valores Mobiliários (CVM) e ANBIMA — Diretrizes e Auditoria de Fundos de Investimento Previdenciários (abre em nova janela)
- Reclame Aqui — Perfil Institucional da Icatu Seguros (Auditoria de Resolução e Atendimento) (abre em nova janela)
- Receita Federal do Brasil — Regras Tributárias de PGBL, VGBL e Tabelas Progressiva e Regressiva do IRPF (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Tabela Regressiva de Renda FixaRegime tributário que estabelece alíquotas decrescentes de Imposto de Renda (de 22,5% até 15,0%) proporcionais ao tempo em que o capital permanece investido.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.