Generali Brasil é Boa? É Confiável e Vale a Pena em 2026? [Análise e Reclame Aqui]
A Generali é uma das maiores e mais antigas seguradoras da Europa, especialista em frotas comerciais e seguro de vida coletivo. Descubra se a Generali Brasil é boa, sua nota no Reclame Aqui, as cobranças em faturas e a análise em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Com mais de 190 anos de fundação e ostentando o clássico Leão Alado de São Marcos em seu brasão corporativo, a Generali é uma das companhias mais emblemáticas da história financeira da Europa. Nascida em 1831 em Trieste, na Itália, o Grupo Assicurazioni Generali figura entre as maiores potências securitárias mundiais.
No Brasil, contudo, a marca provoca reações diversas: enquanto no meio empresarial ela é elogiada por suas soluções competitivas em frotas comerciais e seguro de vida coletivo, muitos consumidores pessoa física conhecem a empresa ao notar cobranças misteriosas de microsseguros na fatura de seus celulares ou cartões de loja.
Diante disso, a dúvida é inevitável: A Generali Brasil é boa? É uma seguradora confiável e legalizada na SUSEP? Por que aparecem cobranças dela e como cancelar? Vale a pena para o seu negócio em 2026?
Neste dossiê analítico do Capital Consciente, investigamos a solidez da Generali na SUSEP, seus produtos para frotas corporativas, os números no Reclame Aqui e o passo a passo para defender seus direitos contra cobranças indevidas.
1. Veredito Rápido: A Generali Brasil Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
- Para Empresas (Frotas e Seguro de Vida Coletivo): VALE A PENA. Se você é empresário ou gestor de frotas e precisa segurar veículos comerciais (vans, caminhões e utilitários) ou cumprir obrigações sindicais de seguro de vida de funcionários (Convenções Coletivas - CCT), a Generali entrega excelente custo-benefício.
- Para Carros de Passeio Particulares: NÃO É O FOCO. Se você busca proteção para seu carro particular de lazer, seguradoras de varejo como Porto Seguro, Tokio Marine ou Azul Seguros possuem redes de oficinas muito mais amplas.
- Cobranças em Celular ou Cartão de Loja: Se você encontrou cobranças de R$ 9,90 ou R$ 19,90 da Generali na fatura telefônica, você pode cancelar imediatamente e pedir a devolução dos valores com amparo no Código de Defesa do Consumidor.
2. A Generali é Confiável? A Força Italiana na SUSEP
A idoneidade e o lastro patrimonial da Generali são indiscutíveis no mercado financeiro global:
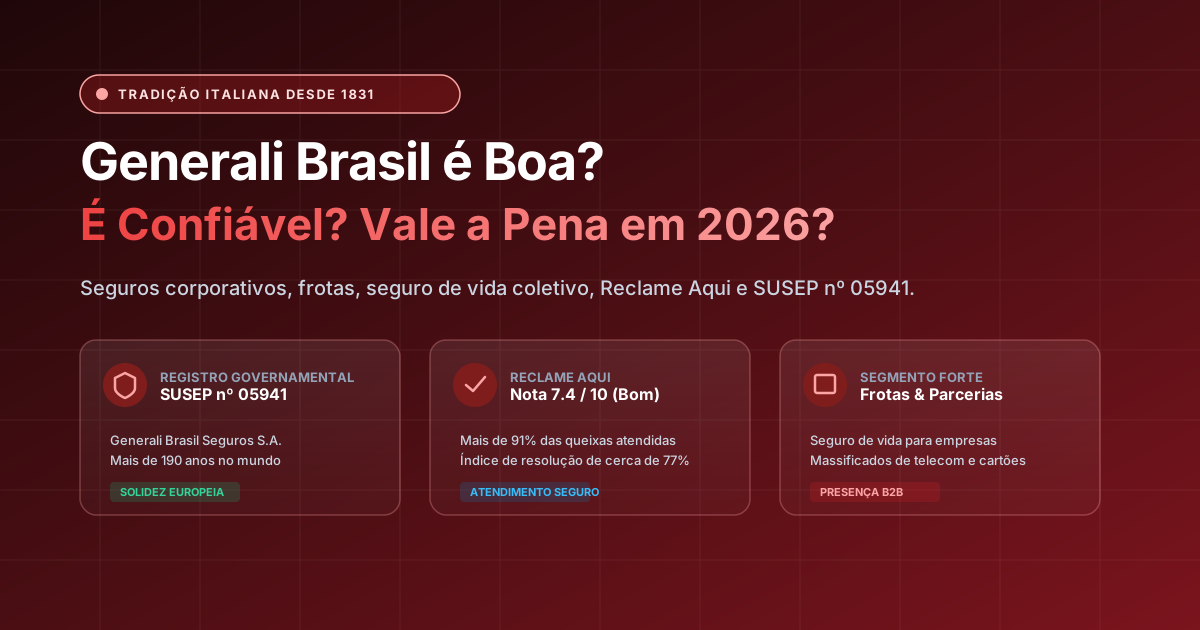
- Origem Secular (1831): O Grupo Generali é o maior grupo de seguros da Itália e opera em 50 países, atendendo a mais de 70 milhões de segurados no mundo.
- Registro Governamental: No Brasil, suas operações são conduzidas sob autorização oficial da SUSEP com o registro nº 05941 (Generali Brasil Seguros S.A., CNPJ 33.072.307/0001-57).
- Solvência Patrimonial: A companhia cumpre com rigor os requisitos de capital mínimo e reservas técnicas atuarías exigidos pelo Conselho Nacional de Seguros Privados (CNSP), eliminando riscos de calote regulatório em sinistros cobertos.
3. As Duas Faces da Generali: Frotas Corporativas vs Massificados
A presença da Generali no território brasileiro divide-se em duas operações muito distintas:
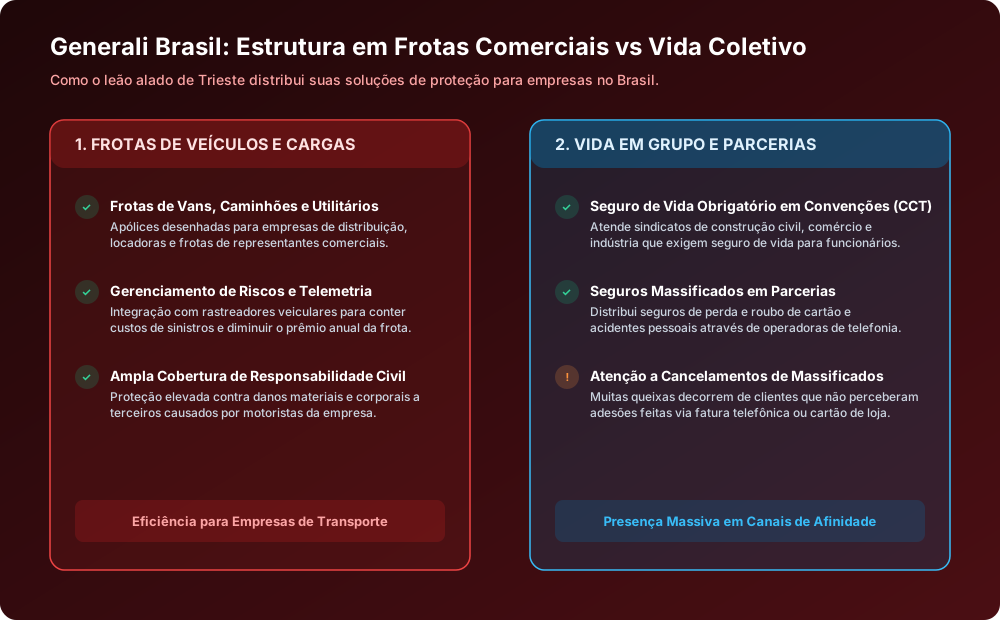
1. Frotas de Veículos e Cargas (B2B)
- A seguradora é altamente especializada em apólices para frotas de utilitários, furgões, caminhões leves e pesados de transportadoras e distribuidoras.
- Gestão de Risco e Telemetria: Integração com sistemas de rastreamento veicular que avaliam o comportamento dos motoristas e rotas perigosas, gerando descontos expressivos para frotas que registram poucas colisões.
- Responsabilidade Civil Facultativa (RCF-V): Limites elevados para indenização de danos a terceiros, essencial para veículos pesados que trafegam em rodovias movimentadas.
2. Seguro de Vida em Grupo e Parcerias Massificadas
- Convenções Coletivas Sindicais: Solução rápida para pequenas e médias empresas contratarem o seguro de vida obrigatório exigido por sindicatos de classe de funcionários.
- Canais de Afinidade (Massificados): Parcerias de grande escala onde a Generali atua como a garantidora por trás de microsseguros vendidos em faturas de operadoras de celular (como proteção de aparelho, sorteios de capitalização e seguro de vida simplificado) e cartões de grandes redes varejistas.
4. Prós Reais vs Riscos dos Microsseguros
Veja o balanço detalhado entre os diferenciais da companhia e os pontos que causam atrito com o público:
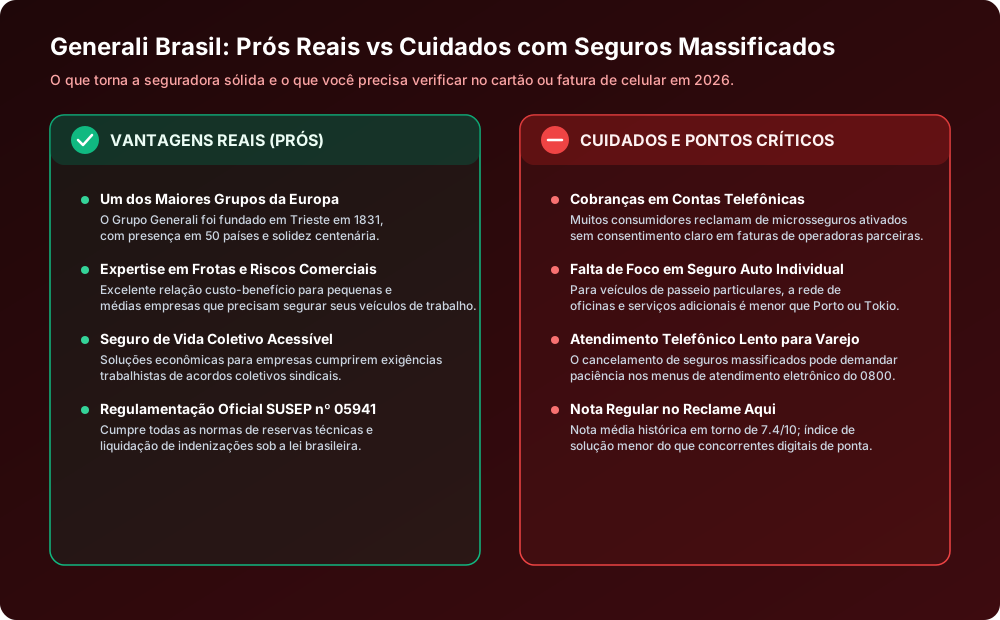
As Vantagens Reais (Prós)
- Solidez Centenária Européia: Quase dois séculos de história securitária sem histórico de inadimplência em sinistros válidos.
- Preços Competitivos em Frotas: Planos corporativos sob medida que conseguem competir de igual para igual em preços com grandes seguradoras nacionais.
- Agilidade na Indenização de Vida Coletivo: Prazos regulamentares cumpridos à risca para auxílio funeral e indenizações trabalhistas para as famílias de funcionários falecidos.
Cuidados e Alertas Críticos (Contras)
- Cobranças Despercebidas em Telecom: A grande maioria das dores de cabeça do consumidor decorre de microsseguros contratados por engano durante ligações de telemarketing de operadoras de telefonia.
- Atendimento de Varejo Burocrático: O suporte telefônico para cancelamento de produtos massificados pode ser demorado e exigir insistência nos menus do 0800.
- Rede Menor para Seguro Auto Individual: A capilaridade de Centros de Atendimento Rápido e oficinas para o consumidor comum não se compara à de gigantes do varejo nacional como HDI Seguros ou Porto Seguro.
5. Reputação no Reclame Aqui
No Reclame Aqui, a avaliação da seguradora reflete os desafios da gestão de microsseguros de parceiros:
- Nota Média: 7.4 / 10 (selo Bom).
- Taxa de Atendimento: Mais de 91% de todas as manifestações são respondidas pela ouvidoria.
- Índice de Resolução: Cerca de 77% das reclamações são solucionadas.
- Clientes que Voltariam: Cerca de 62% a 65% dos usuários voltariam a fechar negócios após a tratativa da empresa.
A esmagadora maioria das queixas registradas decorre de consumidores pedindo o cancelamento de seguros cobrados nas contas telefônicas da TIM ou em cartões de lojas onde a adesão ocorreu de forma confusa.
6. Como Cancelar Cobranças Indevidas e Exigir Reembolso
Se você notou qualquer débito mensal da Generali na sua fatura sem seu consentimento expresso:
- Ligue no SAC da Generali ou da Operadora: Ligue para o telefone oficial da seguradora (0800 707 0172) ou no SAC da sua operadora de telefonia.
- Exija o Cancelamento Imediato: Informe que você não contratou conscientemente o serviço e solicite a exclusão definitiva da cobrança da sua fatura.
- Solicite a Devolução dos Valores (Art. 42 do CDC): Se o seguro foi cobrado indevidamente sem sua autorização assinada ou gravação de voz clara, solicite o estorno do valor pago nas faturas anteriores.
- Guarde o Protocolo: Se a cobrança persistir no mês seguinte, registre uma reclamação direta no portal Consumidor.gov.br anexando os protocolos de atendimento.
Para compreender os conceitos fundamentais sobre contratos de seguros e coberturas, confira nossos artigos sobre o que é apólice de seguro, o que é prêmio do seguro e o que é franquia de seguro.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Sim, a Generali Brasil é 100% confiável e uma das instituições mais antigas do mundo ocidental. Criada em 1831 em Trieste (Itália), o Grupo Generali é o maior grupo segurador da Itália e um dos três maiores da Europa. No Brasil, atua autorizada e fiscalizada pela SUSEP sob o registro nº 05941 (Generali Brasil Seguros S.A., CNPJ 33.072.307/0001-57), mantendo solvência e reservas bilionárias garantidas pelo Governo Federal.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Consulta Pública de Seguradoras (Generali Brasil Seguros S.A. - Registro SUSEP 05941) (abre em nova janela)
- Código Civil Brasileiro (Lei nº 10.406/2002) — Do Seguro de Dano e de Pessoas (Arts. 757 a 802) (abre em nova janela)
- Reclame Aqui — Perfil Oficial da Generali Brasil Seguros (Auditoria de Resolução e Atendimento) (abre em nova janela)
- Código de Defesa do Consumidor (Lei nº 8.078/1990) — Da Cobrança Indevida e Repetição de Indébito (Art. 42) (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.