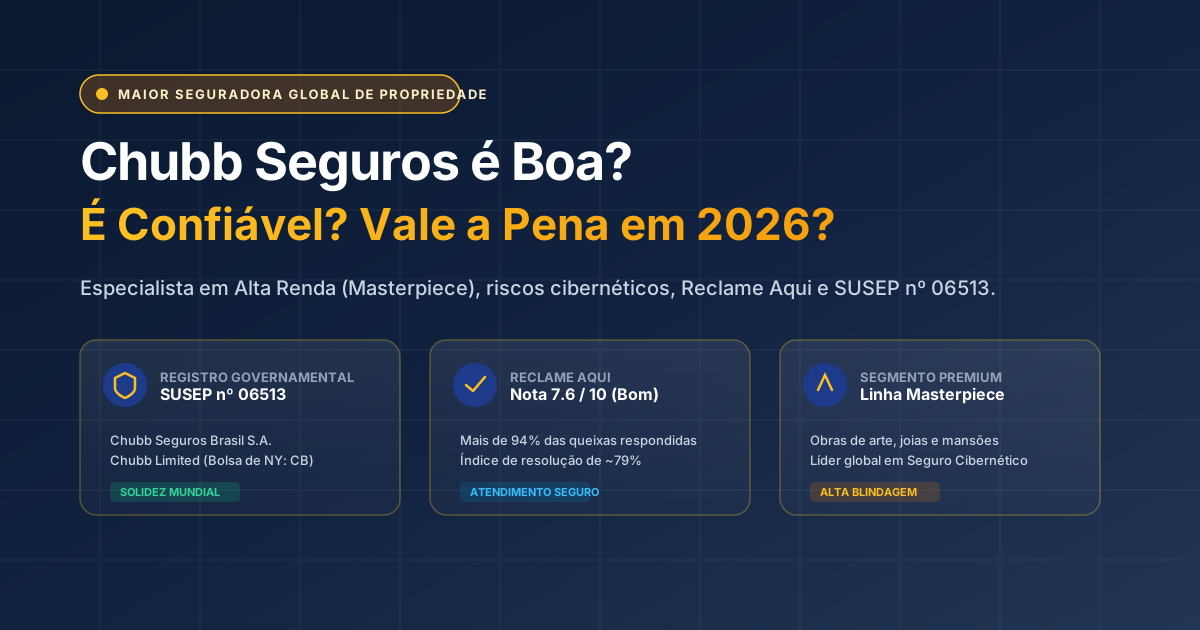
Chubb Seguros é Boa? É Confiável e Vale a Pena em 2026? [Análise e Linha Masterpiece]
A Chubb é a maior seguradora de propriedades de capital aberto do mundo e a escolha de famílias de alta renda e multinacionais. Descubra se a Chubb Seguros é boa, sua nota no Reclame Aqui, como funciona a Linha Masterpiece e os seguros cibernéticos em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
No topo da pirâmide do mercado segurador global opera uma companhia cujo nome raramente aparece em comerciais de televisão aberta, mas que é a primeira e mais exigida opção entre bilionários, multinacionais e galerias de arte: a Chubb Seguros. Sediada em Zurique e com raízes históricas profundas em Nova York desde 1882, a Chubb Limited é a maior seguradora de propriedade e responsabilidade civil de capital aberto do mundo.
No Brasil, ela é a líder absoluta da blindagem patrimonial de altíssimo padrão com sua famosa Linha Masterpiece, além de ser a principal referência corporativa em seguros contra ataques cibernéticos e vazamento de dados (LGPD).
Mas será que a Chubb Seguros é boa de verdade? Ela é confiável na SUSEP? Como funciona a Linha Masterpiece e para quem realmente vale a pena contratar em 2026?
Neste dossiê analítico do Capital Consciente, examinamos a estrutura legal da companhia, sua reputação no Reclame Aqui e os detalhes de suas apólices de alta blindagem.
1. Veredito Rápido: A Chubb Seguros Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
- Para Famílias de Alta Renda (Linha Masterpiece): A MELHOR DO MERCADO. Se você possui uma residência de alto padrão (acima de R$ 3 milhões ou R$ 5 milhões), obras de arte autênticas, relógios finos ou joias, nenhuma seguradora de varejo tradicional oferece as cláusulas de reposição integral sem burocracia que a Chubb entrega.
- Para Empresas (Seguro Cibernético e D&O): INDISPENSÁVEL. Se o seu negócio lida com dados sensíveis de milhares de clientes e corre risco de sequestro digital (ransomware) ou multas da LGPD, a equipe forense da Chubb é a mais qualificada do setor.
- Para o Consumidor Médio de Varejo: NÃO INDICADA. A seguradora não compete no segmento de seguros populares de automóveis populares de entrada ou planos individuais simples.
2. A Chubb é Confiável? A Força Global na SUSEP e na NYSE
A envergadura financeira da Chubb dispensa apresentações nos círculos do mercado de capitais internacional:
- Tamanho Global: Integrante do índice S&P 500 na Bolsa de Valores de Nova York (NYSE: CB), com ativos que superam os US$ 200 bilhões e nota de solvência financeira de rating AA pelas principais agências de risco (Standard & Poor’s e Moody’s).
- Registro Governamental: No Brasil, é fiscalizada e autorizada pela SUSEP sob o registro nº 06513 (Chubb Seguros Brasil S.A., CNPJ 03.502.779/0001-85).
- Tradição em Resseguro: Possui capacidade atuarial de absorção de perdas catastróficas bilionárias sem comprometer seu fluxo operacional, honrando liquidações de indenizações sem disputas fúteis.
3. Linha Masterpiece vs Seguro Cibernético (Cyber)
A atuação de elite da Chubb no Brasil destaca-se em dois grandes pilares de alta complexidade técnica:
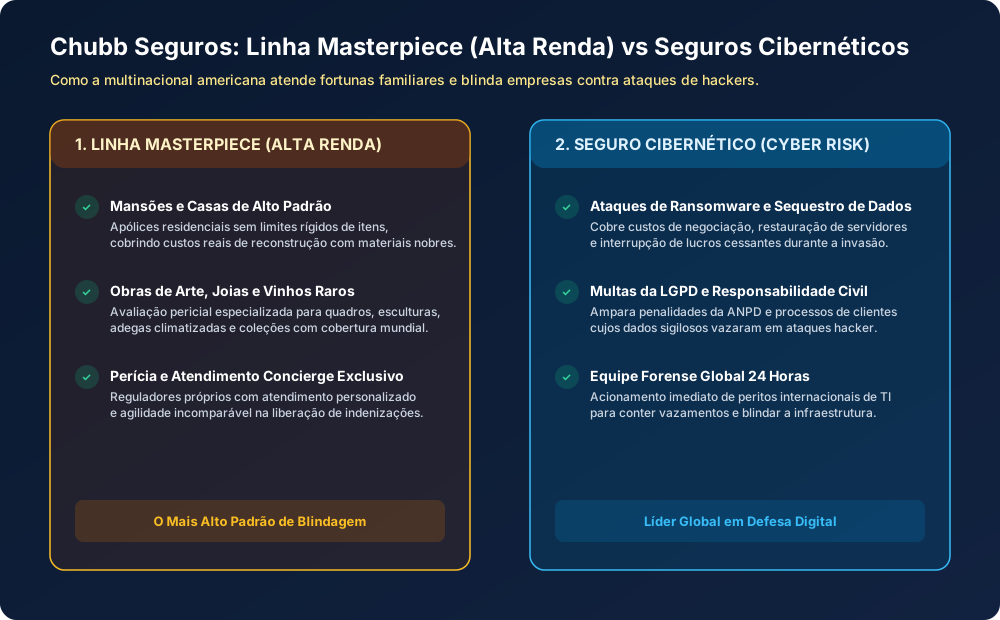
1. A Linha Masterpiece (Residencial Alta Renda)
As apólices residenciais comuns de banco possuem tetos muito baixos para bens nobres (ex: limitam joias em R$ 10 mil e não cobrem quadros raros). A Linha Masterpiece opera de forma completamente distinta:
- Apólice All Risks (Todos os Riscos): Tudo o que acontecer com a sua casa ou acervo está coberto, exceto as pouquíssimas exclusões formais do contrato.
- Custo de Reconstrução Sem Depreciação: Se a mansão sofrer um incêndio, a seguradora reconstrói o imóvel com os mesmos padrões de acabamento (mármores importados, marcenaria sob medida e vidros acústicos) sem descontar depreciação pelo tempo de uso.
- Cobertura Mundial para Itens Valiosos: Joias, relógios Rolex, câmeras e bolsas de grife estão protegidos contra roubo ou perda acidental em qualquer lugar do mundo durante viagens internacionais.
2. Seguro Cibernético (Cyber Risk)
Na era da digitalização e da LGPD (Lei Geral de Proteção de Dados), as maiores ameaças às empresas não são físicas, mas digitais:
- Ransomware e Extorsão Digital: Ampara os custos de negociação com hackers, restauração de bancos de dados a partir de backups e lucros cessantes pela paralisação das vendas.
- Multas Regulatórias: Cobre custos de defesa jurídica e penalidades pecuniárias impostas pela Autoridade Nacional de Proteção de Dados (ANPD).
- Equipe Forense de Resposta Rápida: Ao sofrer um ataque, a Chubb disponibiliza uma força-tarefa de engenheiros forenses de computação 24h para conter a invasão antes do vazamento público.
4. Prós de Elite vs Barreiras de Entrada
Veja o balanço detalhado entre os diferenciais da companhia e suas limitações de acesso:
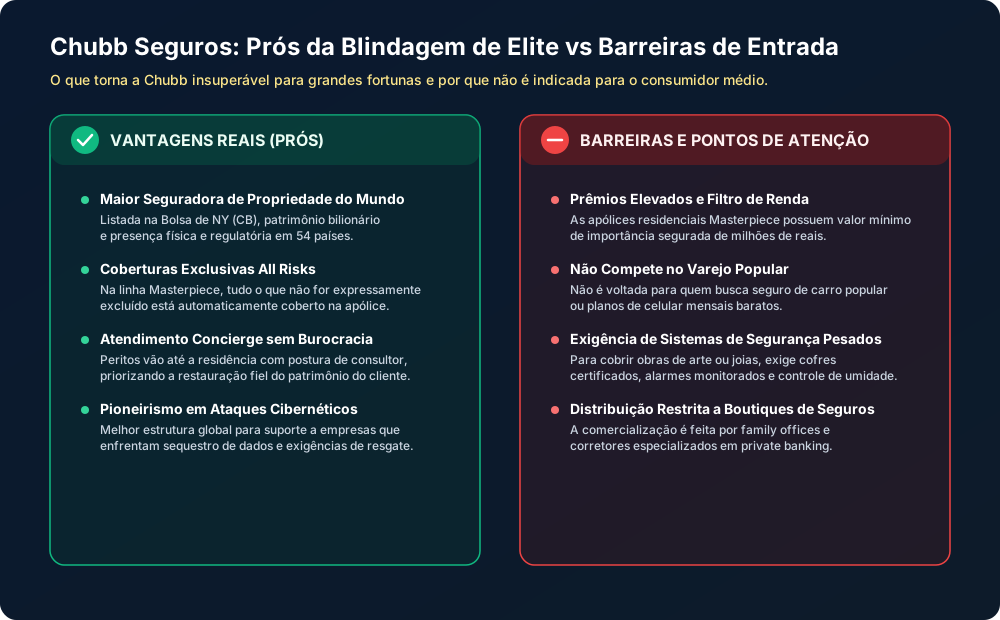
As Vantagens Reais (Prós)
- Atendimento Concierge e Perícia Humanizada: Em caso de sinistro, você não fala com um atendente genérico de telemarketing; um regulador de sinistros especializado vai até o local e conduz o processo de forma consultiva e discreta.
- Solidez Patrimonial Imbatível: A certeza absoluta de que mesmo sinistros de R$ 10 milhões, R$ 50 milhões ou R$ 100 milhões serão liquidados pontualmente.
- Flexibilidade de Ajuste de Importância Segurada: Possibilidade de avaliação prévia acordada de valores de obras de arte com curadores renomados para evitar discussões pós-sinistro.
Barreiras de Entrada e Cuidados (Contras)
- Filtro Severo de Aceitação de Risco: Para contratar a Linha Masterpiece, o patrimônio do imóvel costuma exigir valor mínimo de milhões de reais e comprovação de sistemas ativos de alarme e segurança.
- Prêmios Mais Altos: A excelência de coberturas e a ausência de burocracia refletem-se em valores de apólice substancialmente mais caros que o mercado tradicional.
- Comercialização Restrita: As apólices não são vendidas em agências bancárias comuns; exigem a intermediação de corretores de seguros private e consultorias patrimoniais de elite.
5. Reputação no Reclame Aqui
No portal Reclame Aqui, o perfil da Chubb Seguros Brasil apresenta desempenho regular/bom:
- Nota Média: 7.6 / 10 (selo Bom).
- Índice de Resposta: Superior a 94% de todas as manifestações são atendidas.
- Índice de Solução: Aproximadamente 79% dos chamados são solucionados.
- Clientes que Voltariam: Cerca de 66% a 70% dos reclamantes fariam negócios novamente.
É fundamental destacar que quase todas as reclamações existentes decorrem de seguros massificados (como seguros de proteção financeira e garantia estendida) comercializados por parceiros varejistas onde a Chubb atua como seguradora emissora de fundo, e não de seus clientes da carteira de alta renda corporativa.
6. O Que Considerar Antes de Contratar em 2026?
A decisão de contratar a Chubb passa pelo seu perfil financeiro:
- Se você possui patrimônio familiar nobre: Solicite ao seu corretor uma cotação da Linha Masterpiece, pois nenhum seguro residencial comum de varejo conseguirá proteger suas obras, adegas e joias com a mesma amplitude contratual.
- Se você administra uma empresa com dados em nuvem: Contrate a apólice de Seguro Cyber, garantindo uma apólice internacional que blinde a empresa contra desastres de segurança da informação.
- Se você busca um seguro veicular comum: Avalie concorrentes diretos com foco no varejo de automóveis, como Porto Seguro ou Allianz Seguros.
Aprenda mais sobre conceitos de apólices e coberturas em nossos guias sobre o que é apólice de seguro, o que é sinistro e o que é franquia de seguro.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
A Chubb é uma das instituições securitárias mais prestigiadas e ricas do mundo. É a maior seguradora de propriedade e responsabilidade civil de capital aberto do planeta, com ações negociadas na Bolsa de Nova York (NYSE: CB) e integrando o índice S&P 500. No Brasil, atua autorizada e fiscalizada pela SUSEP sob o registro nº 06513 (Chubb Seguros Brasil S.A., CNPJ 03.502.779/0001-85), possuindo solidez patrimonial de classe mundial.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Consulta Pública de Seguradoras (Chubb Seguros Brasil S.A. - Registro SUSEP 06513) (abre em nova janela)
- Código Civil Brasileiro (Lei nº 10.406/2002) — Do Seguro de Coisas e Responsabilidade Civil (Arts. 778 a 788) (abre em nova janela)
- Reclame Aqui — Perfil Oficial da Chubb Seguros Brasil (Auditoria de Resolução e Atendimento) (abre em nova janela)
- Lei Geral de Proteção de Dados (LGPD - Lei nº 13.709/2018) — Diretrizes de Responsabilidade e Riscos Cibernéticos (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.