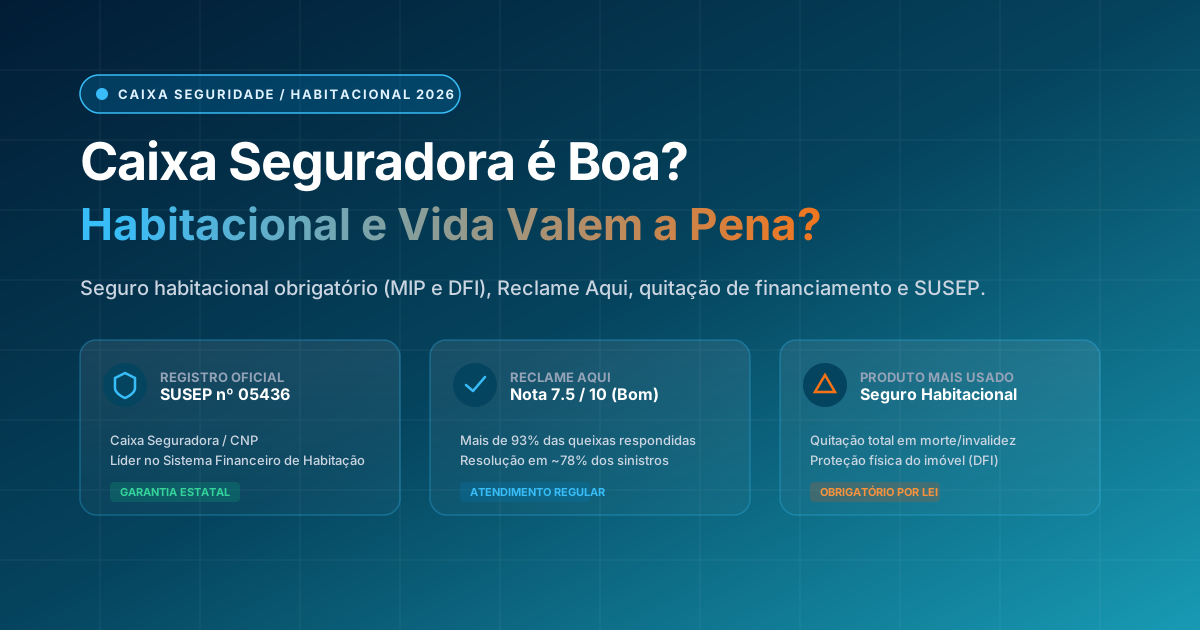
Caixa Seguradora é Boa? Vale a Pena o Seguro Habitacional e Vida em 2026? [Análise e Reclame Aqui]
A Caixa Seguradora domina o crédito imobiliário e os seguros habitacionais no Brasil. Descubra se a Caixa Seguradora é boa, como funciona a quitação por invalidez ou morte no financiamento, sua nota no Reclame Aqui e a portabilidade do seguro habitacional em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Para a imensa maioria dos brasileiros que conquistam a casa própria por meio de financiamento bancário, o primeiro contato com o mercado securitário acontece através da Caixa Seguradora. Embutido na prestação mensal da Caixa Econômica Federal ao longo de 20, 30 ou 35 anos, o seguro habitacional é o companheiro financeiro mais duradouro da vida de uma família.
Porém, quando surge um imprevisto de saúde grave, perda do provedor ou rachaduras nas paredes da casa, as dúvidas surgem: A Caixa Seguradora é boa? Ela realmente quita a dívida do imóvel se o comprador falecer ou ficar inválido? Como funciona a cobertura DFI? E é verdade que posso trocar de seguradora para baratear a prestação?
Neste dossiê analítico do Capital Consciente, investigamos a estrutura regulatória da Caixa Seguradora na SUSEP, a mecânica legal das apólices MIP e DFI, a reputação no Reclame Aqui e as regras de portabilidade para economizar na prestação da casa própria.
1. Veredito Rápido: A Caixa Seguradora Vale a Pena?
[!IMPORTANT] Resumo Executivo (Para quem tem pressa):
- O Seguro Habitacional (MIP e DFI): É UMA BLINDAGEM INDISPENSÁVEL. Embora seja obrigatório por lei na hora do financiamento, seu benefício social é enorme: caso o titular venha a óbito ou seja aposentado por invalidez pelo INSS, a dívida do imóvel é perdoada proporcionalmente à renda declarada, garantindo o teto para a família.
- Dica de Ouro (Portabilidade): Você NÃO é obrigado a ficar preso à Caixa Seguradora durante os 30 anos do financiamento. A legislação federal permite cotar as apólices MIP/DFI em seguradoras concorrentes (como Tokio Marine, Porto Seguro ou Bradesco) e fazer a portabilidade, gerando economias que podem passar de R$ 10.000 a R$ 25.000 ao longo de todo o contrato.
- Atenção à Venda Casada de Vida e Previdência: Jamais aceite seguros extras de vida pessoal ou títulos de capitalização empurrados na agência para “facilitar a aprovação da carta de crédito”. Essa prática é ilegal.
2. A Caixa Seguradora é Confiável? O Lastro Estatal e a CNP
A solidez institucional da Caixa Seguradora é uma das maiores de todo o sistema financeiro nacional:
- Origem e Parceria Internacional: A empresa foi consolidada através da união entre a estatal Caixa Econômica Federal e a gigante francesa CNP Assurances (uma das maiores seguradoras da Europa). Hoje, sua holding de capital aberto é a Caixa Seguridade (ticker CXSE3 na B3).
- Registro Governamental: Autorizada e rigorosamente regulamentada pela SUSEP sob o processo nº 05436 (Caixa Seguradora S.A., CNPJ 34.020.354/0001-10).
- Segurança de Quitação: A seguradora quita, todos os meses, centenas de financiamentos imobiliários em todo o país decorrentes de sinistros cobertos, sem qualquer risco de insolvência.
3. As Duas Coberturas Obrigatórias do Seguro Habitacional
Na fatura mensal do seu financiamento, o valor do seguro é dividido em duas siglas fundamentais:
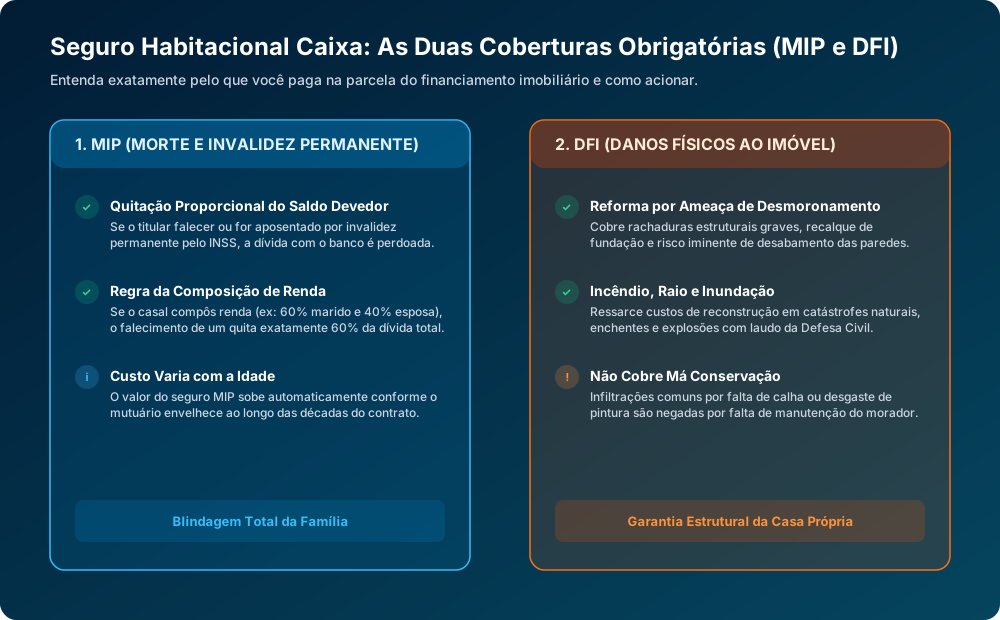
1. MIP (Morte e Invalidez Permanente)
- O Que Cobre: Garante a quitação do saldo devedor do imóvel caso o mutuário faleça (de causa natural ou acidental) ou sofra invalidez permanente total (comprovada por concessão de aposentadoria por invalidez pelo INSS ou laudo pericial oficial).
- A Regra de Ouro da Composição de Renda: Se o imóvel foi comprado em conjunto por um casal onde o marido compôs 70% da renda familiar e a esposa compôs 30%, em caso de falecimento do marido, exatamente 70% de todo o saldo devedor restante será quitado pela seguradora. A viúva continuará pagando apenas as parcelas relativas aos seus 30%. Se o comprador financiou sozinho (100% da renda), a dívida é 100% extinta.
2. DFI (Danos Físicos ao Imóvel)
- O Que Cobre: Indeniza reparos ou a reconstrução integral do imóvel caso ele sofra danos estruturais decorrentes de incêndio, explosão, queda de raio, desmoronamento de encostas, vendavais ou inundações causadas por transbordamento de rios.
- O Que NÃO Cobre: O DFI não cobre vícios de construção decorrentes de má qualidade dos materiais empregados pela construtora (responsabilidade que deve ser cobrada da empreiteira) nem problemas decorrentes de falta de manutenção básica pelo proprietário (como mofo, goteiras por telhas quebradas ou desgaste de tintas).
4. Prós Reais vs Burocracia no Sinistro
Veja o panorama honesto entre os pontos fortes da seguradora e as dificuldades enfrentadas pelos mutuários:
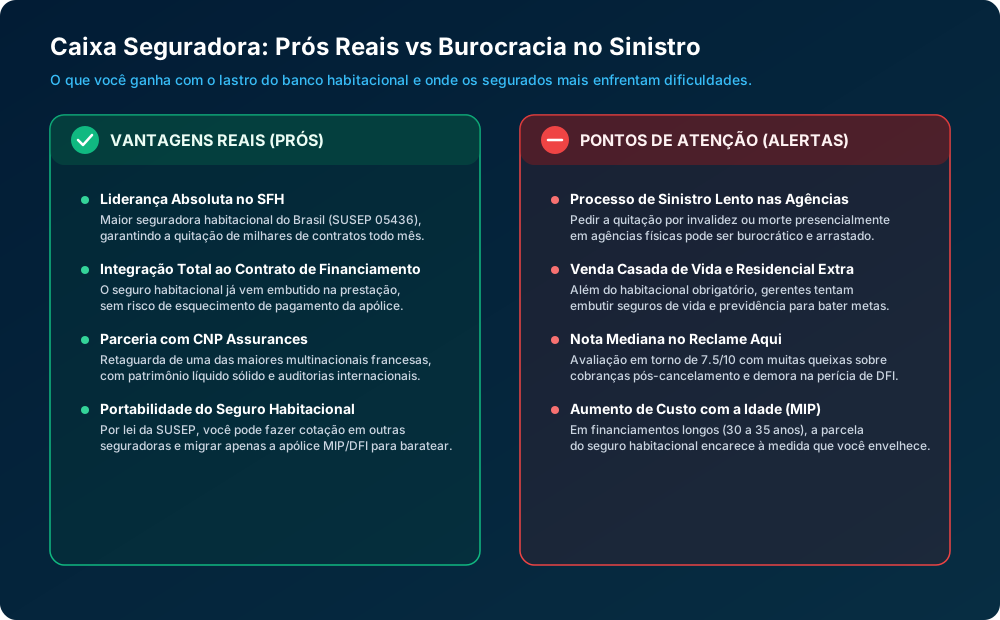
Vantagens Reais da Caixa Seguradora (Prós)
- Tranquilidade Sucessória Familiar: Evita que os herdeiros herdem dívidas imobiliárias impagáveis ou sejam despejados em caso de tragédias de saúde.
- Débito Centralizado: O seguro já vem cobrado diretamente na prestação da casa, garantindo que o mutuário nunca fique desprotegido por esquecimento de pagamento.
- Portfólio Digital Amplo: Além do habitacional, a Caixa Seguridade opera as marcas Youse Seguros (focada em seguro auto modular por assinatura) e Caixa Vida.
Desafios e Alertas Críticos (Contras)
- Lentidão Burocrática nos Sinistros: Acionar a quitação por invalidez ou falecimento diretamente nas agências da Caixa pode ser uma jornada lenta. Exige o envio de prontuários médicos de hospitais, cópias autenticadas de certidões e, não raro, reiteração de pedidos perante a ouvidoria.
- Aumento de Custo com o Envelhecimento: O cálculo atuarial do MIP é corrigido por faixas de idade. Compradores com mais de 50 ou 60 anos pagam valores significativamente mais altos de seguro habitacional a cada mês.
- Venda Casada em Agências: Clientes frequentemente relatam pressão de gerentes de agência para contratar títulos de capitalização ou seguros residenciais adicionais como condição para liberar o crédito imobiliário. Lembre-se: a venda casada é crime contra as relações de consumo (Art. 39, I do CDC).
5. Reputação no Reclame Aqui
No Reclame Aqui, o desempenho da empresa apresenta nível regular/bom:
- Nota Média: Em torno de 7.5 / 10 (selo Bom).
- Índice de Resposta: Superior a 93% das manifestações são atendidas pela equipe institucional.
- Índice de Solução: Cerca de 78% das queixas são resolvidas favoravelmente.
- Clientes que Voltariam: Mais de 64% dos usuários voltariam a fazer negócios após o atendimento.
Os principais motivos de atrito concentram-se na demora para vistoria técnica de engenheiros em processos de DFI (quando há rachaduras ou umidade pós-temporal) e dificuldades no cancelamento de apólices de vida contratadas no balcão da agência.
6. Como Fazer a Portabilidade do Seguro Habitacional e Economizar
Pouquíssimos brasileiros sabem, mas você tem o direito garantido por lei (Circular SUSEP nº 437/2012) de trocar a seguradora do seu financiamento imobiliário:
- Peça a Apólice Atual na Caixa: Solicite o demonstrativo dos valores que você paga todo mês por MIP e DFI na parcela.
- Faça Cotação com Outras Seguradoras: Entre em contato com corretoras e cote o seguro habitacional em seguradoras concorrentes como Tokio Marine ou Porto Seguro.
- Apresente a Nova Proposta à Caixa: Se a nova proposta cobrir exatamente os mesmos riscos exigidos pela Caixa com valor mensal inferior, protocole o pedido de substituição de apólice.
- Economia Imediata: A Caixa é obrigada por lei a acatar a apólice externa em até 30 dias, reduzindo imediatamente o valor da sua prestação mensal.
Aprenda mais sobre conceitos de apólices e regulação visitando nossos verbetes sobre o que é apólice de seguro, o que é sinistro e o que é prêmio do seguro.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
No Brasil, qualquer financiamento imobiliário concedido pelo Sistema Financeiro da Habitação (SFH) ou SFI é legalmente obrigado (pela Lei nº 4.380/1964) a conter duas coberturas básicas: MIP (Morte e Invalidez Permanente) e DFI (Danos Físicos ao Imóvel). O objetivo é duplo: proteger a família do comprador de perder o teto caso o provedor faleça e blindar a instituição financeira contra inadimplência e destruição física do bem dado em garantia.
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Consulta Pública de Seguradoras (Caixa Seguradora S.A. - Registro SUSEP 05436) (abre em nova janela)
- Lei Federal nº 4.380/1964 — Institui o Sistema Financeiro da Habitação (SFH) e Obrigatoriedade do Seguro Habitacional (abre em nova janela)
- Reclame Aqui — Perfil Oficial da Caixa Seguradora (Auditoria de Resolução e Atendimento) (abre em nova janela)
- Circular SUSEP nº 437/2012 — Regras sobre Livre Escolha e Portabilidade do Seguro Habitacional em Operações Imobiliárias (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.