AIG Seguros é Boa? É Confiável e Vale a Pena em 2026? [Análise e D&O]
A AIG é a maior referência mundial em grandes riscos corporativos, pioneira em seguro cibernético e líder absoluta em seguro D&O. Saiba se a AIG Seguros é confiável, sua reputação na SUSEP e análise em 2026.

Fundador e Editor-Chefe do Capital Consciente. Especialista em macroeconomia, alocação patrimonial e planejamento securitário independente.
Aviso Regulatório e Isenção de Intermediação Securitária
Este conteúdo possui caráter exclusivamente educativo e informativo sobre o mercado securitário brasileiro. O Capital Consciente não atua como sociedade seguradora, corretora de seguros ou intermediária financeira, não comercializa apólices e não emite propostas vinculantes. As regras, coberturas, franquias e carências são definidas pelas condições gerais registradas pelas seguradoras perante a SUSEP (Superintendência de Seguros Privados) ou ANS (Agência Nacional de Saúde Suplementar). Consulte sempre um corretor de seguros habilitado para emissão e análise de apólices personalizadas.
Quando gestores financeiros, diretores estatutários de empresas e corretores corporativos debatem a proteção contra perdas milionárias e processos judiciais complexos, o nome da AIG Seguros surge como a maior referência internacional. No entanto, o consumidor e o pequeno empresário frequentemente se perguntam: a AIG Seguros é boa? É confiável no Brasil? Como funciona a liquidação de sinistros e o atendimento da seguradora?
Neste dossiê analítico do Capital Consciente, destrinchamos a operação brasileira do conglomerado americano American International Group (AIG), suas apólices em D&O (Directors & Officers), Cyber Risk (Riscos Cibernéticos), Responsabilidade Civil Geral e Profissional (E&O), sua solvência perante a SUSEP e os pontos fortes e de atenção antes de assinar uma apólice corporativa.
Quem é a AIG Seguros no Brasil e no Mundo?
A American International Group, Inc. (AIG) é um dos maiores grupos seguradores globais, com presença em mais de 70 países e listada na New York Stock Exchange (NYSE: AIG). No Brasil, a companhia atua por meio da AIG Seguros Brasil S.A., sociedade anônima fiscalizada pela SUSEP sob o código de registro nº 05975 e inscrita no CNPJ 33.040.981/0001-50.
Diferente de seguradoras de varejo generalistas — como Porto Seguro ou Azul Seguros, cuja ênfase primordial recai sobre o seguro de automóveis de passeio familiar —, a AIG concentra sua força em grandes riscos corporativos, linhas financeiras e seguros de responsabilidade civil.
Para motoristas buscando simulação de seguro auto particular ou franquias, vale consultar o nosso Simulador de Franquia de Seguro Auto e os guias especializados de veículos. Na AIG, a vocação é resguardar negócios, indústrias, infraestrutura e o patrimônio pessoal de tomadores de decisão corporativa.
Os Grandes Pilares de Proteção da AIG Seguros
A AIG moldou muitos dos conceitos contratuais de seguros corporativos que hoje vigoram no mercado brasileiro. A seguir, analisamos suas apólices mais procuradas:
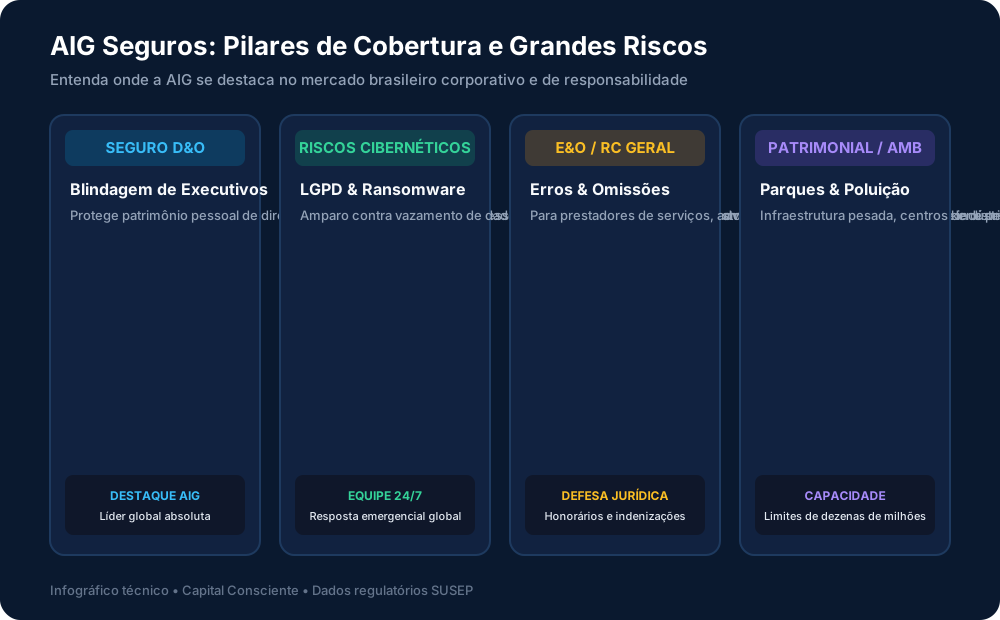
1. Seguro D&O (Directors and Officers Liability)
Com a evolução da governança corporativa no Brasil e o endurecimento das leis de responsabilidade solidária (Lei das S/A nº 6.404/76 e Código Civil Art. 1.011), administradores e conselheiros respondem com seus próprios bens familiares por prejuízos decorrentes de atos de gestão não dolosos.
A apólice de D&O da AIG é a líder de mercado no Brasil, oferecendo:
- Custos de Defesa Jurídica: Honorários de advogados de primeira linha, depósitos recursais, perícias judiciais e laudos técnicos.
- Acordos e Indenizações: Pagamento de indenizações impostas por condenações judiciais, arbitrais ou acordos cíveis e trabalhistas homologados.
- Investigações Regulatórias: Cobertura de despesas em apurações da CVM (Comissão de Valores Mobiliários), Banco Central, CADE e Receita Federal.
- Preservação de Reputação: Custos de assessoria de relações públicas para conter crises de imagem de executivos em processos de grande repercussão pública.
2. Seguro Cyber (Riscos Cibernéticos e Proteção de Dados)
Com a vigência plena da LGPD (Lei Geral de Proteção de Dados - Lei 13.709/2018) e a intensificação dos ataques de ransomware, a perda ou sequestro de dados corporativos tornou-se o risco patrimonial mais letal para empresas de qualquer porte.
A cobertura cibernética da AIG oferece:
- Primeira Resposta 24/7: Acionamento imediato de peritos forenses de TI e advogados especializados em direito digital para conter a invasão.
- Extorsão Cibernética: Gestão e cobertura de negociações em sequestros de sistemas críticos.
- Lucros Cessantes: Reposição da receita líquida perdida durante o tempo em que as plataformas digitais da empresa ficaram fora do ar.
- Sanções e Multas da ANPD: Amparo para penalidades administrativas aplicadas pela Autoridade Nacional de Proteção de Dados decorrentes de vazamentos acidentais.
3. Responsabilidade Civil Geral e E&O (Erros e Omissões)
A AIG estrutura apólices para resguardar a empresa quando um erro em produto, serviço ou execução causa prejuízo a clientes ou terceiros:
- RC Geral: Danos corporais e materiais involuntários causados em dependências da fábrica, lojas, obras ou centros de logística.
- E&O (Erros & Omissões): Seguro de Responsabilidade Civil Profissional para desenvolvedores de software, consultorias contábeis, escritórios jurídicos e agências de marketing, cobrindo falhas não intencionais no serviço entregue.
Reputação no Reclame Aqui e Relacionamento com o Cliente
Ao pesquisar “AIG Seguros Reclame Aqui”, o consumidor pode se surpreender ao notar um volume anual de queixas reduzido quando comparado a seguradoras de massa:
| Critério Avaliado | Situação da AIG Seguros (2026) | Análise Técnica do Capital Consciente |
|---|---|---|
| Volume de Reclamações | Baixo (~150 a 250 por ano) | Natural para uma seguradora focada em clientes PJ e B2B |
| Nota Média no Reclame Aqui | Oscila entre 6.5 e 7.2 | Desempenho regular a bom em plataforma de varejo |
| Índice de Resposta | Superior a 95% | A companhia responde a quase todas as menções públicas |
| Índice de Solução | Próximo a 70% | Sinistros corporativos exigem perícias e auditorias documentais |
| Voltariam a Fazer Negócio | Entre 55% e 62% | Relação é mediada primordialmente pela corretora da apólice |
Por que a AIG não tem selo RA1000?
A maioria das queixas registradas no Reclame Aqui contra a AIG decorre de:
- Clientes que contrataram seguro viagem ou garantia estendida através de parcerias com cartões de crédito e companhias aéreas sem ler as cláusulas de exclusão.
- Dificuldade de contato em call centers de pessoas físicas, já que a estrutura da AIG é prioritariamente voltada ao atendimento de mesas corporativas de corretores habilitados.
Quando o assunto é liquidação de sinistros industriais e corporativos estruturados por corretoras especializadas (Marsh, Aon, WTW, Alper), a eficiência técnica da AIG é amplamente reconhecida pelo mercado de resseguros.
Vantagens e Desvantagens da AIG Seguros
Antes de fechar uma proposta corporativa, veja o balanço completo de prós e contras:
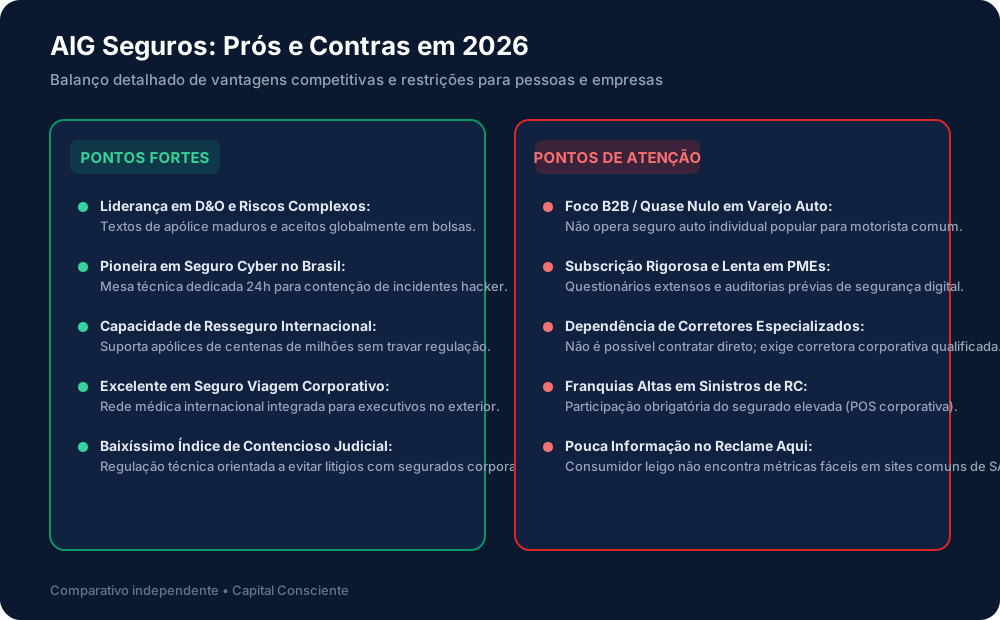
Principais Pontos Positivos
- Capacidade Técnica e Solvência Imbatíveis: Acesso a resseguro internacional da AIG matriz para suportar indenizações que ultrapassam centenas de milhões de reais sem abalar o fluxo de caixa.
- Cláusulas Contratuais Maduras em D&O: Condições gerais testadas em disputas arbitrais internacionais e na CVM brasileira.
- Mesa de Atendimento Cyber Experiente: Suporte emergencial técnico real em invasões de computadores e servidores.
- Excelente em Seguro Viagem de Negócios: Ampla rede de hospitais credenciados nos Estados Unidos, Europa e Ásia para colaboradores em viagens internacionais de negócios.
Principais Pontos de Atenção
- Inexistência de Seguro Auto Particular Popular: Se você quer segurar um carro de passeio comum da família, a AIG não oferece produtos competitivos de varejo direto.
- Subscrição Rigorosa: A aprovação de apólices de Cyber e D&O exige questionários exaustivos de compliance, antivírus, backup, auditoria contábil e duplo fator de autenticação (MFA). Empresas sem governança mínima têm o risco recusado.
- Participação Obrigatória do Segurado (POS) Alta: As franquias em apólices de grandes riscos costumam ser elevadas, exigindo que a empresa absorva as primeiras faixas de prejuízo.
Veredito 2026: A AIG Seguros Vale a Pena?
Sim, a AIG Seguros é extremamente confiável e vale a pena para empresas, indústrias, escritórios de serviços profissionais e executivos estatutários que buscam segurança jurídica e proteção patrimonial de padrão internacional.
Se você é diretor, CFO, conselheiro ou gestor de riscos de uma empresa de médio a grande porte, a AIG figura no topo das escolhas do mercado brasileiro, ao lado de conglomerados como Chubb Seguros e Zurich Seguros.
Por outro lado, se a sua demanda for exclusivamente para seguros de automóveis particulares ou residenciais simples, seguradoras como Allianz, Tokio Marine e Suhai Seguradora continuam sendo alternativas mais convenientes e customizadas para o varejo nacional.
Perguntas Frequentes (FAQ)
Respostas diretas e objetivas para as principais dúvidas sobre este tema
Sim, a AIG Seguros Brasil S.A. é devidamente autorizada pela Superintendência de Seguros Privados (SUSEP) sob o código de registro 05975 e CNPJ 33.040.981/0001-50, cumprindo todos os rigorosos índices de solvência e provisões técnicas do Conselho Nacional de Seguros Privados (CNSP).
Fontes Oficiais e Referências Primárias
Conteúdo fundamentado estritamente em bases regulatórias e órgãos governamentais
- Superintendência de Seguros Privados (SUSEP) — Consulta Pública de Seguradoras (AIG Seguros Brasil S.A. - Registro SUSEP 05975) (abre em nova janela)
- Código Civil Brasileiro (Lei nº 10.406/2002) — Da Responsabilidade Civil e Seguros de Dano (Arts. 757 a 788 e 927) (abre em nova janela)
- Reclame Aqui — Perfil Oficial da AIG Seguros Brasil (Auditoria de Resolução e Atendimento) (abre em nova janela)
- Lei Geral de Proteção de Dados (LGPD - Lei nº 13.709/2018) — Parâmetros de Riscos Cibernéticos e ANPD (abre em nova janela)
Conceitos e Termos Citados Neste Artigo
Aprofunde-se nas definições técnicas dos conceitos econômicos mencionados acima:
Instrumento jurídico formal emitido pela seguradora que materializa o contrato de seguro, discriminando riscos cobertos, capitais segurados, franquias, prazos de vigência e beneficiários.
Franquia de SeguroParticipação financeira obrigatória do segurado prevista em contrato, correspondente ao valor pago à oficina ou prestador de serviços em caso de sinistro com perda parcial.
Prêmio do SeguroValor financeiro pago pelo segurado à seguradora em troca da transferência de riscos e garantia da indenização contratual em caso de sinistro.
Reserva de EmergênciaFundo financeiro mantido em aplicações de altíssima segurança e liquidez diária, destinado exclusivamente a cobrir despesas imprevisíveis ou quedas repentinas de renda.
SinistroOcorrência concreta e involuntária do evento previsto e coberto pela apólice de seguro que gera prejuízo econômico ou dano material/físico, ensejando a indenização contratual.
Guias e Leituras Recomendadas
Franquia de Seguro Auto: O Que É, Tipos (Normal vs Reduzida) e Quando Vale a Pena Pagar
Guia completo sobre a franquia do seguro automotivo: entenda como ela funciona na prática, as diferenças de custos entre normal, reduzida e majorada, quando você é obrigado a pagar e o que acontece em batidas com terceiros.
Seguro Celular Cobre Furto Simples? Entenda Roubo, Quebra Acidental e Letras Miúdas
Guia completo sobre seguro para celular no Brasil: saiba a diferença real entre furto simples e furto qualificado, o que as seguradoras cobrem na quebra de tela, carência, franquias e se realmente compensa contratar.